Mostrando entradas con la etiqueta Artículos. Mostrar todas las entradas

lunes, 19 de octubre de 2026

La Transición De Los Vehículos Eléctricos De China Es Cuatro Transiciones Diferentes

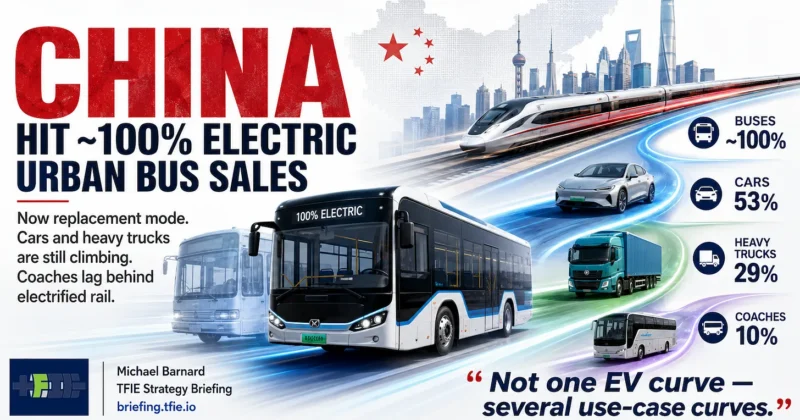
Los autobuses urbanos de China han pasado de la adopción a la sustitución.China ha alcanzado una etapa de electrificación de vehículos que es fácil de perder si el único número que se está observando es la cuota de mercado nacional de vehículos eléctricos. Los nuevos autobuses urbanos son ahora esencialmente todos eléctricos, y en muchas ciudades la cuestión de la adquisición ya no es si reemplazar un autobús diesel con un autobús a batería. Es el nuevo autobús eléctrico que debería reemplazar el autobús eléctrico comprado durante la primera gran ola de electrificación de China.

Ese es un hito más importante que otro año récord de ventas de vehículos eléctricos porque muestra un segmento de transporte que completa su primer ciclo de adopción y entra en reemplazo de rutina. La Agencia Internacional de Energía estima que casi el 70% de los más de 680.000 autobuses eléctricos de China ya se desplegaron antes de 2020, por lo que una parte significativa del mercado actual consiste en flotas eléctricas más antiguas que se renuevan en lugar de que las flotas diesel se conviertan por primera vez.

El programa de renovación de equipos de China de 2025 apoyó explícitamente la sustitución de autobuses urbanos de nueva energía e incluso el reemplazo completo de la batería de tracción, y el programa continuó hasta 2026. La política sigue involucrada, pero su trabajo ha cambiado. Está apoyando la renovación dentro de un mercado donde la propulsión eléctrica ya se ha convertido en la tecnología normal.

Ese ciclo de sustitución es el punto de partida de mi análisis de la sección de estrategia TFIE de los mercados de transporte eléctrico de China. Mirar a través de autobuses, automóviles, camiones pesados y autocares muestra por qué la “tasa de adopción de vehículos eléctricos de China” es cada vez más el denominador equivocado.

Los turismos están en un punto diferente. Los automóviles eléctricos representaron poco más de la mitad de las ventas de automóviles nuevos chinos en 2025, y los compradores tenían casi 700 modelos eléctricos disponibles para fin de año. La AIE estima que casi el 70% de los automóviles eléctricos con batería vendidos en China eran más baratos que los automóviles convencionales comparables, incluso antes de los incentivos, lo que significa que la propulsión eléctrica ya no es una alternativa especializada para los compradores de automóviles chinos. Es una de las opciones normales en gran parte del mercado.

Los camiones pesados están detrás de los automóviles en cuota de mercado absoluta, pero se están moviendo mucho más rápido. Los camiones pesados eléctricos alcanzaron alrededor del 29% de las ventas chinas en 2025, aproximadamente el doble de su participación en 2024. Sus mercados más fuertes no son aleatorios: puertos, minas, plantas de acero y operaciones de logística industrial dan a los camiones rutas relativamente predecibles, alta utilización y lugares donde se puede organizar la carga o el intercambio de baterías en torno al trabajo.

Eso es lo que hace que los vehículos comerciales sean particularmente interesantes. Un automóvil privado puede pasar la mayor parte de su vida estacionado, por lo que el ahorro de combustible se acumula relativamente lentamente. Un camión que trabaja duro puede cubrir suficientes kilómetros para que los costos de energía y mantenimiento más bajos afecten el caso de negocio mucho más rápido, especialmente cuando la infraestructura se puede concentrar en depósitos o a lo largo de corredores fijos.

Los autocares interurbanos muestran por qué incluso esa lógica no puede extenderse simplemente a todas las categorías de transporte. Los autocares eléctricos a batería eran solo alrededor del 10% de las ventas de autobuses chinos en 2025, a pesar de que las ventas crecieron fuertemente con respecto al año anterior. A primera vista, esa parece una categoría que se queda mal detrás de los autobuses urbanos. La diferencia no es simplemente que los autocares necesitan baterías más grandes. Compiten con otra tecnología eléctrica que China escaló décadas antes que la mayoría de los países: el ferrocarril.

China terminó 2025 con más de 50.000 kilómetros de tren de alta velocidad, mientras que su sistema ferroviario transportó más de 4.5 mil millones de viajes de pasajeros durante el año. El tren de alta velocidad llega a casi todas las ciudades chinas con más de medio millón de residentes urbanos, y ofrece viajes de una a dos horas a través de muchos grupos de ciudades de 500 kilómetros y aproximadamente cuatro horas de viajes a través de unos corredores de 1.000 kilómetros.

Un autobús con batería puede reemplazar un autobús diesel en rutas donde el transporte por carretera todavía tiene sentido, pero no tiene que capturar cada viaje de pasajeros de larga distancia que de otro modo podría haber ido en autobús. Parte de esa movilidad ya se ha movido a un modo electrificado con un mejor rendimiento en densos corredores interurbanos.

Es por eso que los porcentajes nacionales de EV pueden oscurecer más de lo que aclaran. Los autobuses urbanos, los automóviles de pasajeros, los camiones pesados y los autocares tienen ruedas y baterías, pero su economía es muy diferente. Operan por diferentes cantidades de horas, regresan a diferentes lugares, llevan diferentes cargas, utilizan diferentes infraestructuras y se enfrentan a diferentes alternativas.

Un pronóstico útil comienza con el trabajo que se está haciendo en lugar de con una sola curva de adopción. Los autobuses urbanos de ruta fija se electrificaron temprano porque las baterías coincidían con el ciclo de trabajo y la contratación pública podía coordinar la carga. Los automóviles de pasajeros siguieron cuando los costos de la batería cayeron, la elección del modelo se expandió y los precios de compra se volvieron competitivos. Los camiones pesados ahora se están acelerando donde la alta utilización convierte el ahorro operativo en un fuerte incentivo comercial.

Los entrenadores también se electrificarán, pero su mercado direccionable está determinado por lo que el ferrocarril ya ha capturado. Eso no es una debilidad en la historia de la electrificación del transporte de China. Es una prueba de que el objetivo es la movilidad con menos combustibles fósiles, no forzando a todas las categorías de vehículos existentes a convertirse en un mercado eléctrico igualmente grande.

También hay una advertencia de datos que vale la pena preservar. Las fuentes chinas han utilizado históricamente categorías superpuestas como el “nuevo autobús de energía”, y las sucesivas ediciones de la AIE han revisado las clasificaciones a medida que se disponía de mejores datos. La forma precisa de la curva de autobús inicial es menos cierta que el gran patrón: los autobuses urbanos se mueven primero y ahora están saturados, los automóviles son convencionales, los camiones pesados están subiendo rápidamente y los autocares siguen siendo mucho menos electrificados.

Para los responsables políticos fuera de China, las implicaciones son prácticas. Un país con una baja participación nacional en vehículos eléctricos no debe asumir que cada segmento de transporte se arrastrará hacia arriba a la misma velocidad. Algunas categorías pueden moverse muy rápidamente una vez que los vehículos, la economía operativa y la infraestructura se alinean, mientras que otras categorías pueden seguir siendo más pequeñas porque otro modo hace algo mejor en el trabajo.

Eso cambia la forma en que se debe gastar el dinero público. En lugar de subvencionar cada categoría de vehículos eléctricos por igual, los gobiernos pueden identificar los usos donde la electrificación ya se ajusta a la obra, eliminar los cuellos de botella de la infraestructura y permitir que esos mercados se muevan primero. Los autobuses, las flotas basadas en depósitos, los camiones de alta utilización y otras aplicaciones comerciales predecibles a menudo proporcionan puntos de partida más claros que tratar de hacer que todo un sector del transporte se mueva juntos.

La experiencia de China sugiere que el punto final maduro no será una curva de adopción de EV suave. Serán varias transiciones diferentes desplegándose de acuerdo con el trabajo que realiza cada vehículo y los sistemas de transporte a su alrededor.

https://cleantechnica.com/2026/10/17/china-ev-transition-use-cases/

lunes, 5 de octubre de 2026

Mi Viaje A Brasil Para Ver El Rápido Aumento De Los Autos Chinos, Parte 2: Visitas Al Concesionario


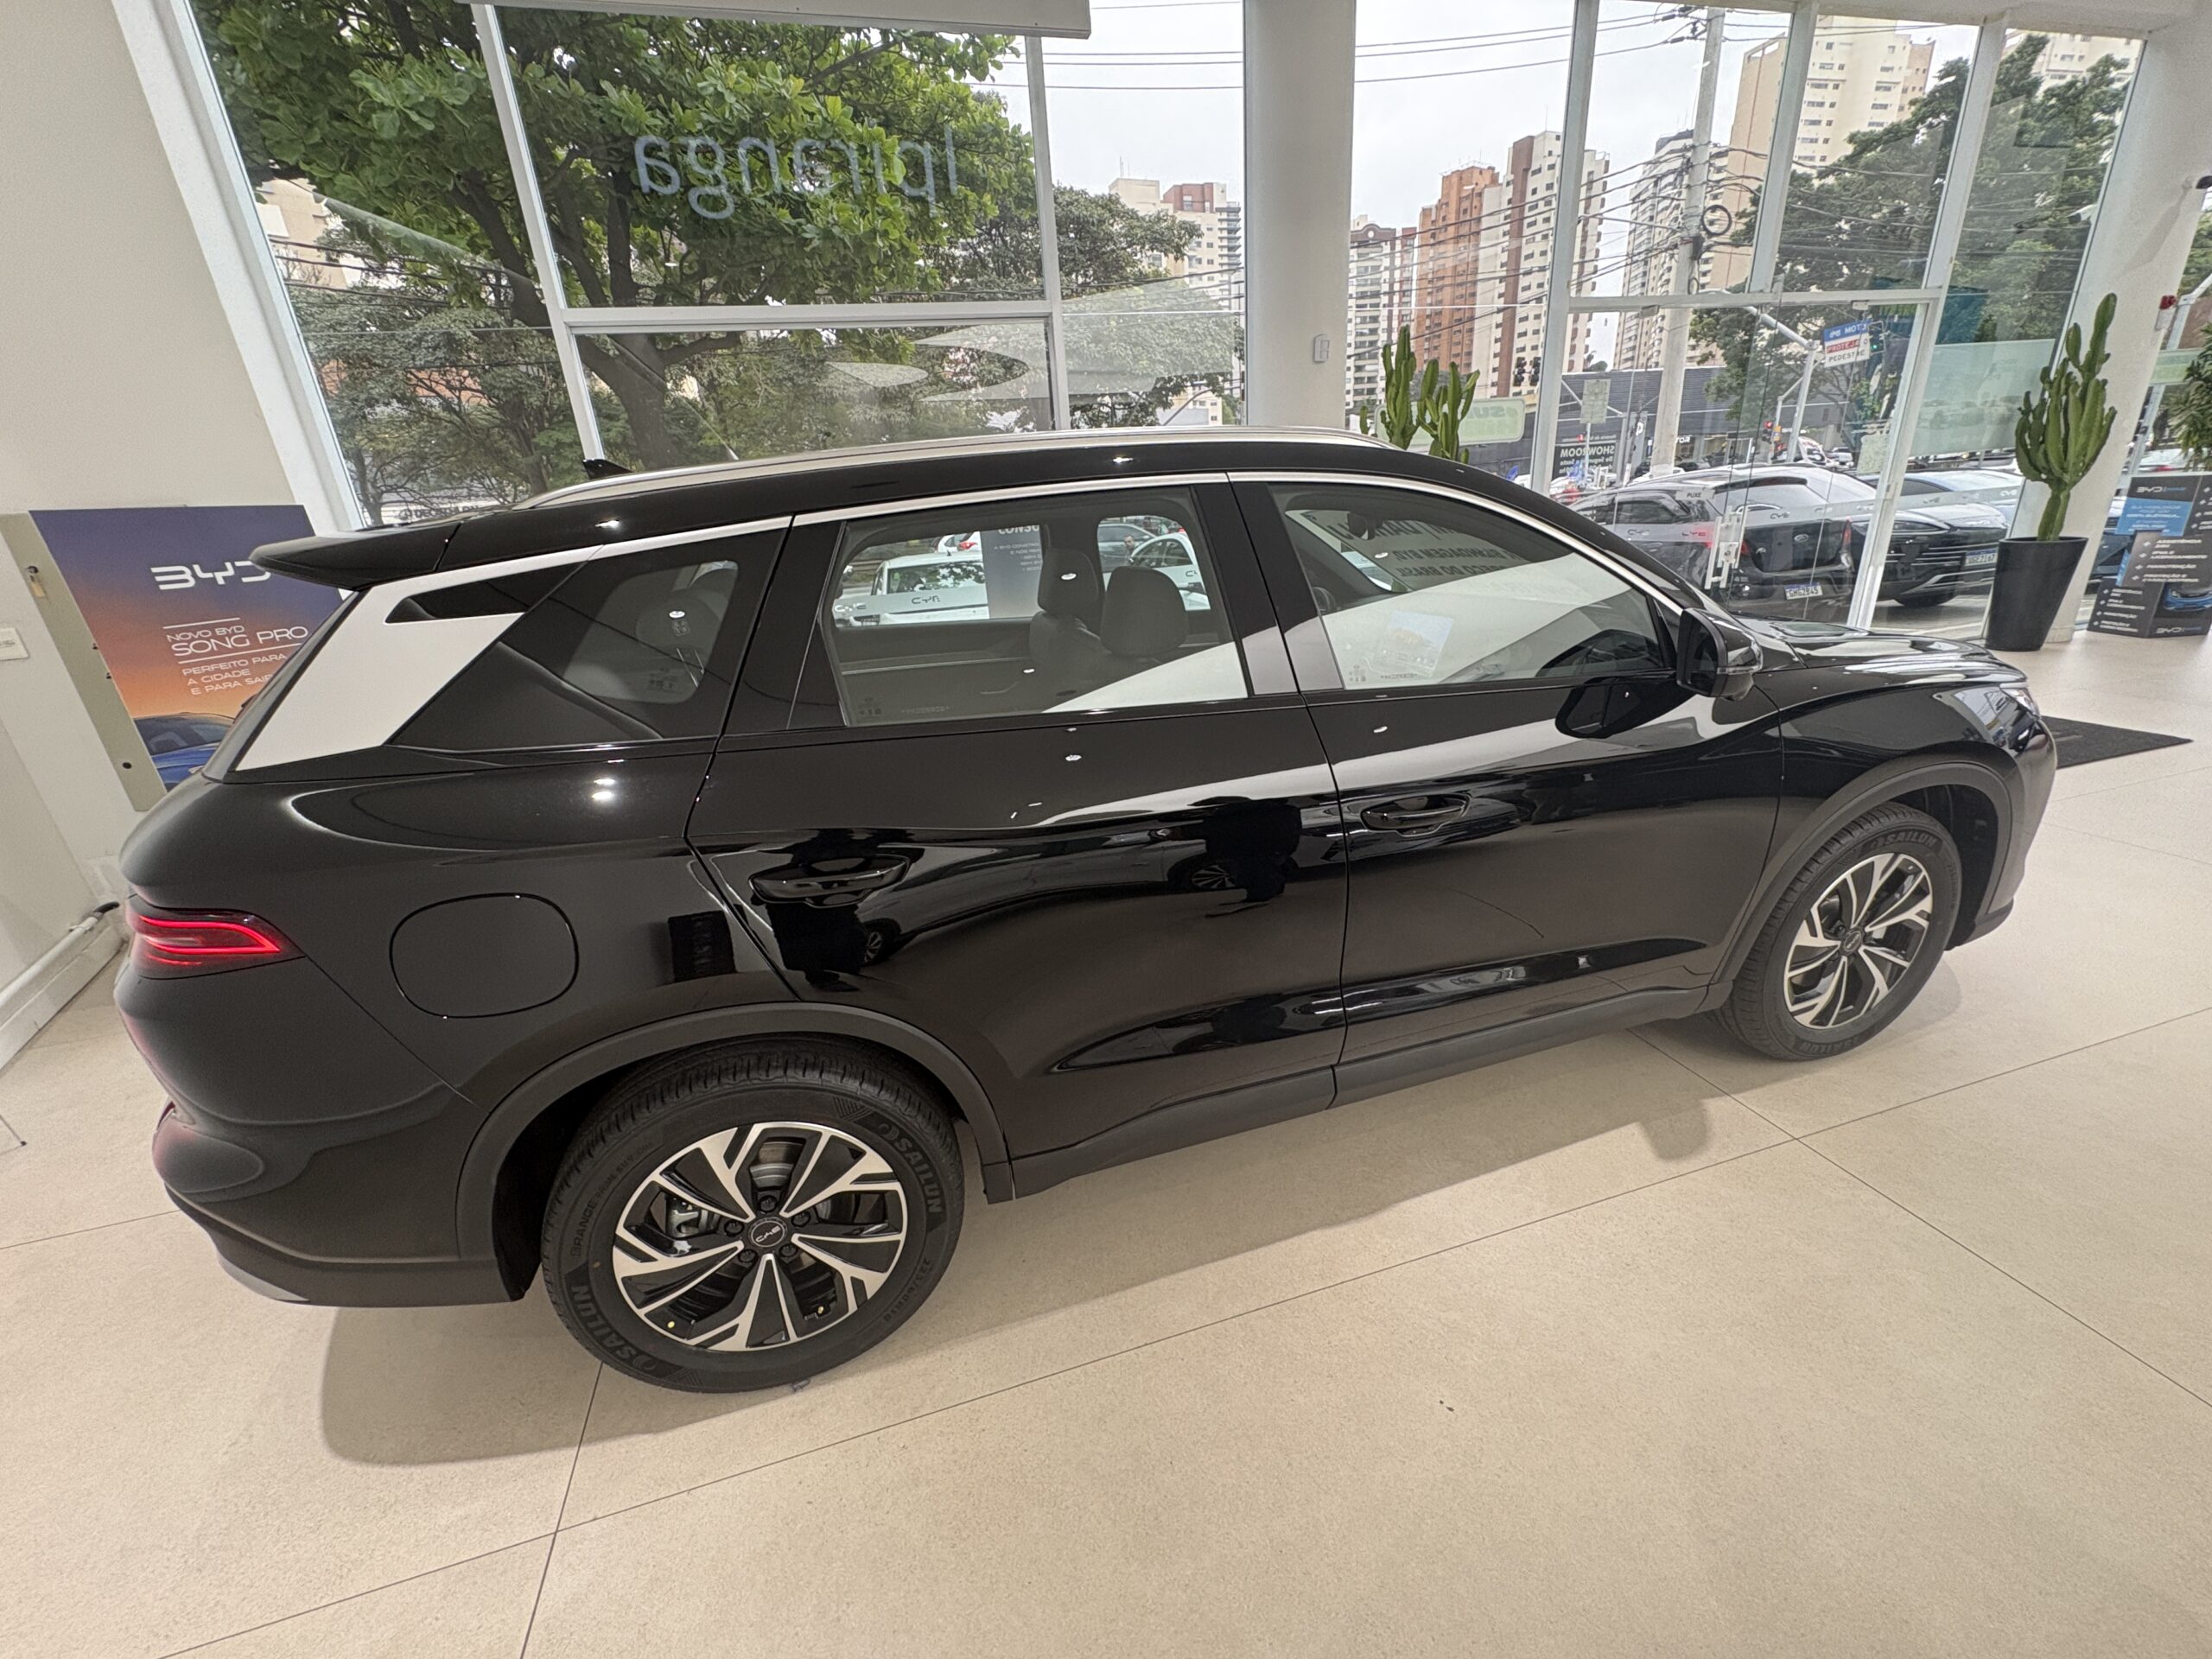
Para leer la descripción general del mercado, vea la parte 1 de este artículo aquí. Visité a los concesionarios Leapmotor, BYD, Great Wall Motors y Geely en Sao Paulo.

Leapmotor

El primer distribuidor que visité fue Leapmotor. Leapmotor, el fabricante chino de vehículos eléctricos vendido en el extranjero a través de Stellantis, ingresó a Brasil a finales de 2025 con el SUV de batería C10 y un “ultrahíbido” extendido por gama. Para agosto de 2026, el C10 tenía el 51,3% de las grandes ventas de SUV eléctricos, y el nuevo B10 ya representó el 23% de los registros de la marca. En septiembre, el B10 REEV llegó a R$179,990, con accionamiento eléctrico y hasta 900 km de alcance combinado. Leapmotor es ahora una marca de los diez mejores EV, con el ensamblaje local planeado en Goiana.

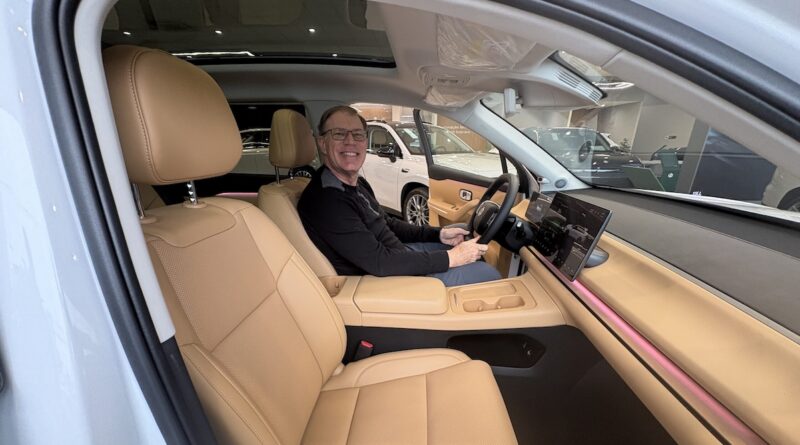
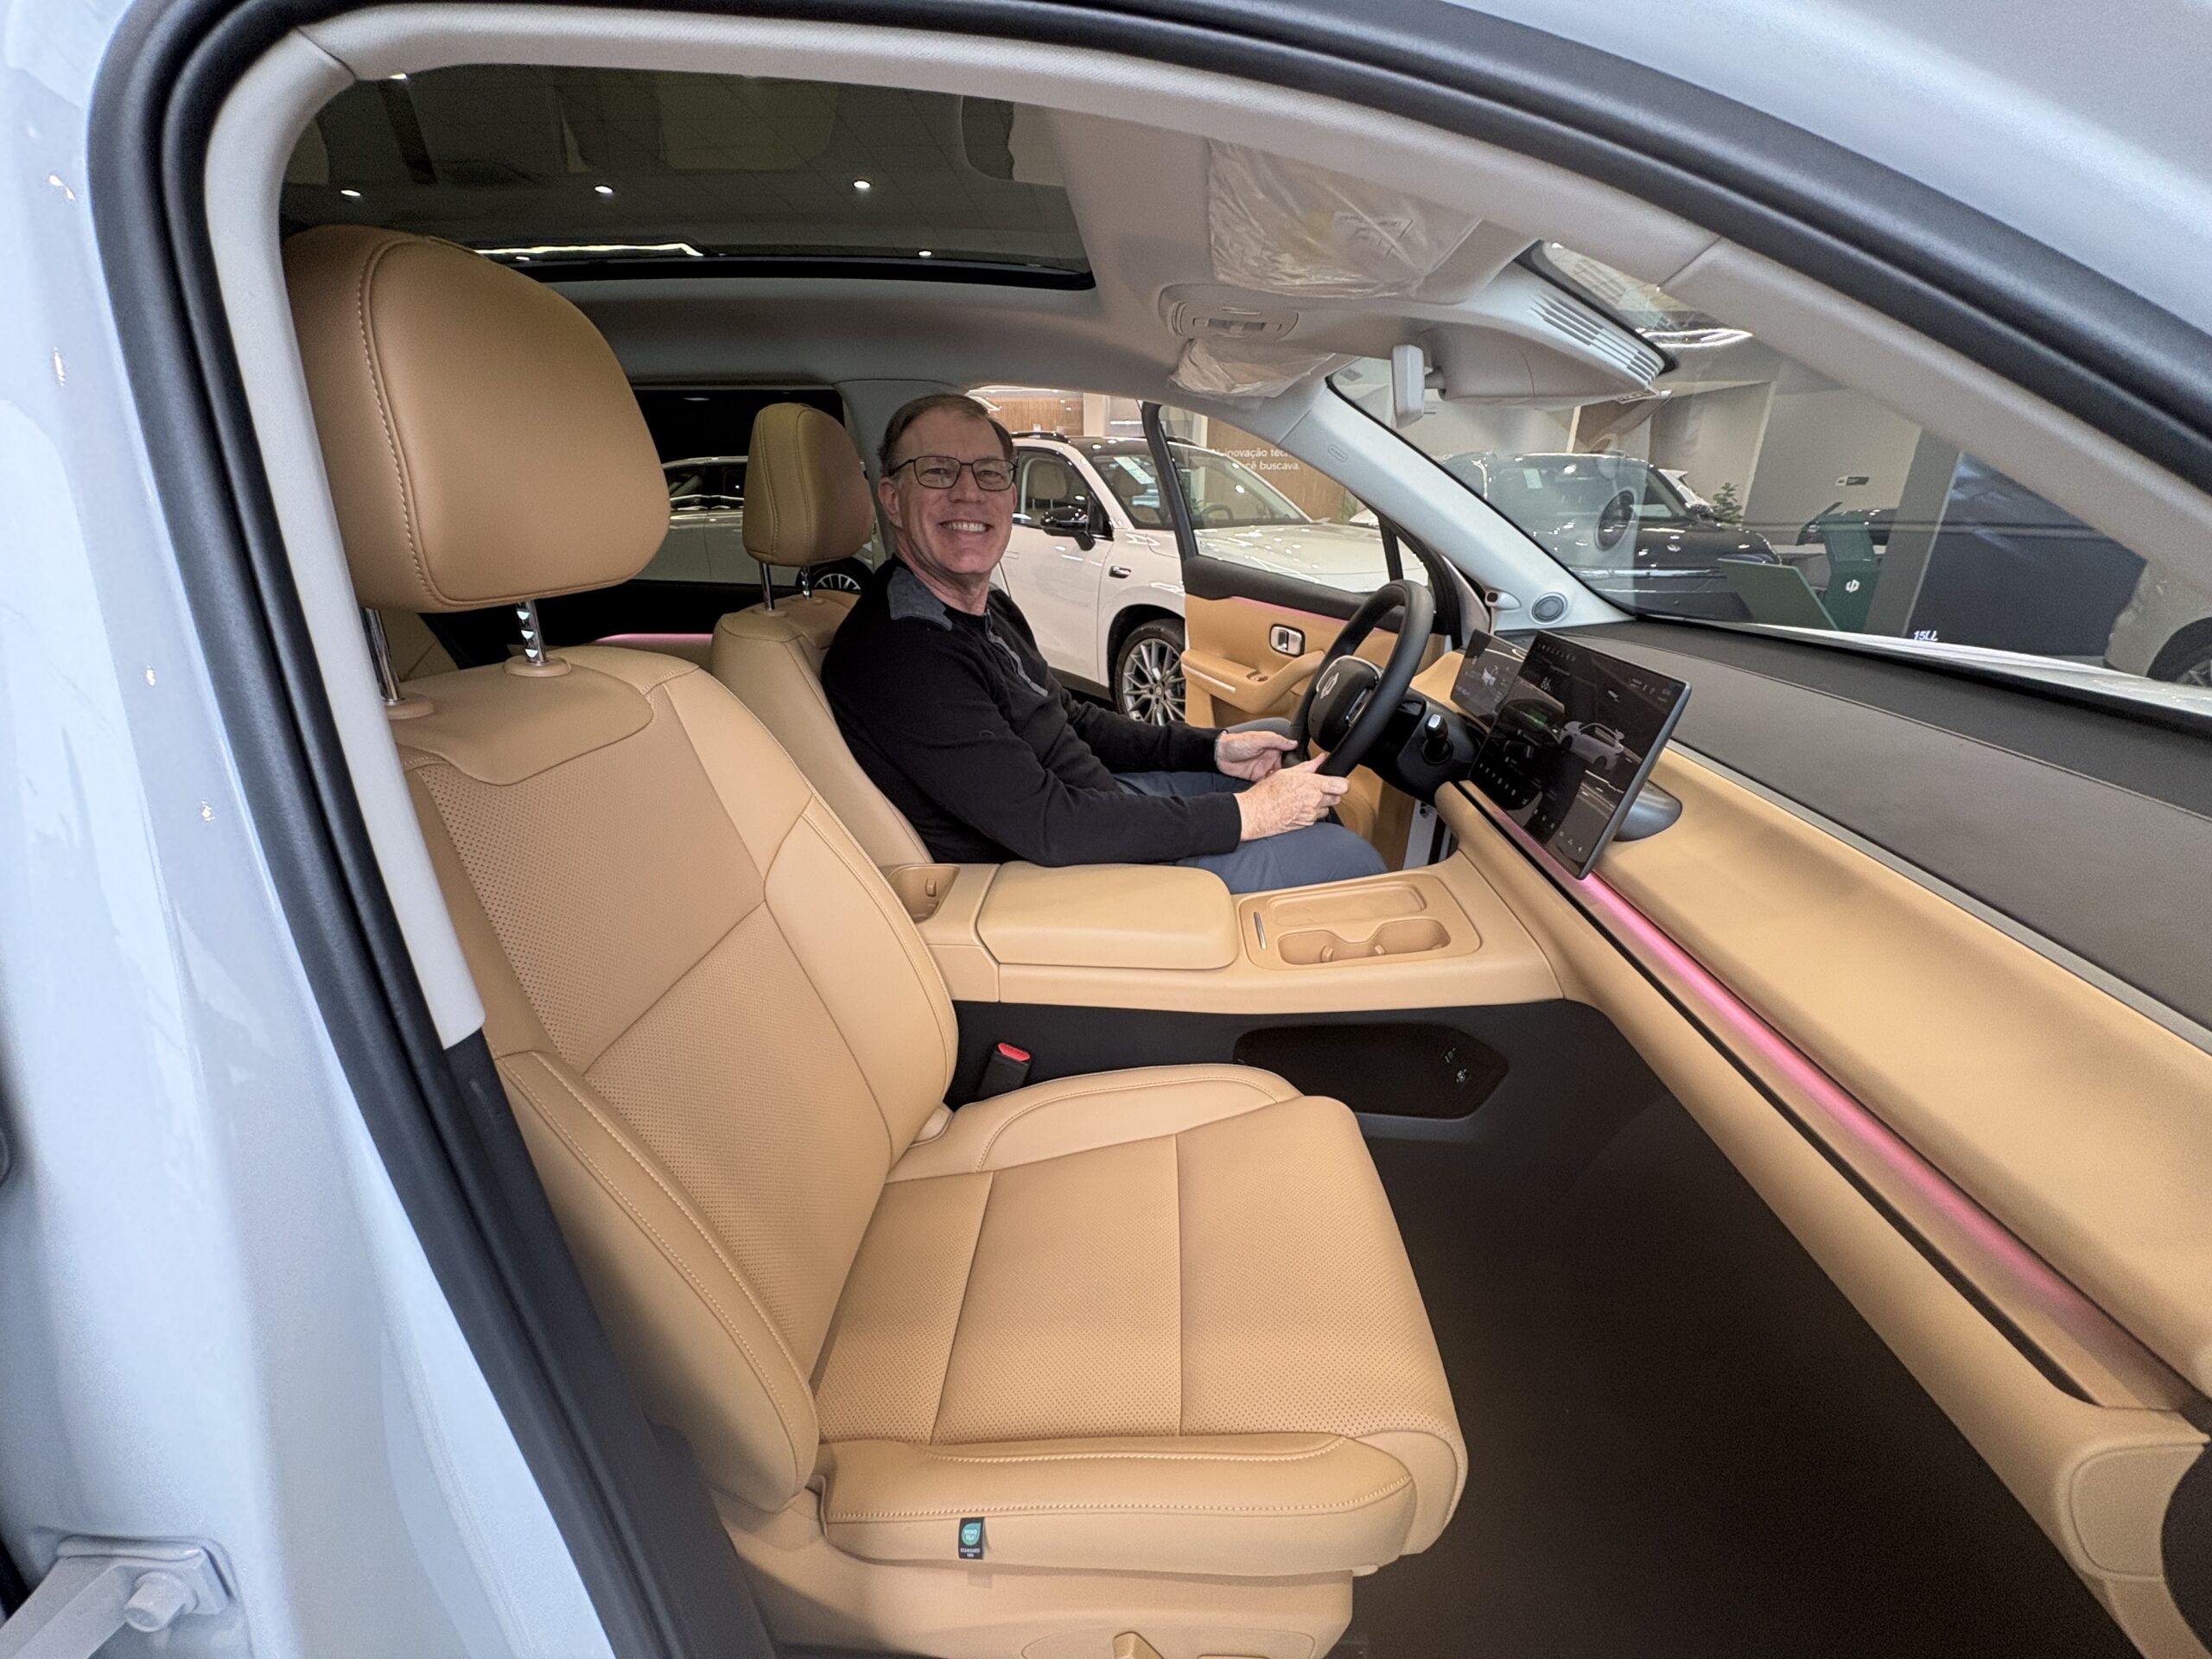
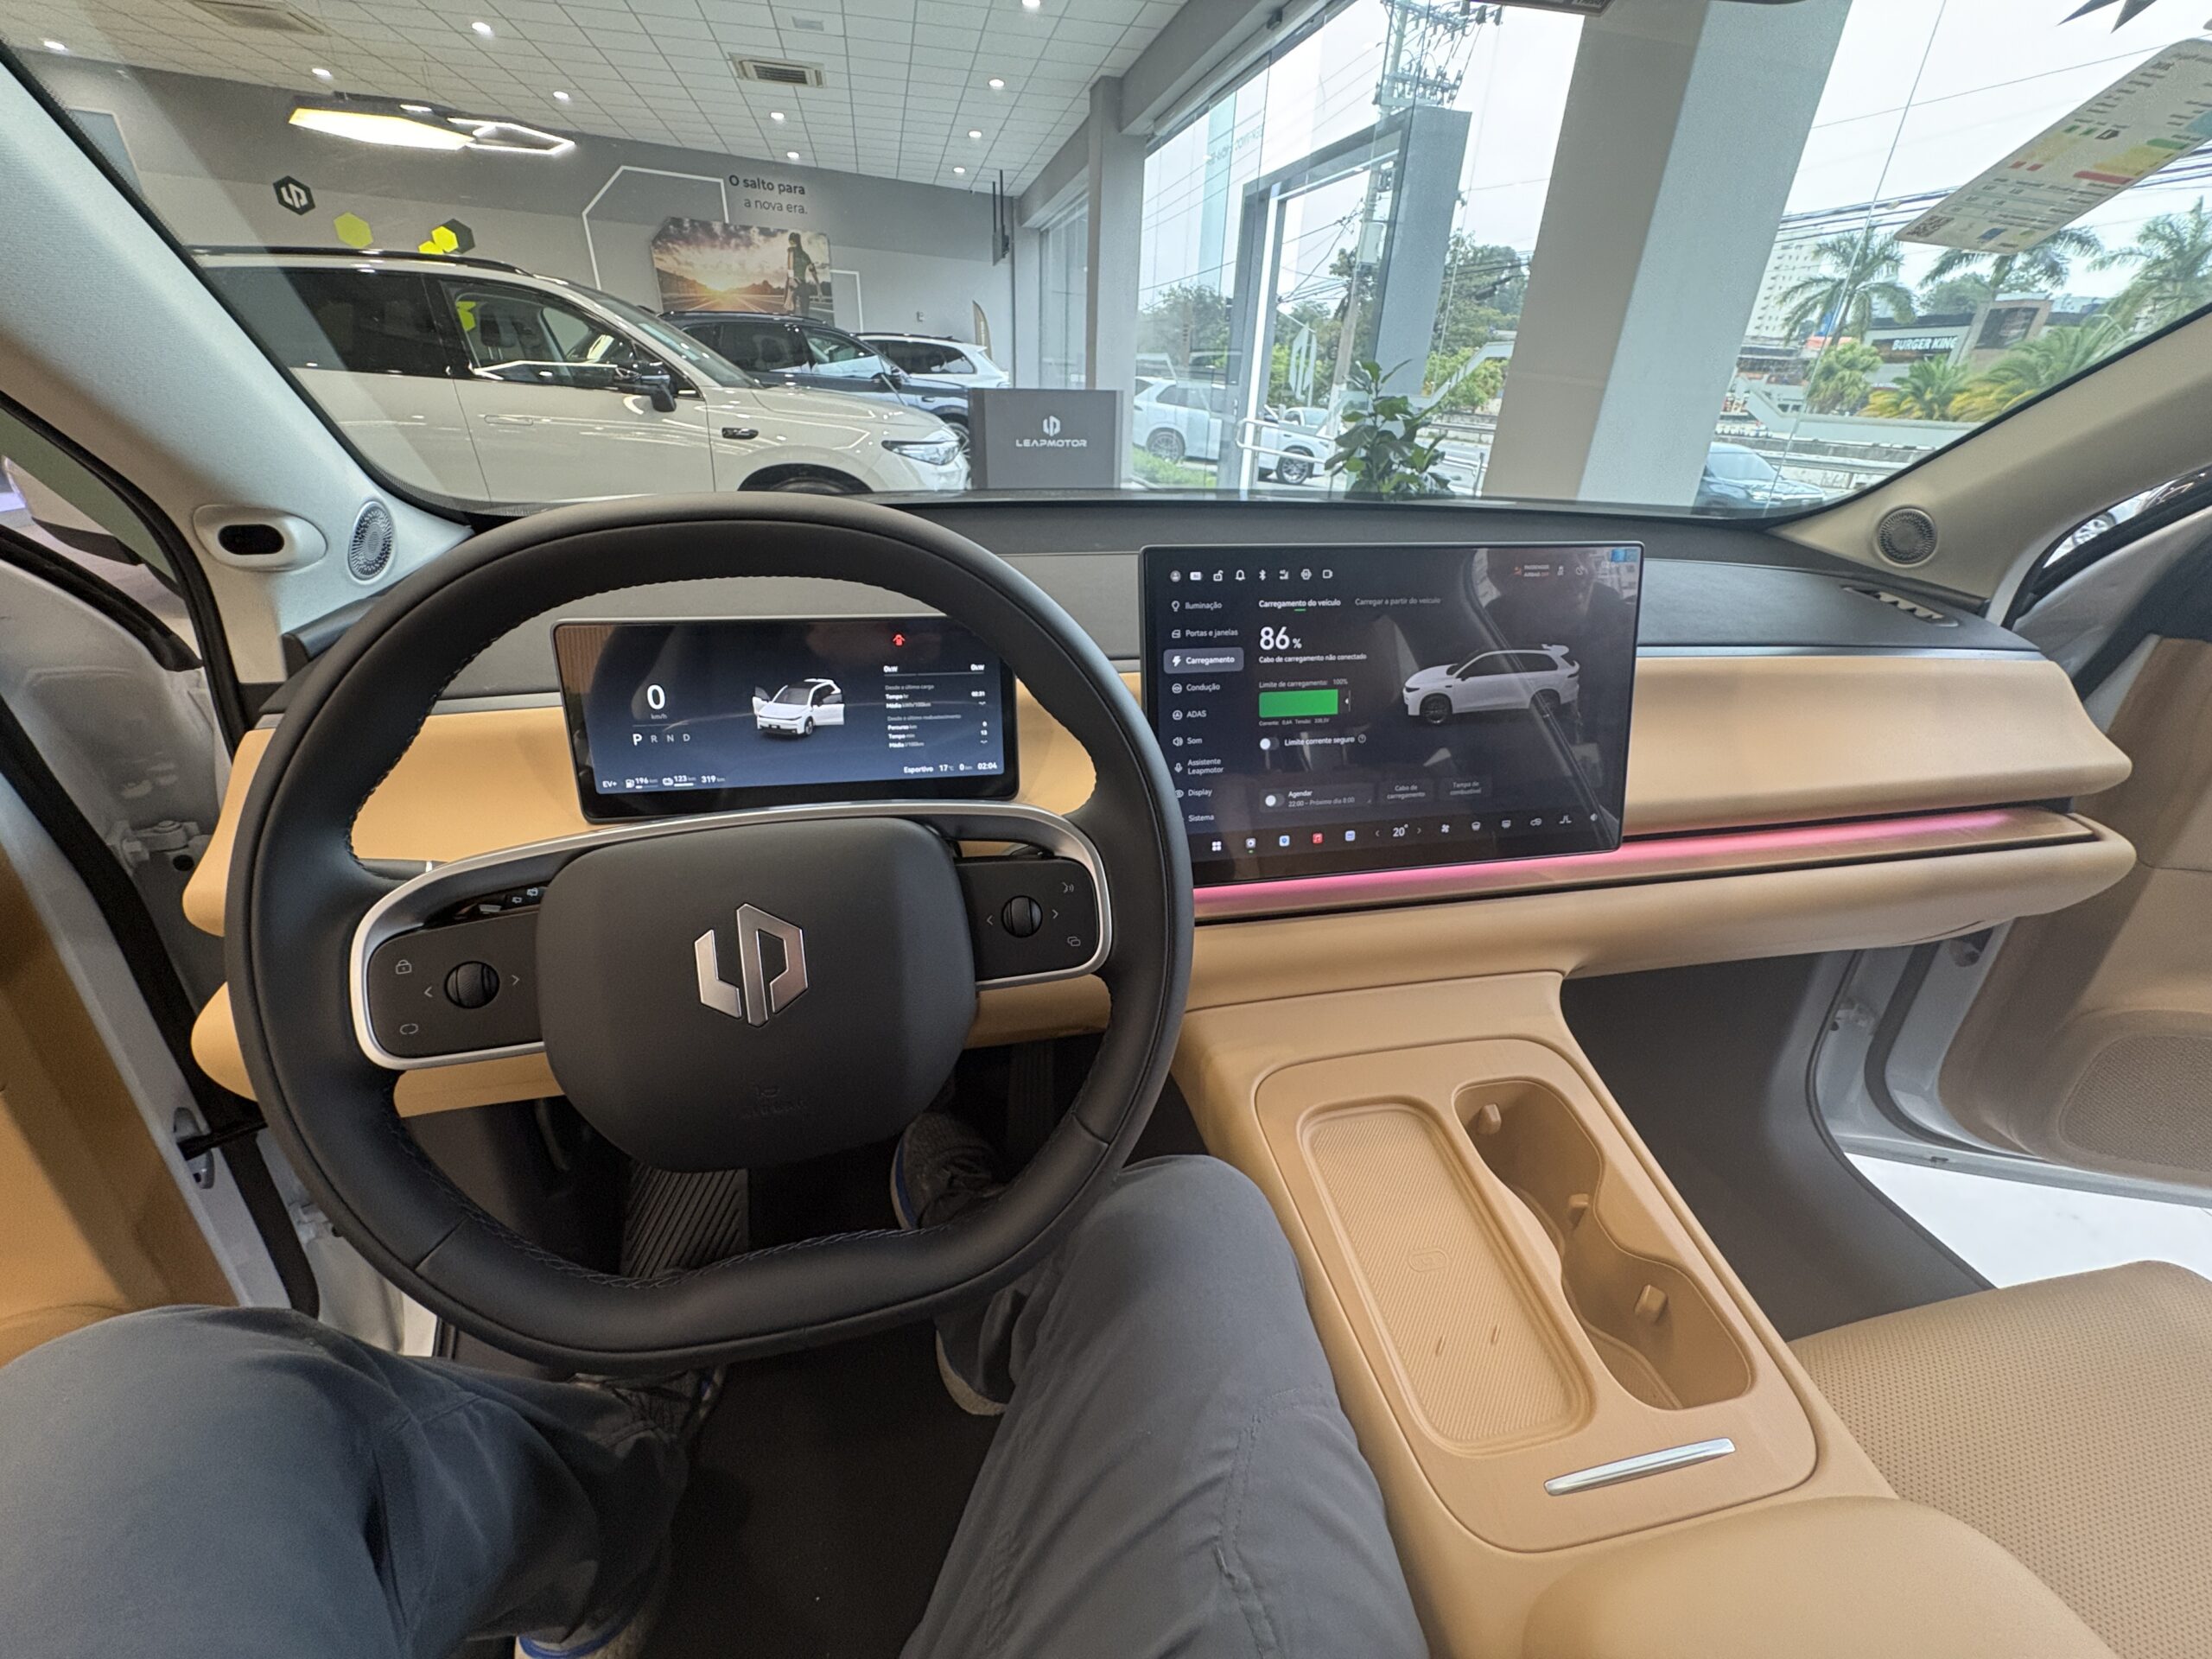
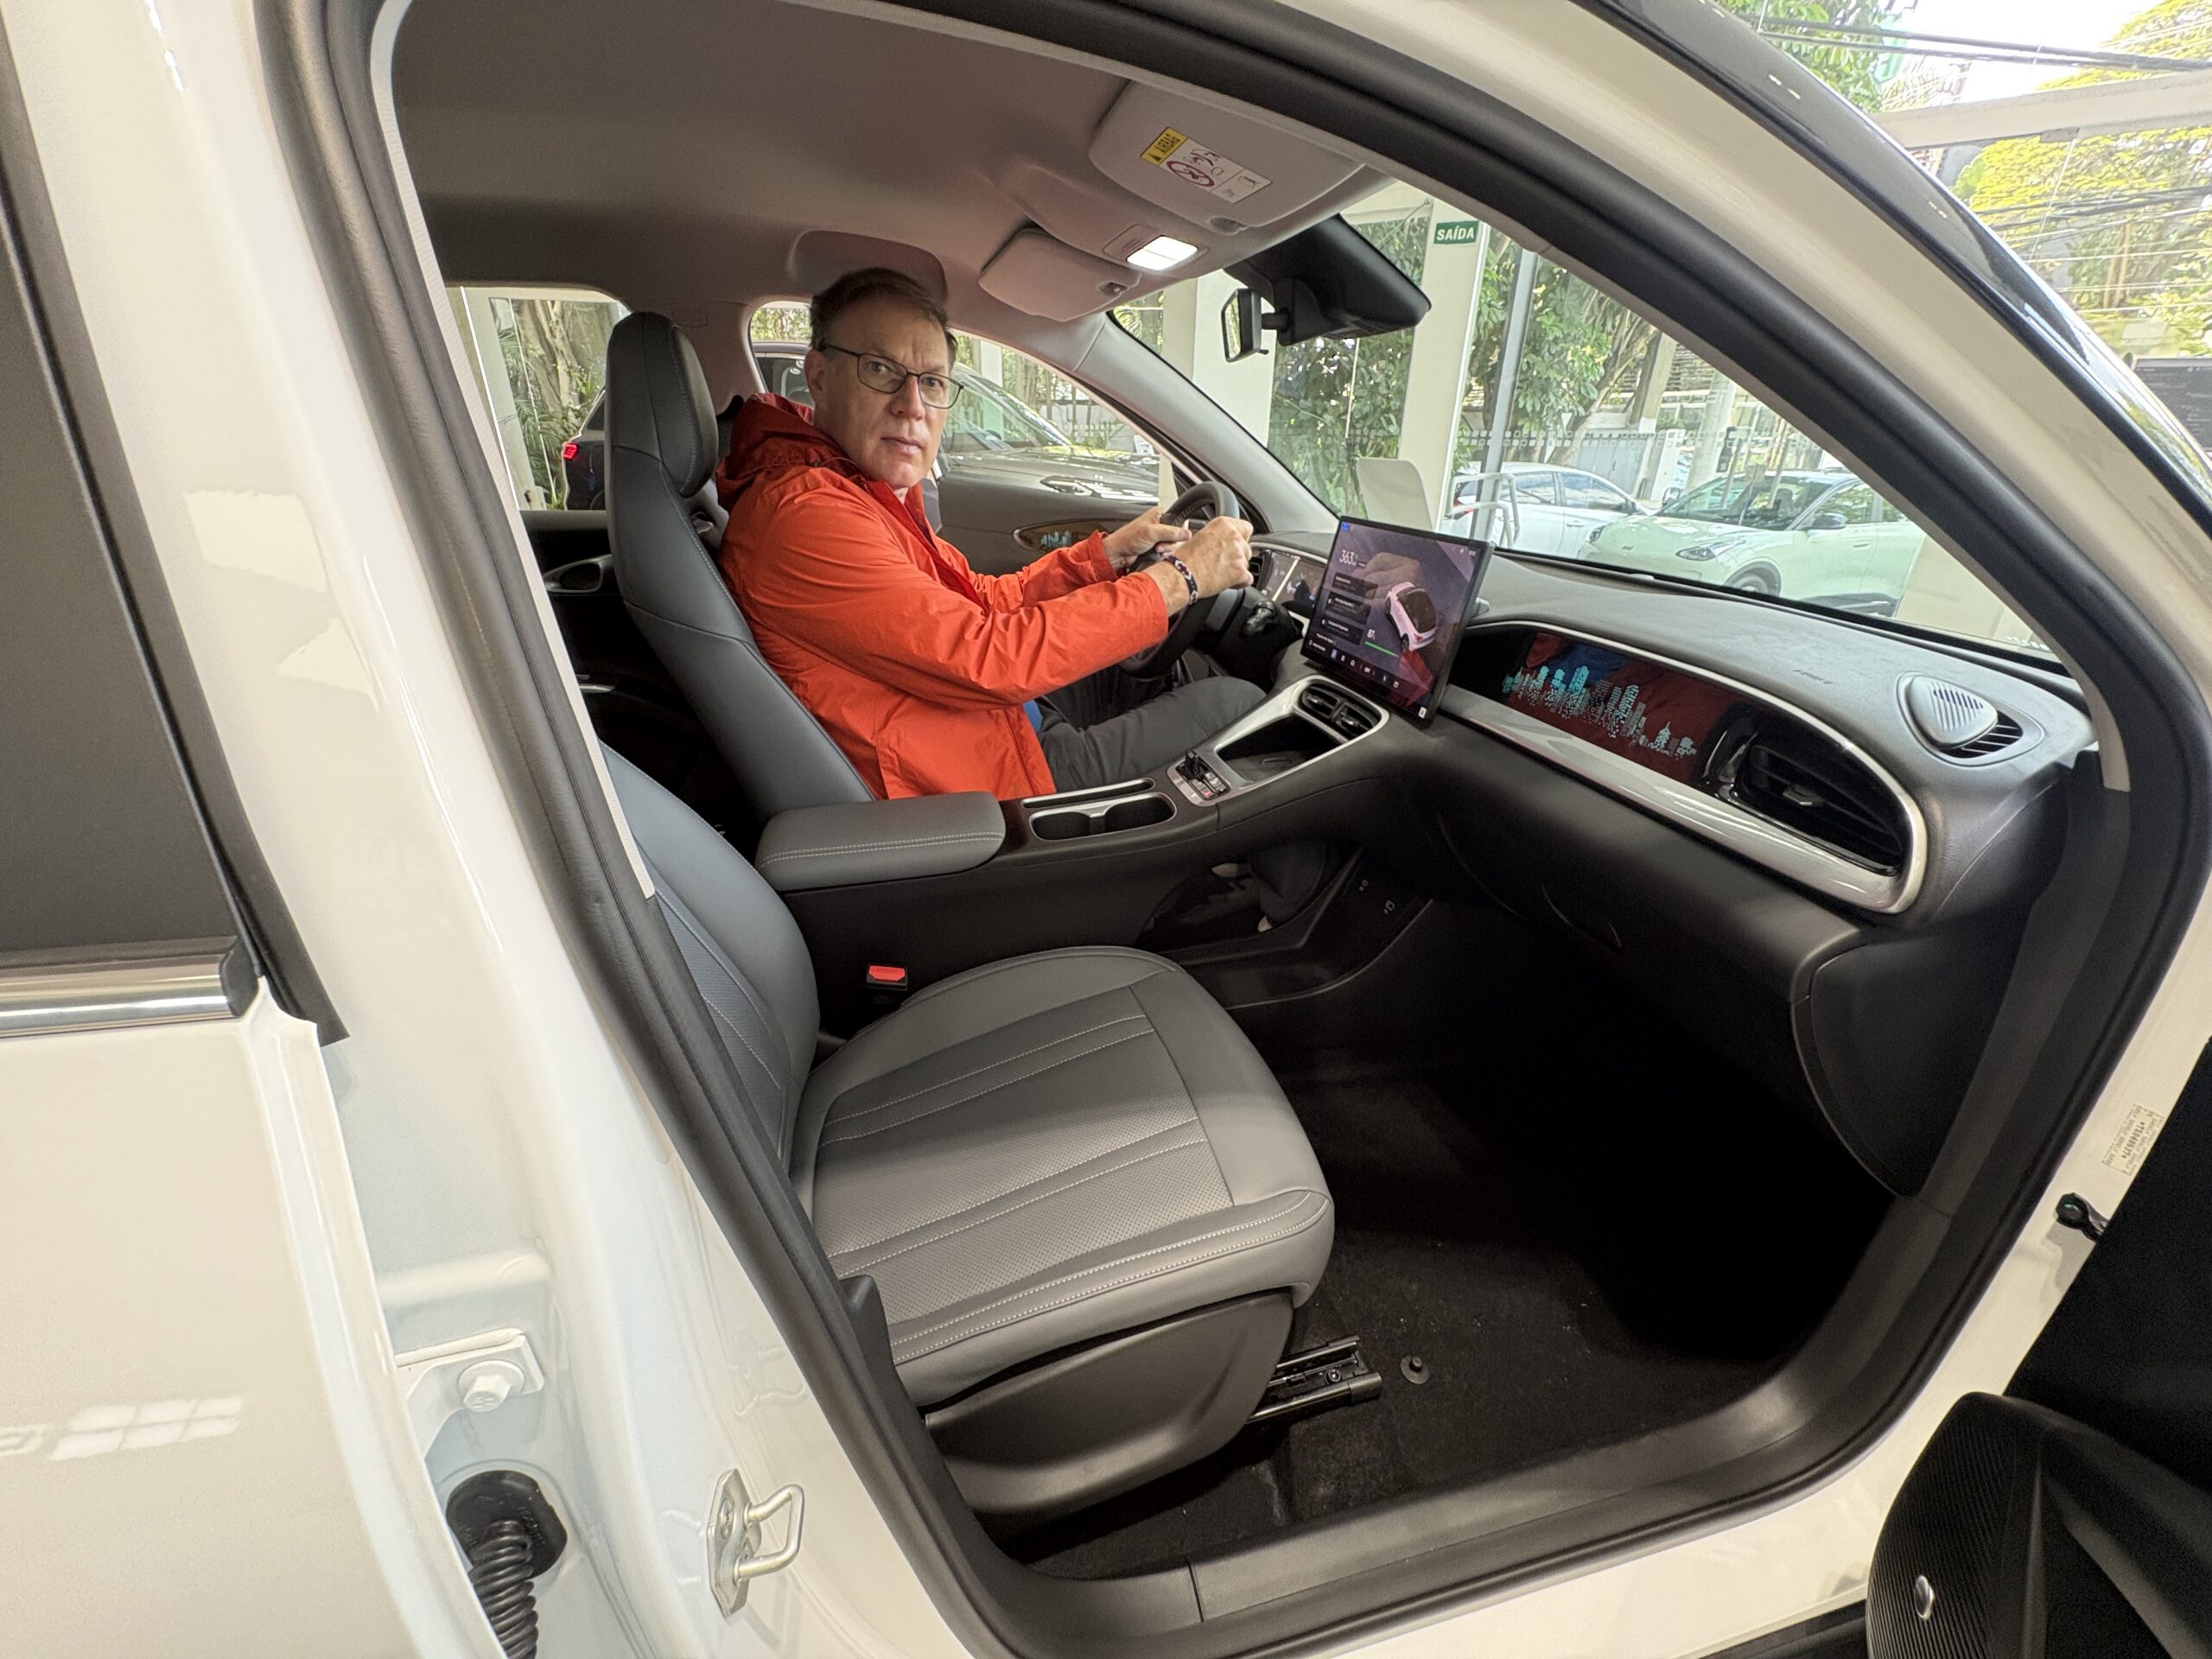
A mi cuñado (Mike) y a mí nos gustó este interior, el mejor de todos los coches que vimos durante 2 días. No era demasiado moderno o demasiado viejo de la escuela, era correcto, como a Goldilocks le gustaba su papilla.
Llaman a la electricidad de rango extendido REEV, mientras que nosotros los llamamos EREV o híbridos en serie.
El concesionario quería mostrarme que no hay ningún vínculo físico entre el motor y la rueda. Solo carga la batería.
No es frunk en el híbrido.
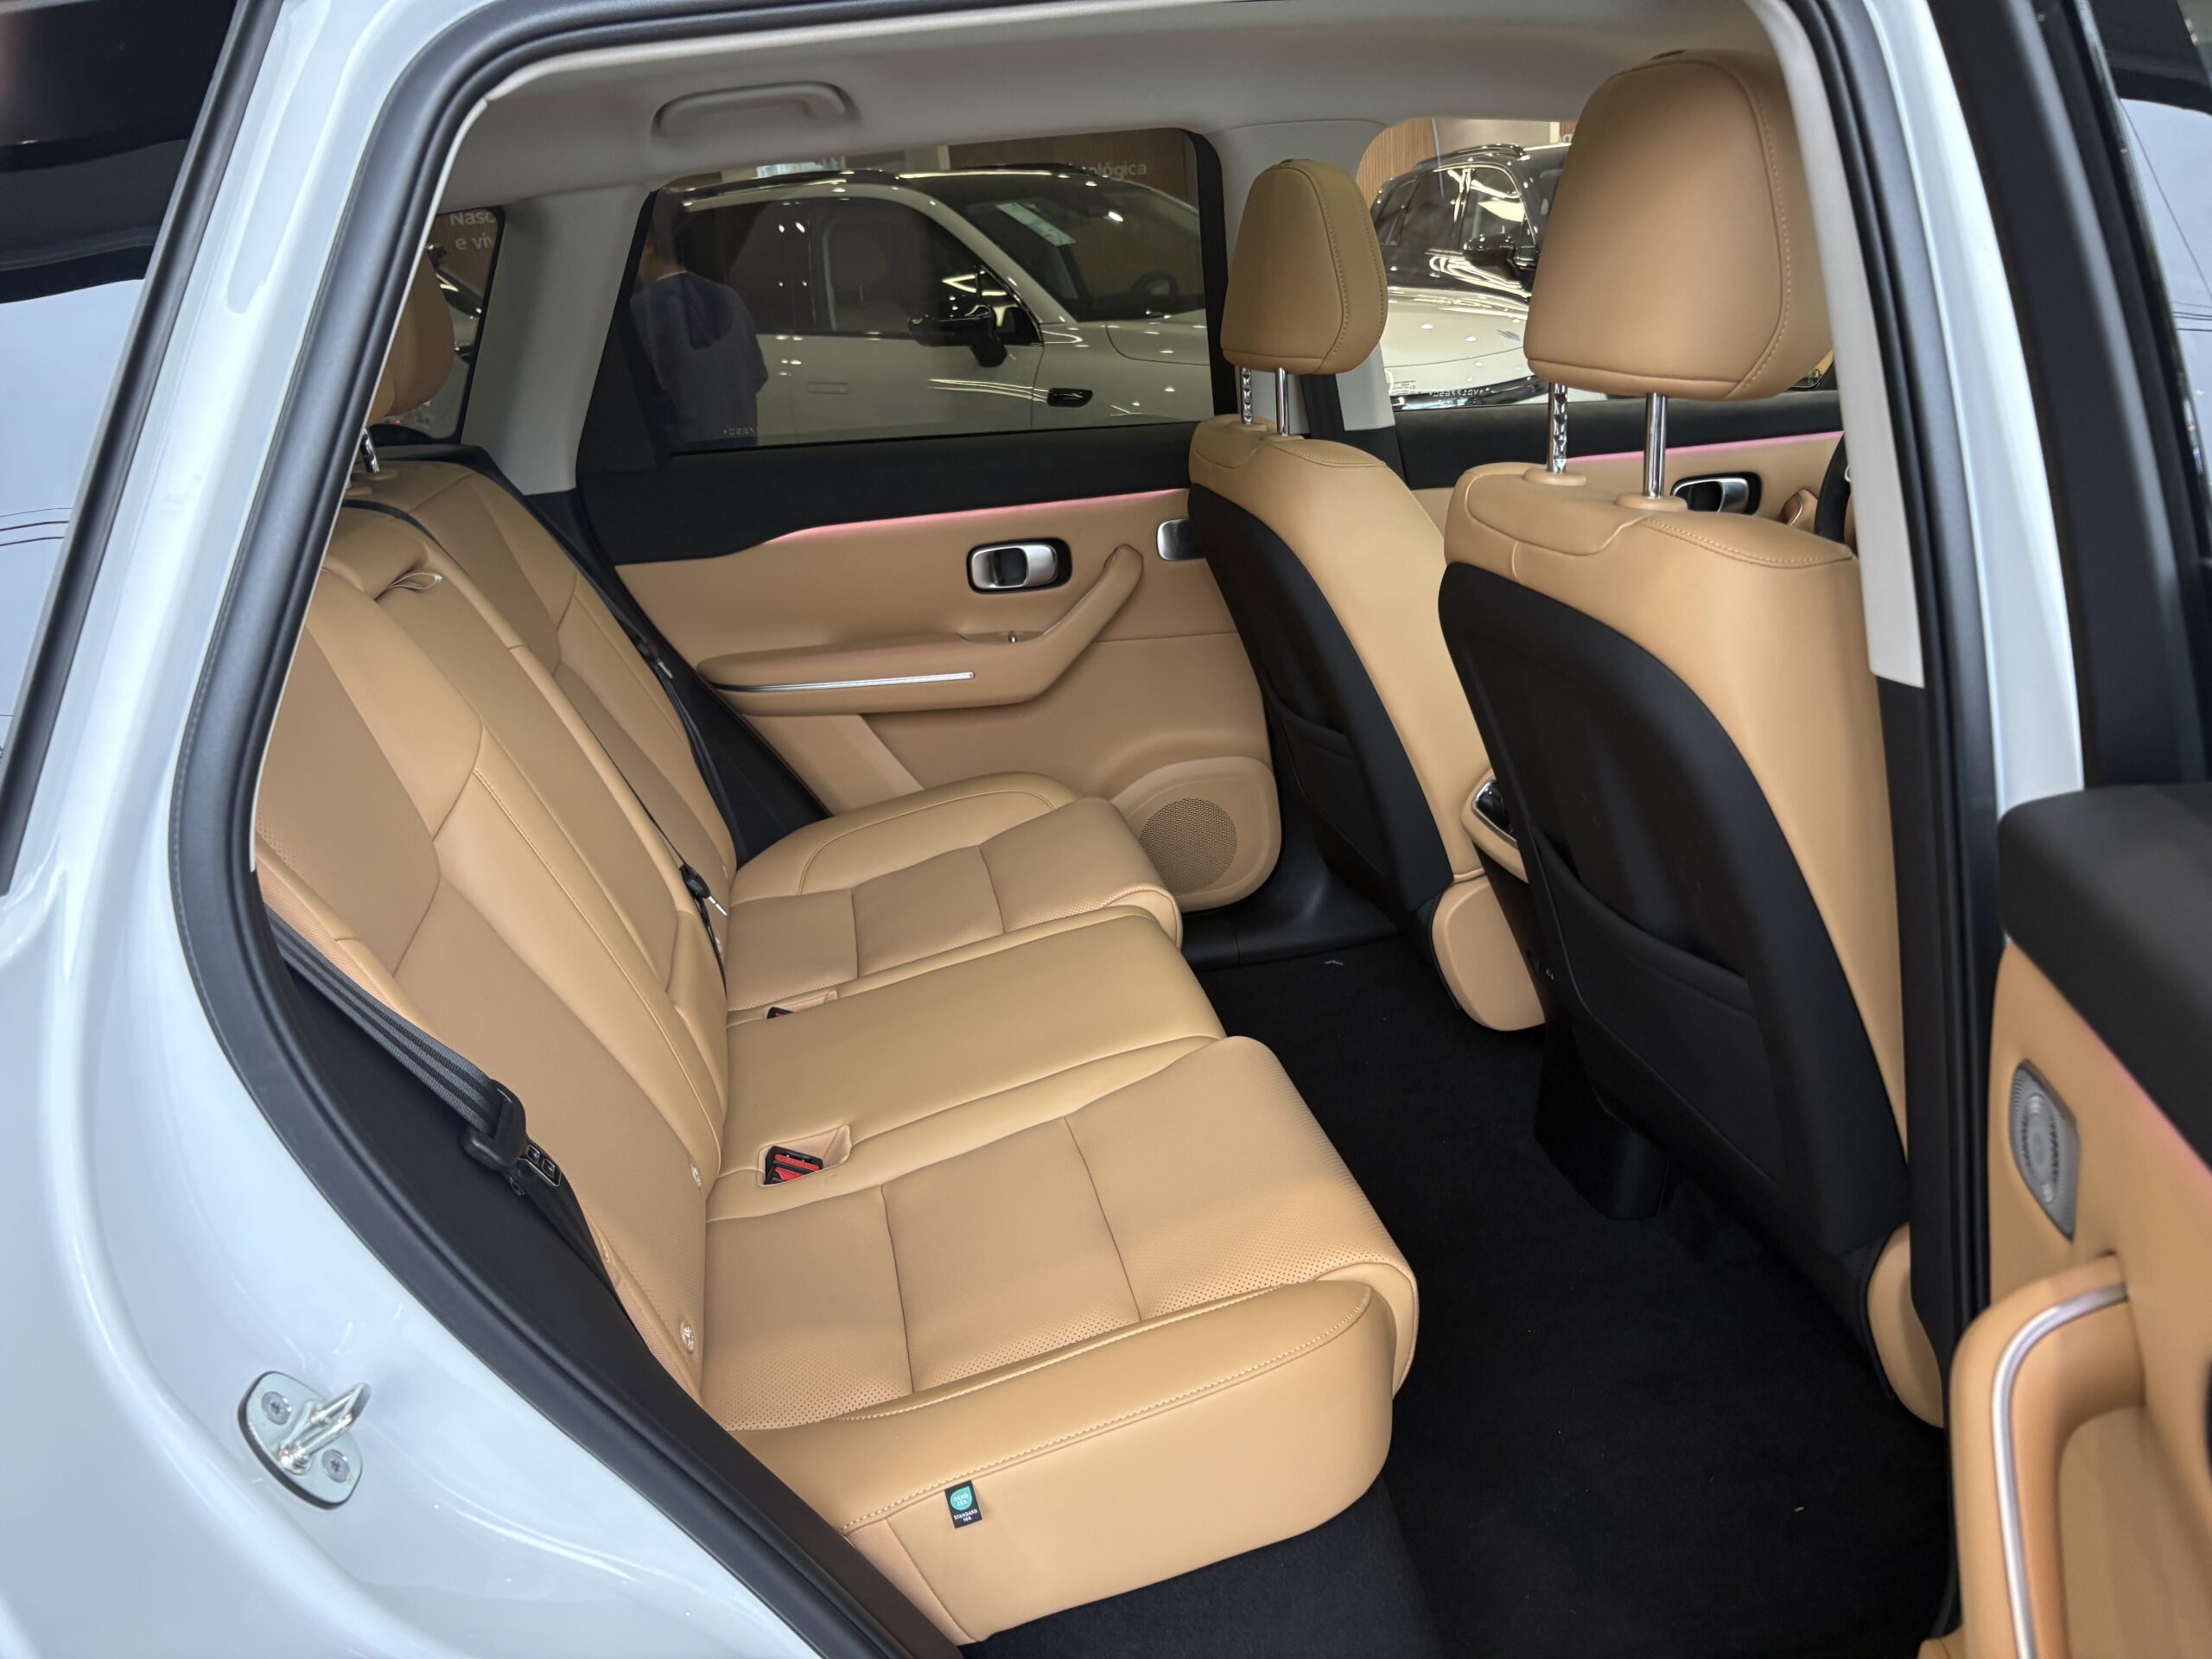
Espacioso, lujoso y de buen gusto.
No hay demasiados botones, dos pantallas, pero no se muestra con el heads-up, pero realmente no se necesita uno.
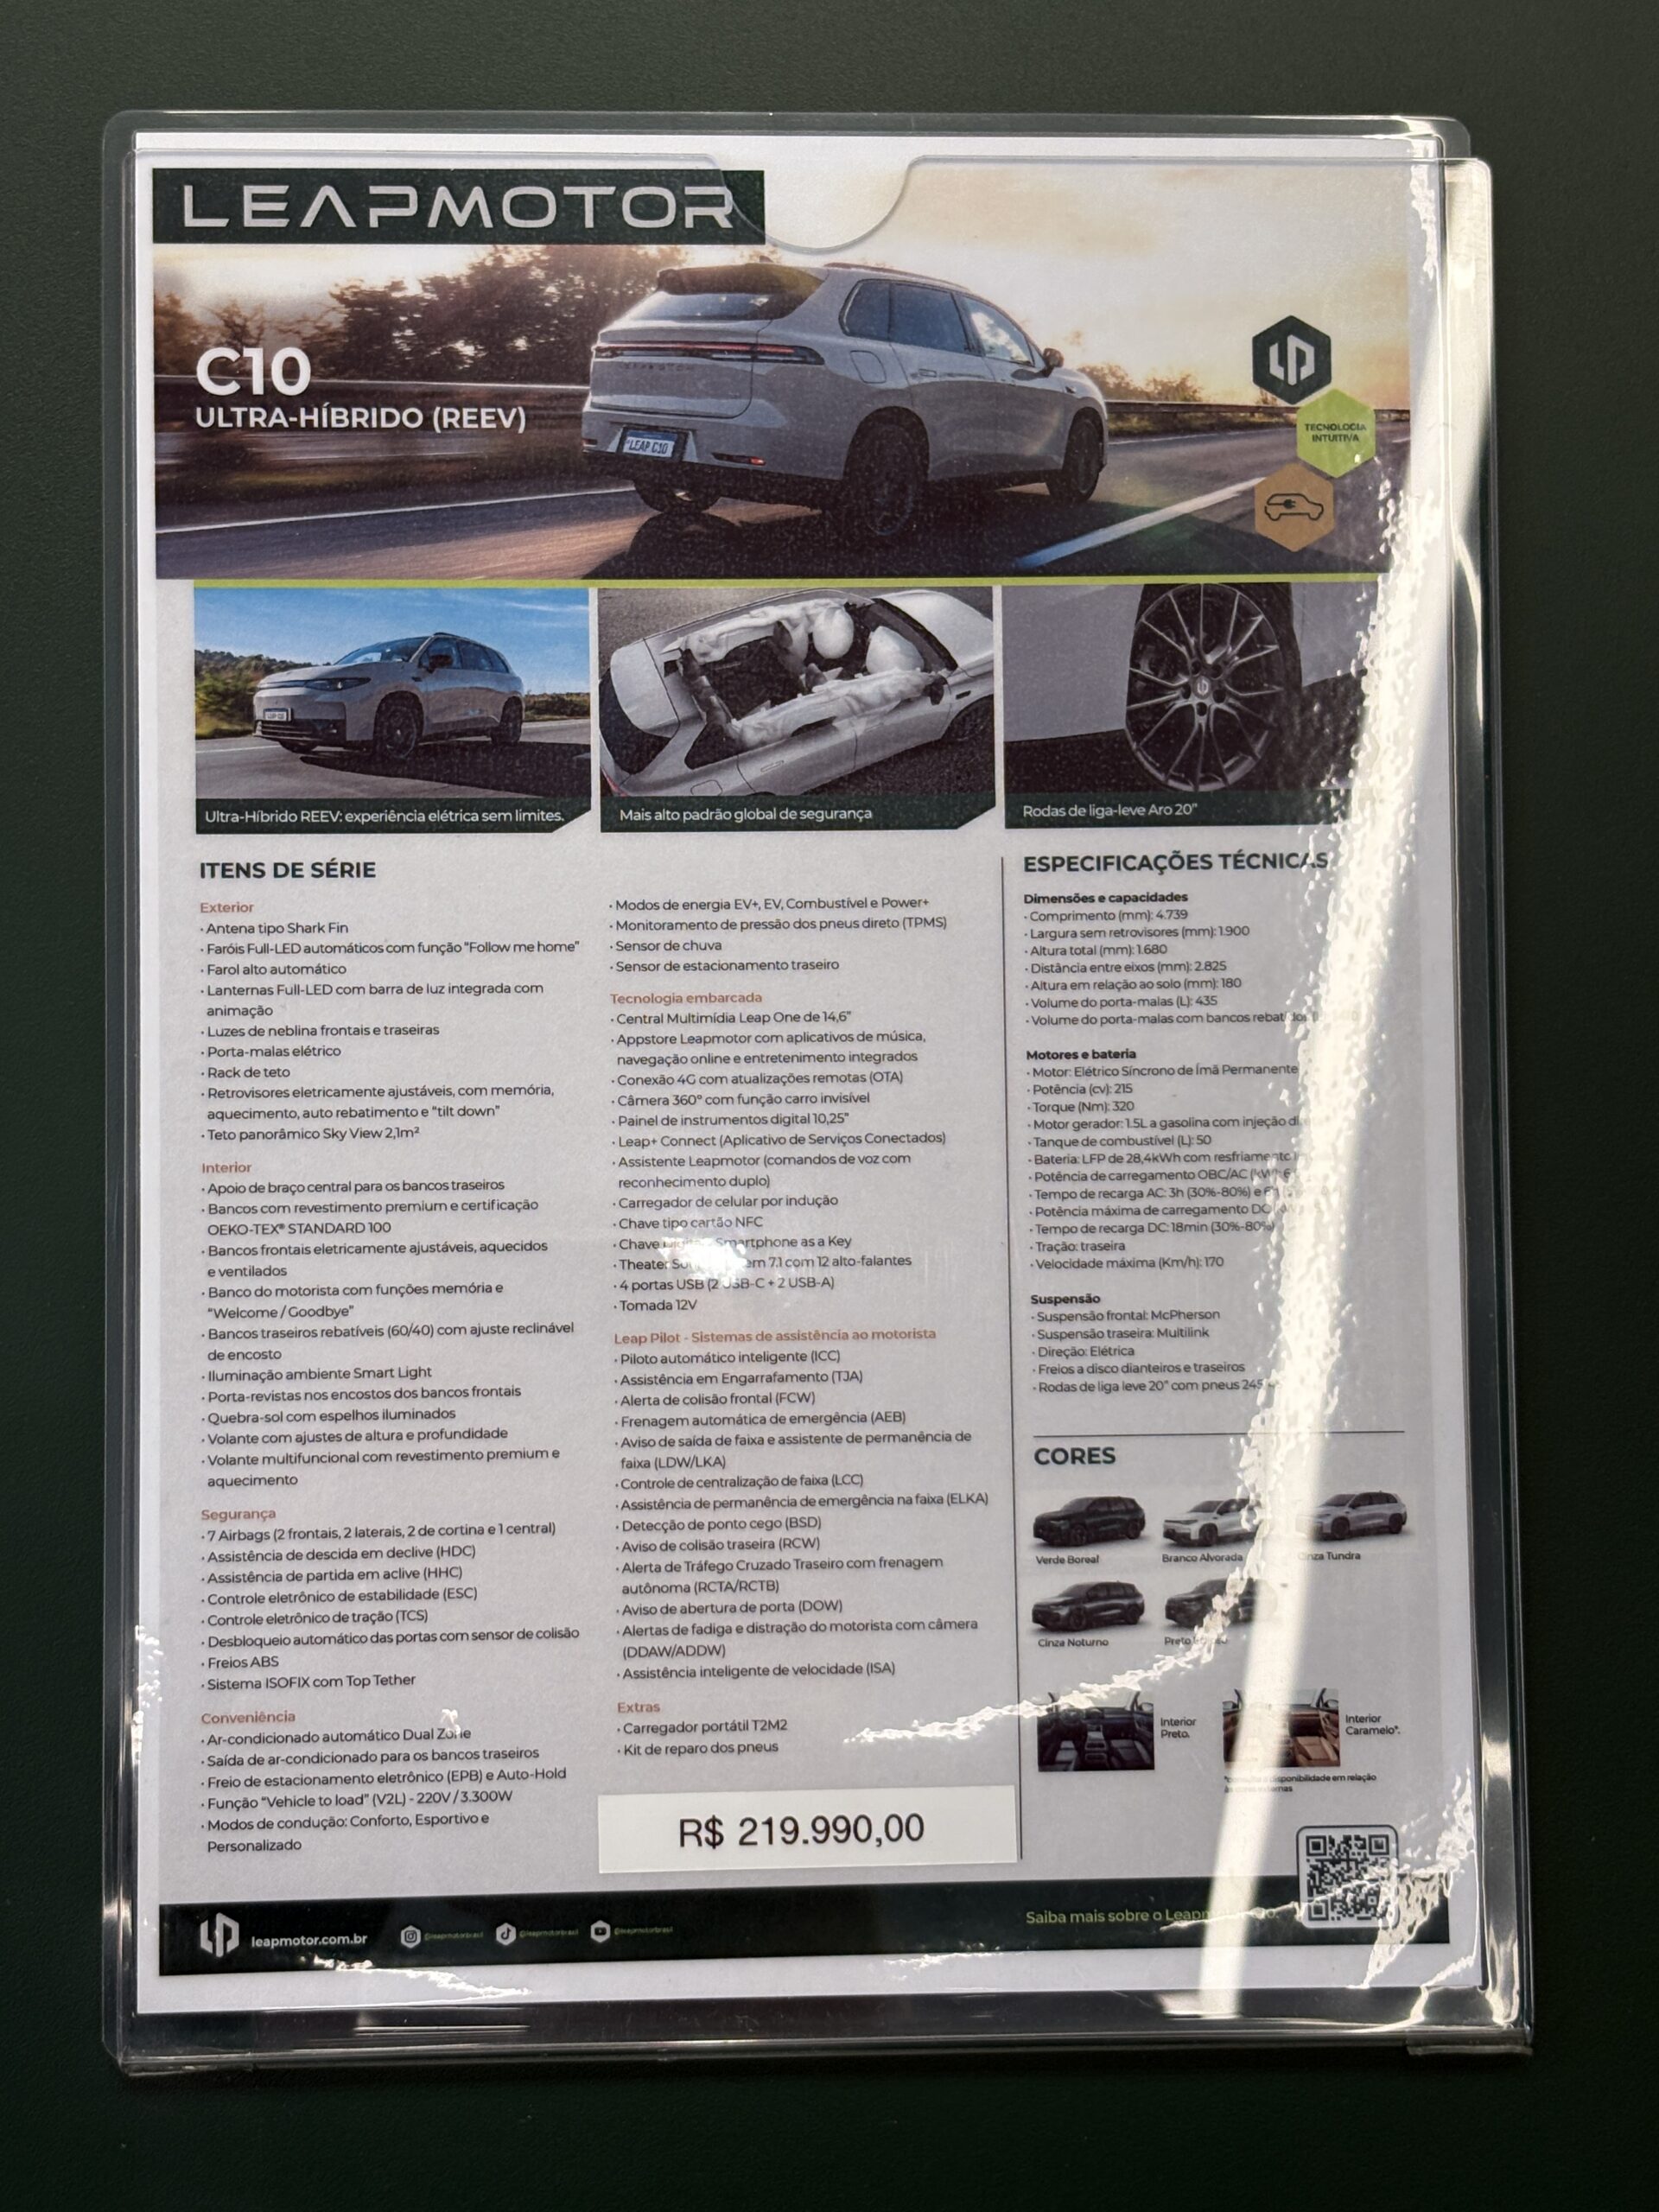
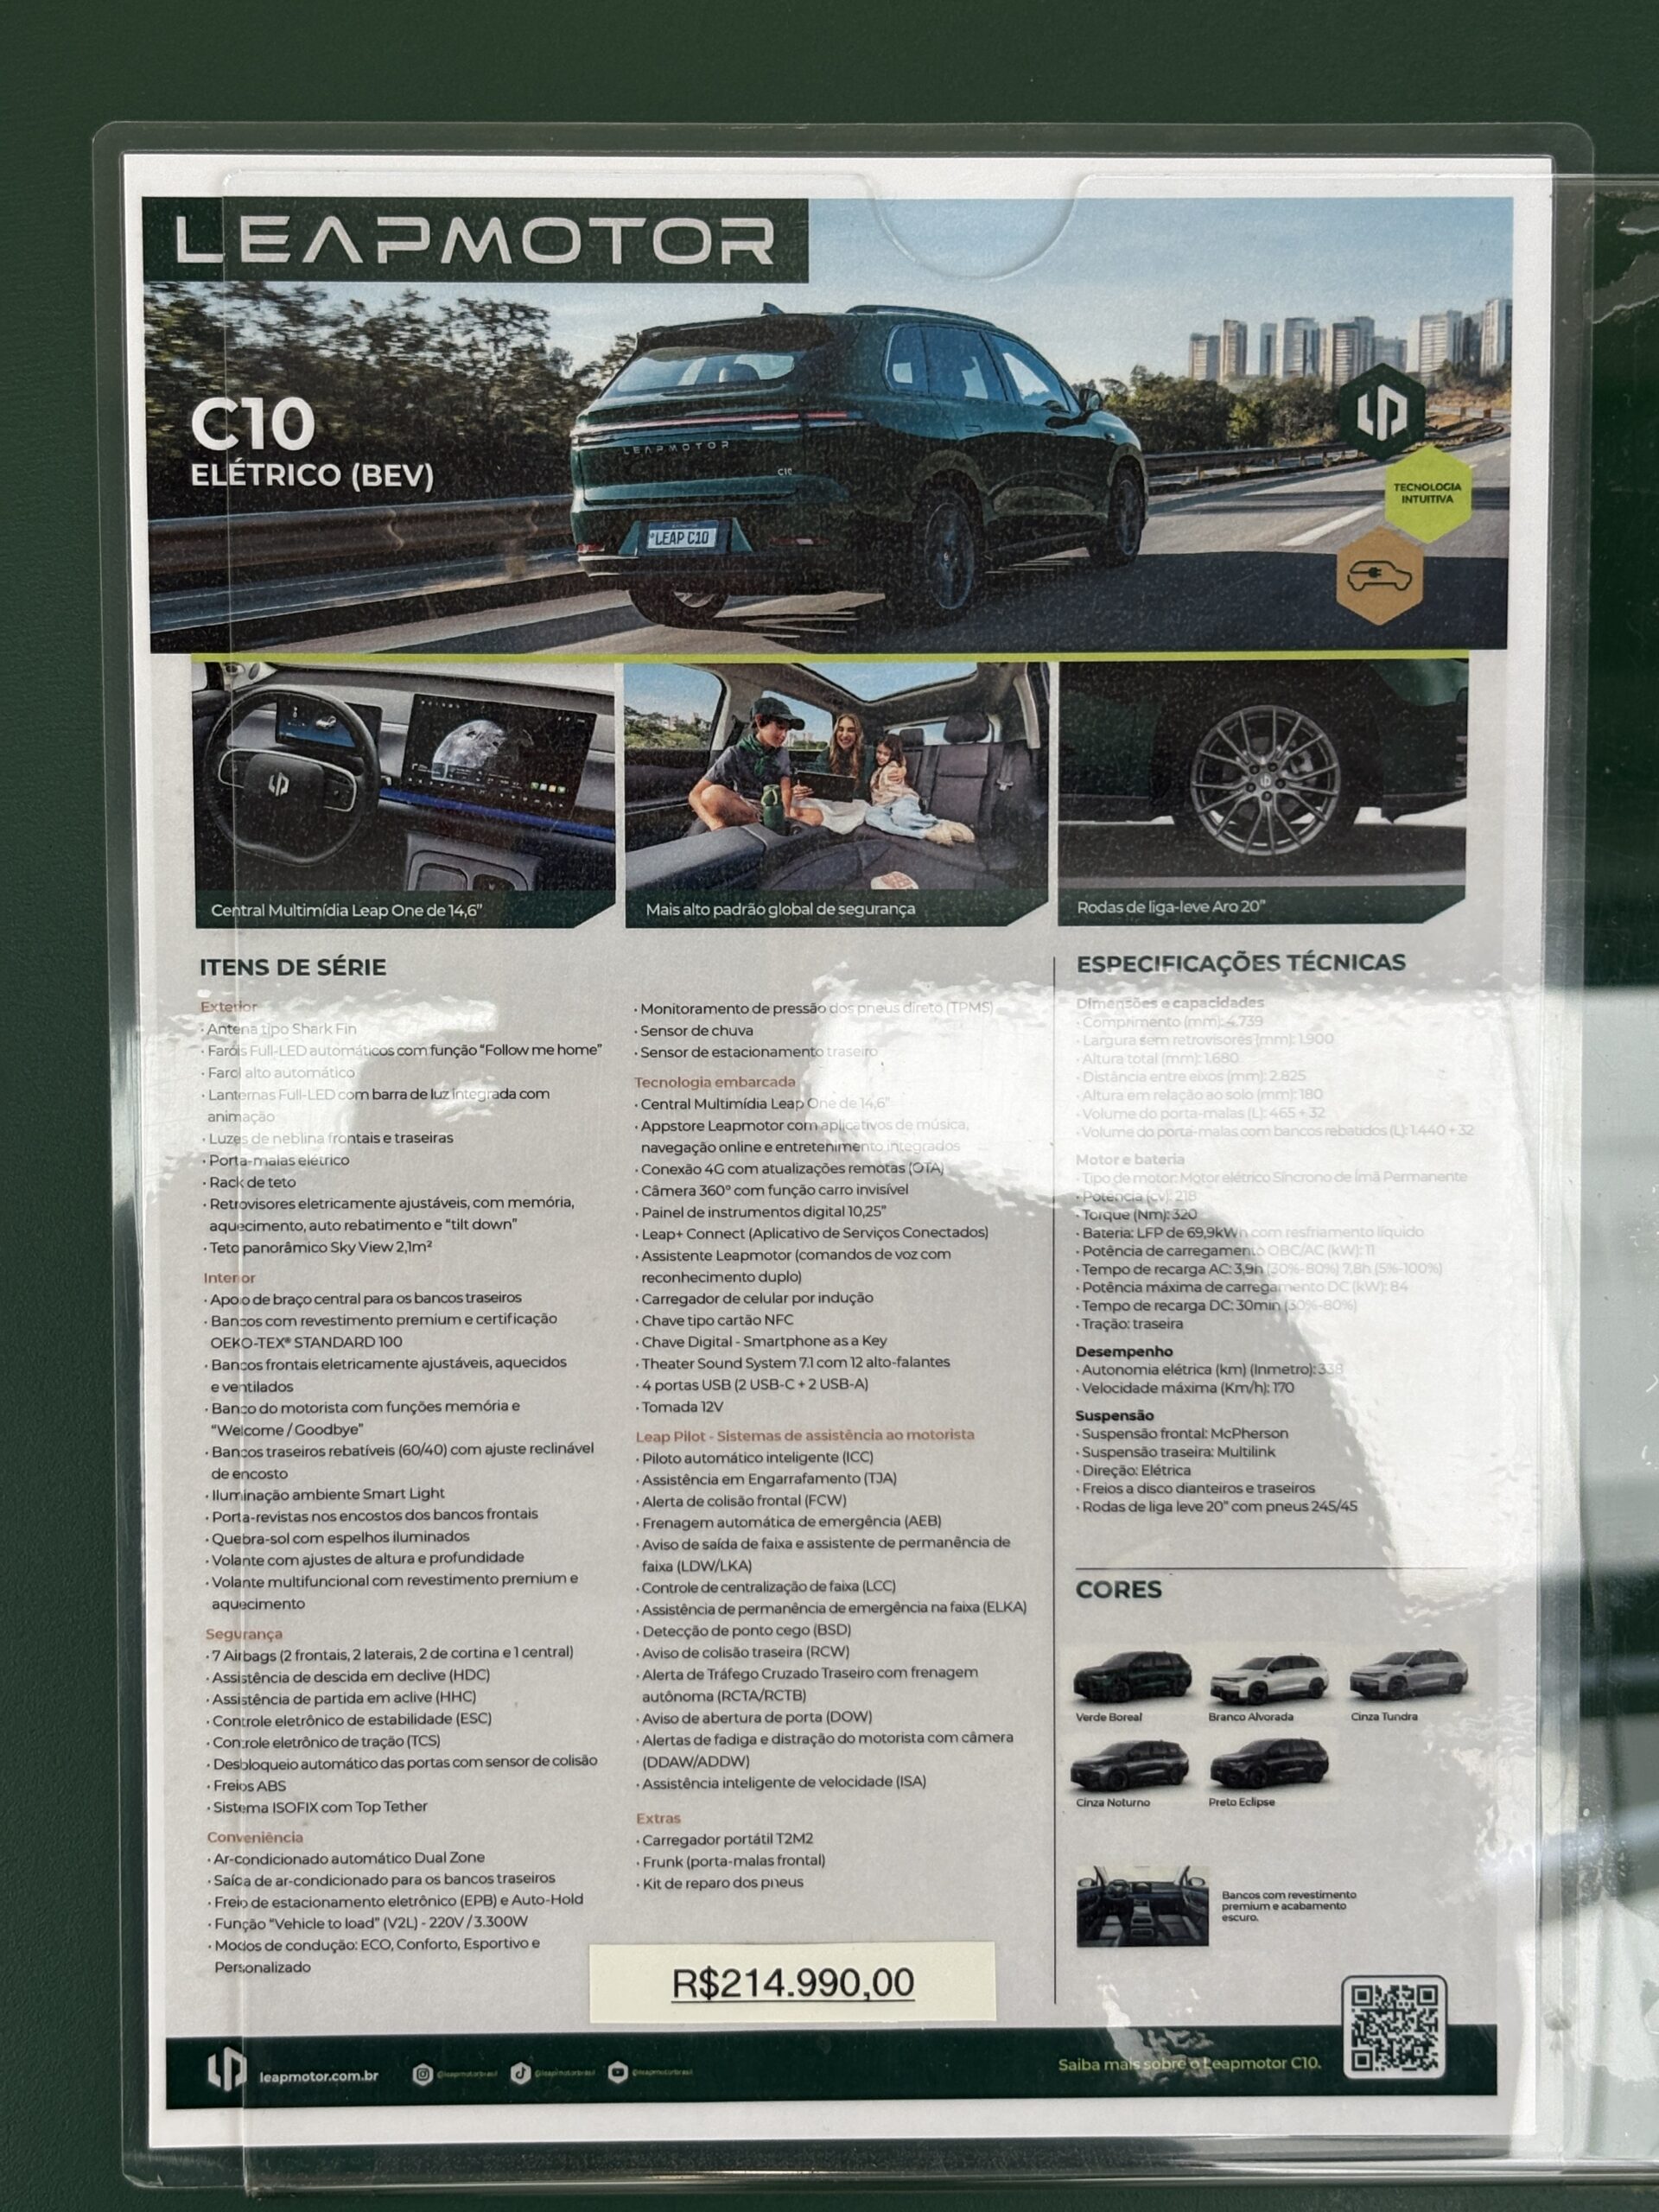
Hoja de especificaciones para la versión BEV, lo siento por el deslumbramiento.

Conduje el BEV, pero no tengo mucho que decir sobre las impresiones de conducción. Me hicieron mantenerlo en modo Eco y no sabía cómo configurarlo en una regen pesada. Así que no tenía potencia y estaba bastante distraído teniendo que lidiar con el tráfico pesado y cambiando constantemente del pedal del acelerador al pedal del freno. No culpo al coche por eso, el coche se puede configurar para un pedal, simplemente no pude hacerlo con la barrera del idioma.

BYD

BYD es ahora un vendedor de primer nivel en Brasil. En septiembre de 2026, terminó cuarto entre las marcas, con alrededor de 22,000 registros, por delante de Hyundai y Toyota. El Dolphin Mini se convirtió en el primer coche eléctrico en el top tres nacional, con 9.385 unidades. El plug-in King pasó el Toyota Corolla en agosto y vendió 1.666 autos en septiembre, contra 475 Corollas. Hasta agosto, BYD ya había vencido su volumen completo de 2025.

La construcción local está en marcha en Camaçari, Bahía. La planta, inaugurada en octubre de 2025, es la más grande de BYD fuera de Asia, cuesta R$ 5,5 mil millones, y puede fabricar 150.000 vehículos al año, con un objetivo posterior de 600.000. Ya ensambla el Dolphin Mini, King y Song Pro, y emplea a 8.500 personas, con soldadura, pintura y estampado a fin de año.

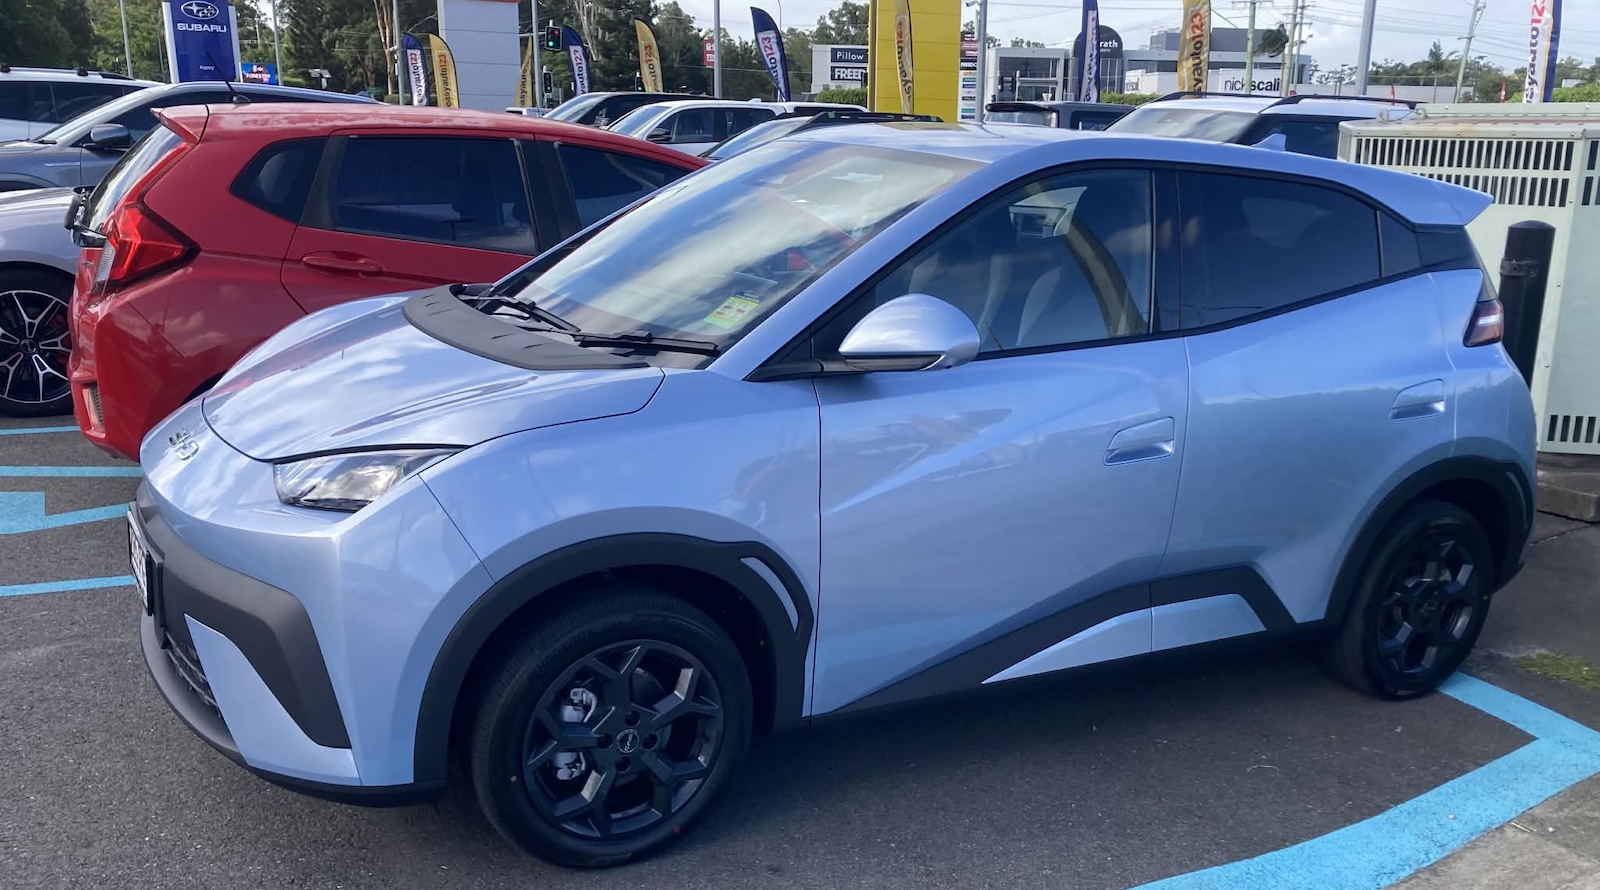
Mike compró un Dolphin Mini (llamado la Gaviota en algunos mercados) durante un par de años y le encanta. Él puede conseguir otro, o tal vez el Geely EX2.

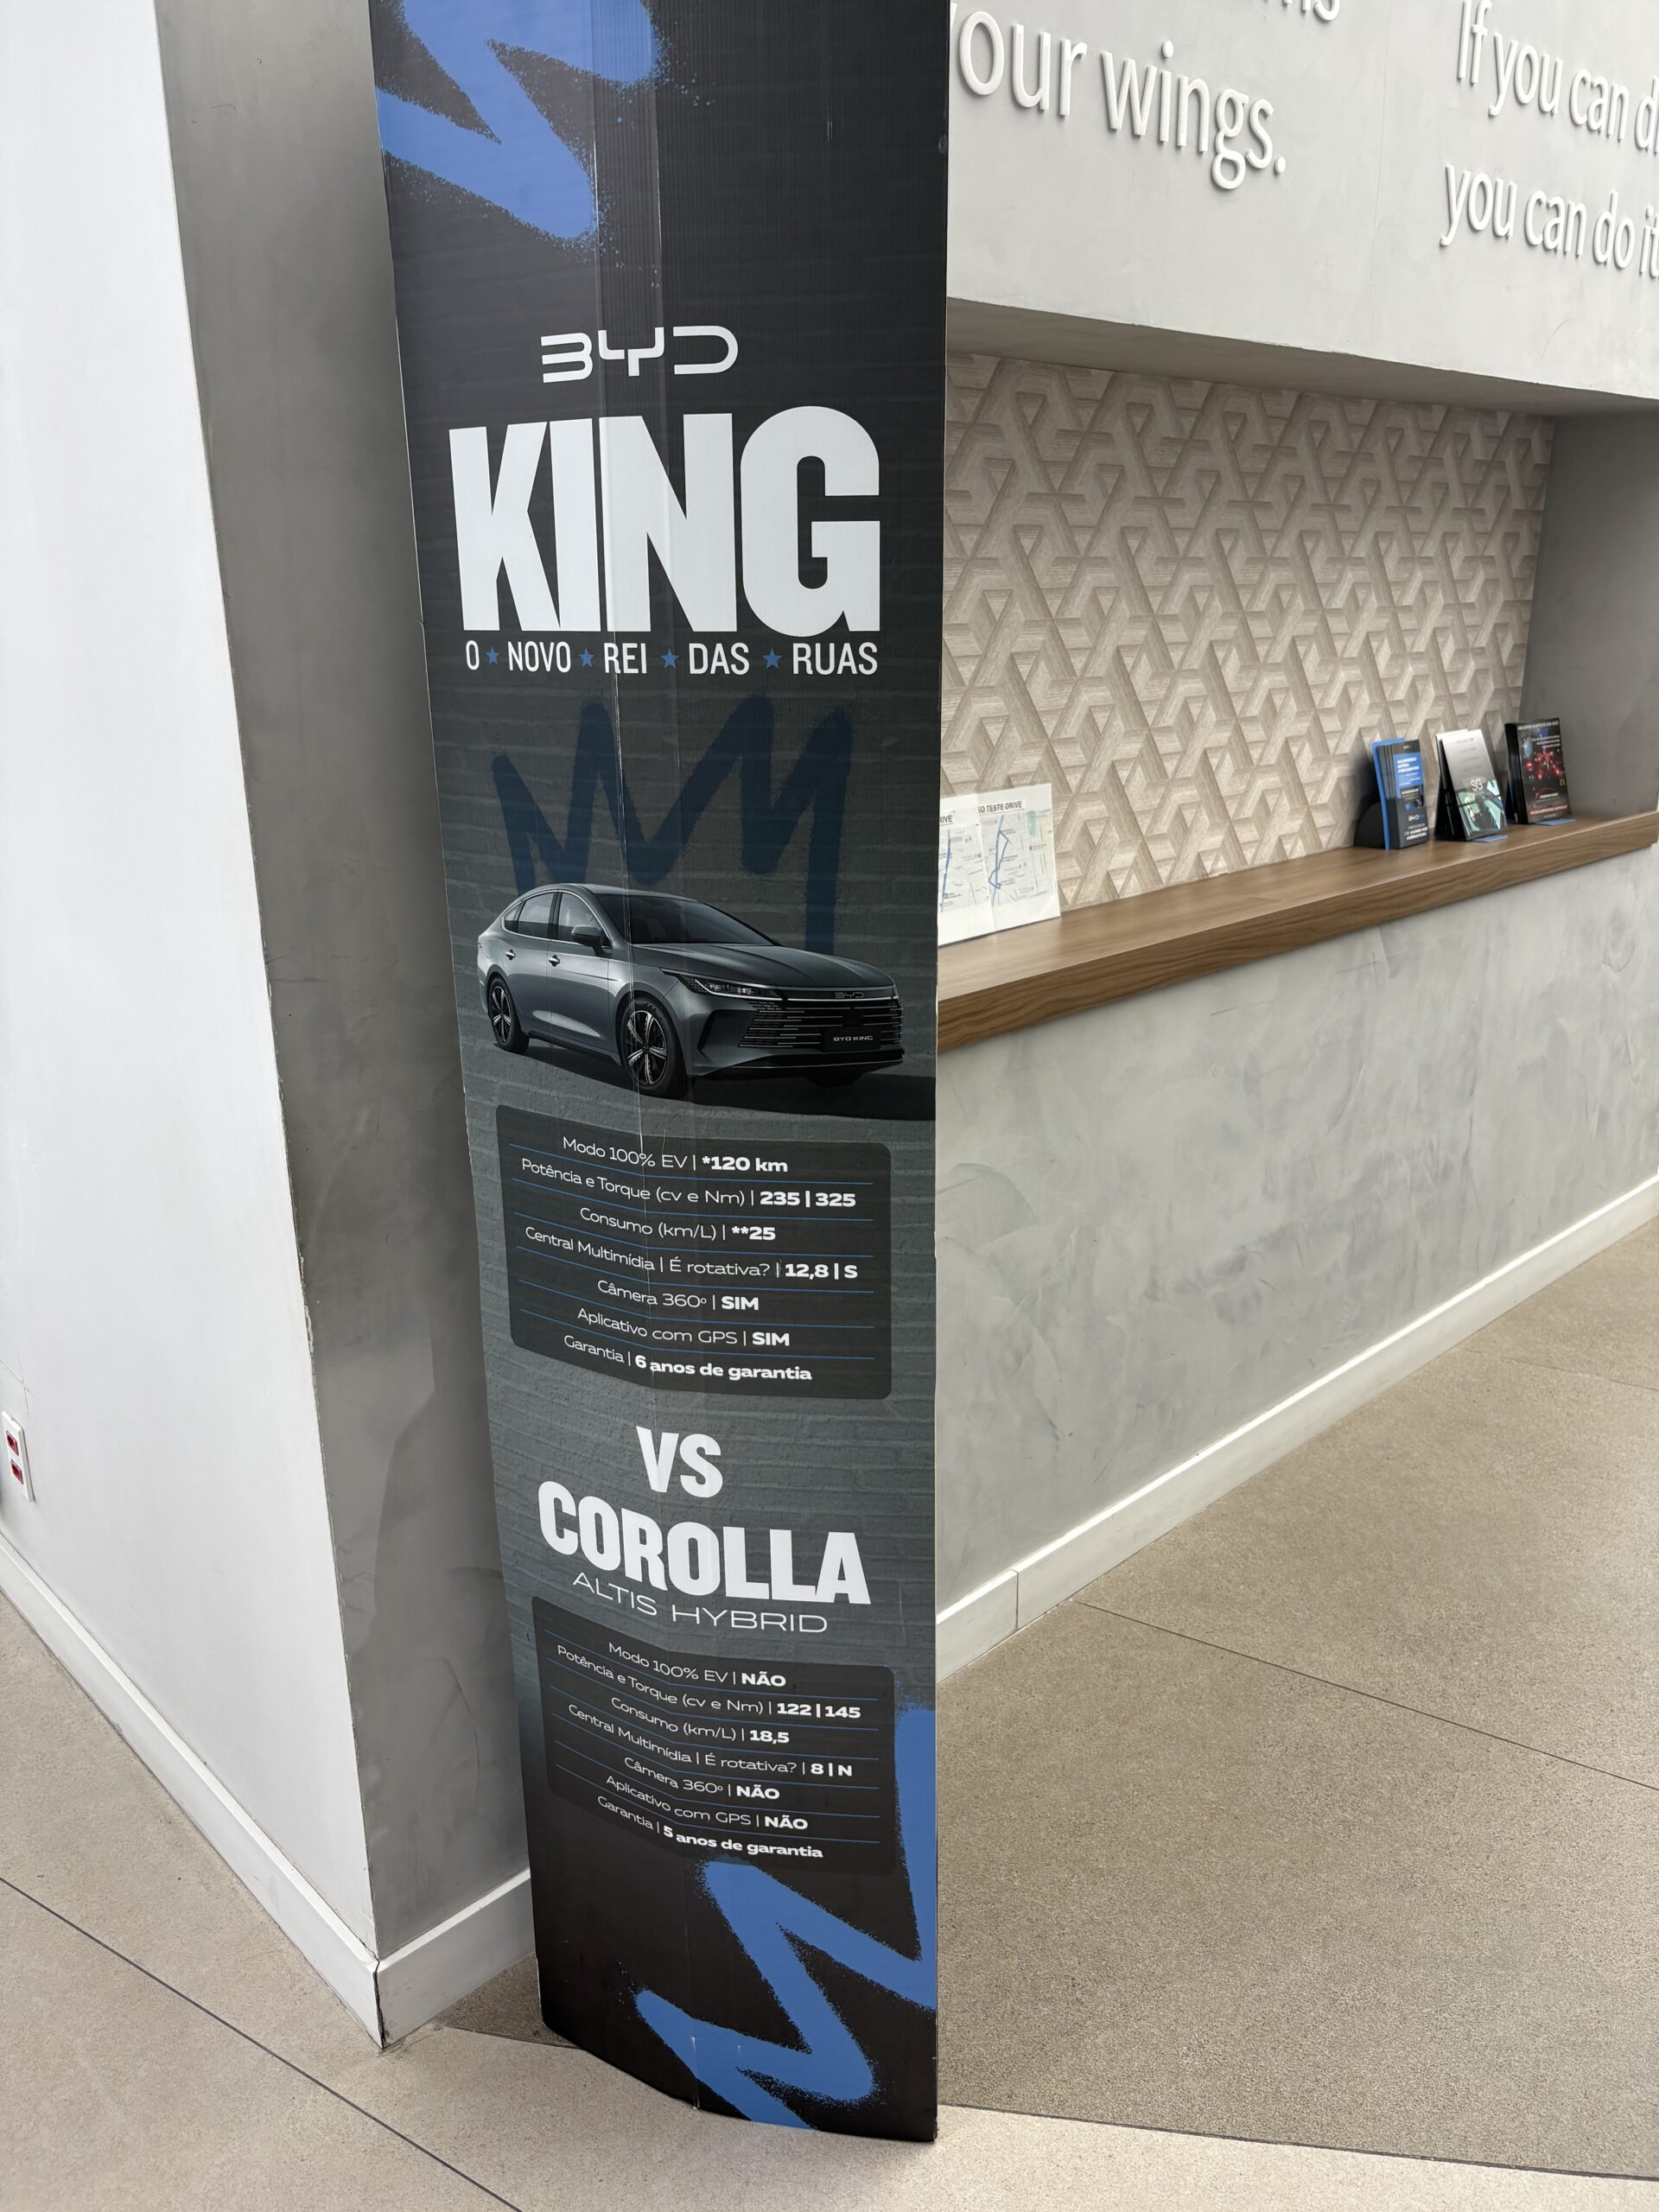
Es bueno ver a BYD comparar su híbrido enchufable con el híbrido no enchufable Toyota Corolla.

BYD tiene más potencia, mejor economía de combustible, 120 km de rango totalmente eléctrico y una garantía de 6 años! Y es 20,000 menos (alrededor de $ 4,000 menos). ¿Qué tiene Toyota? Una buena reputación, pero que solo dura tanto tiempo. ¡El Rey ahora está vendiendo más que el Corolla!

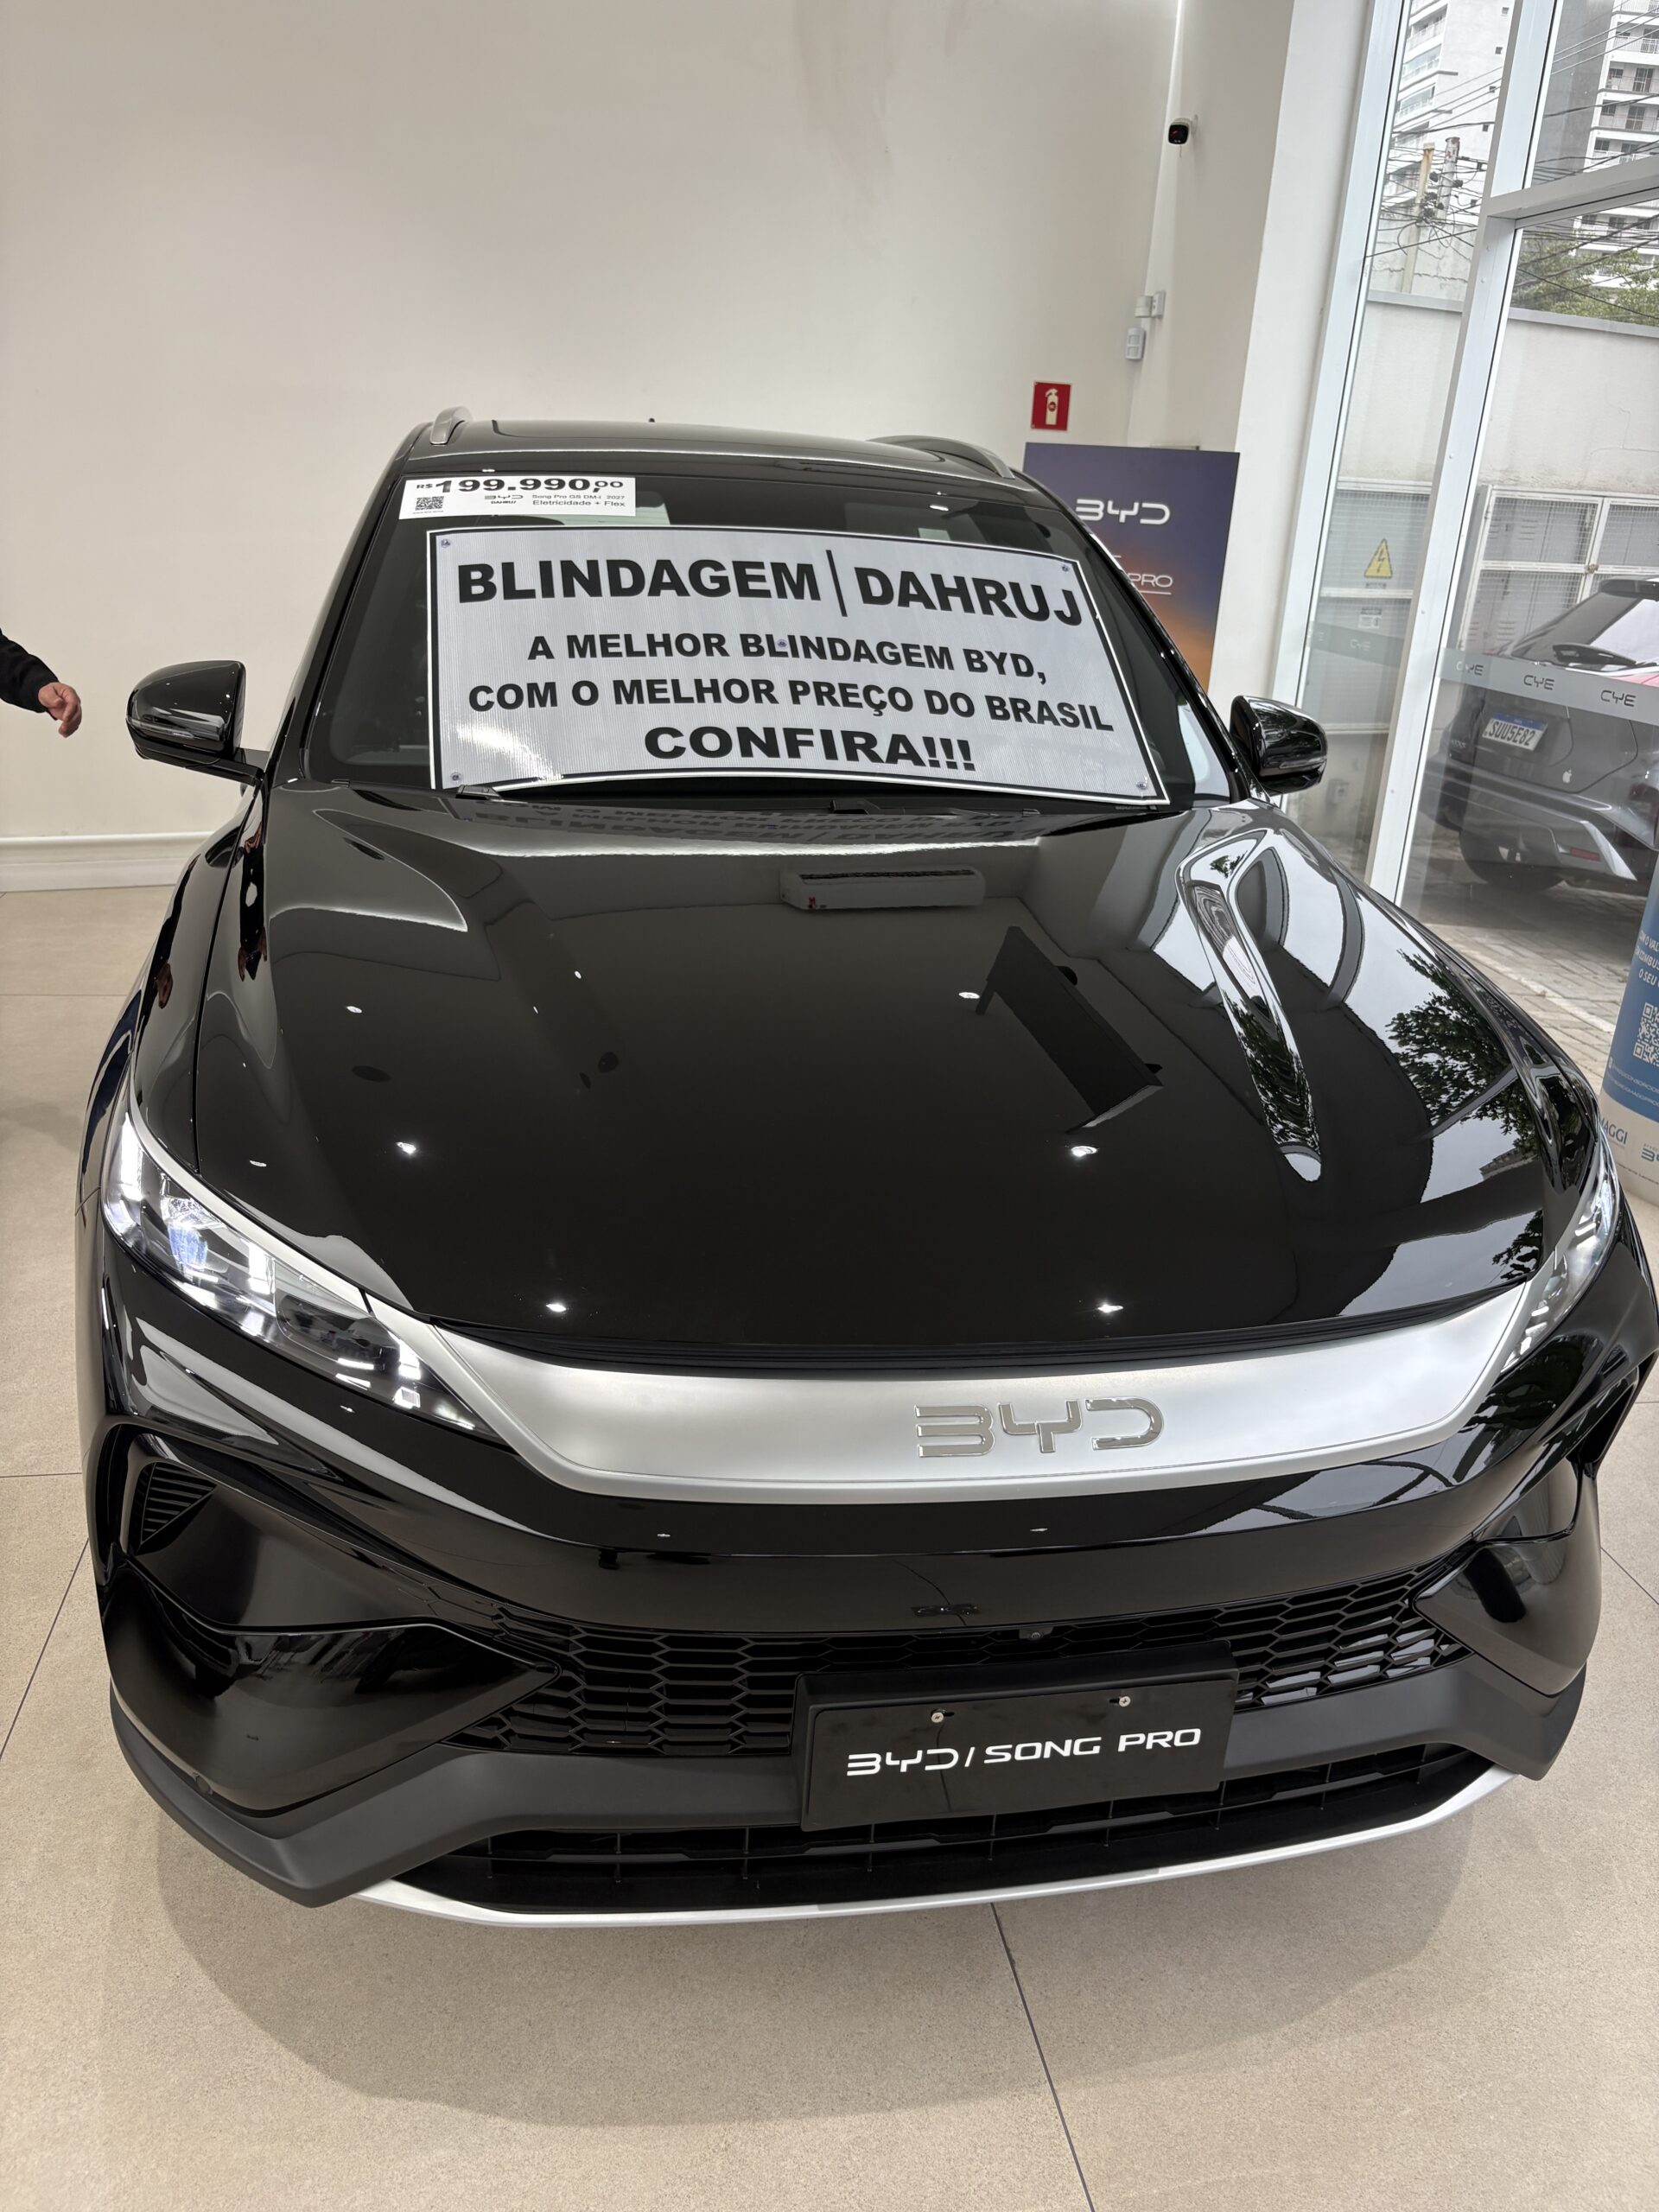
Este Song Pro fue el coche que Mike iba a comprar para reemplazar un coche flexible envejecido.

Después de pensar un poco más sobre su situación (ahora es un nidador vacío, sus hijos han crecido), puede que obtenga otro pequeño vehículo eléctrico barato.

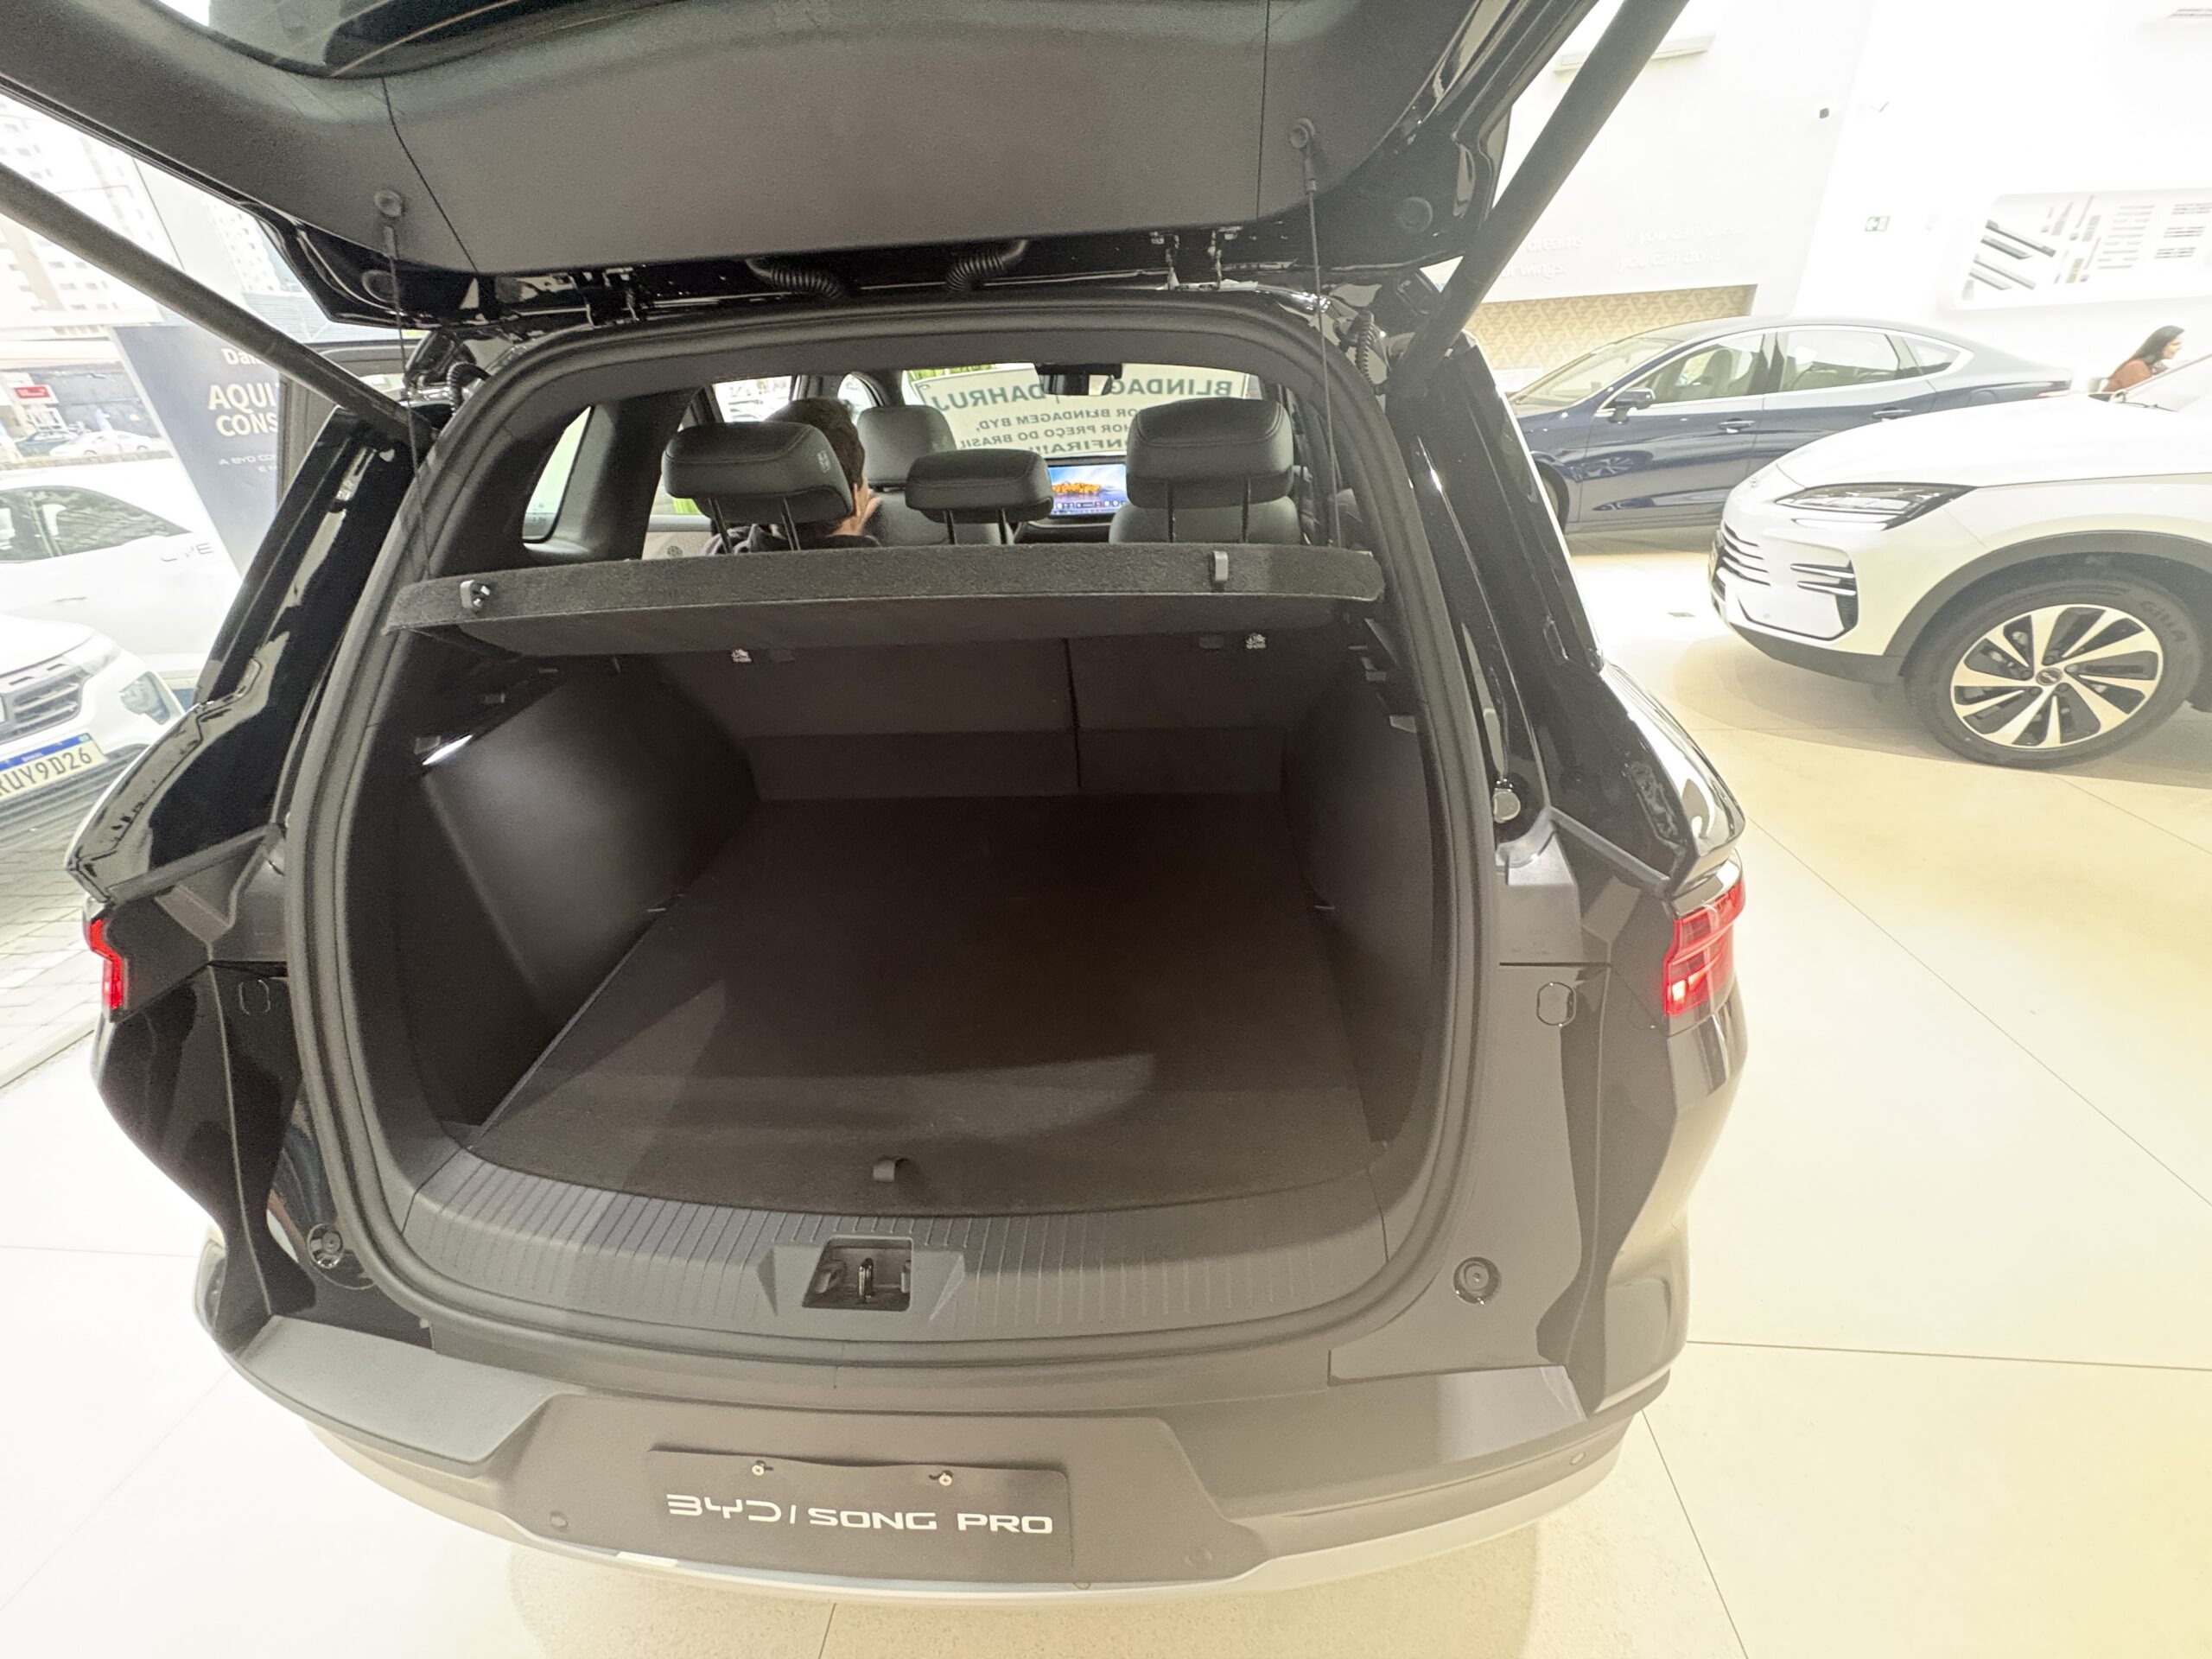
El Song Pro es un coche grande para Brasil.
Un montón de espacio para el equipaje.

Mike también escuchó cosas buenas sobre el Atto 2 (que aún no había llegado al distribuidor que visité). El Atto 2 es el SUV enchufable compacto de BYD, construido en Camaçari desde aproximadamente R$150,000 ($29,000). El ensamblaje de SKD comenzó en julio de 2026, antes de las entregas de septiembre. Se encuentra por encima de la escotilla Dolphin y debajo de la Song Pro, compartiendo el híbrido flexible de ese modelo con 110 km de rango eléctrico. Mike piensa que se venderá como hotcakes, ya que nadie tiene un híbrido enchufable a ese precio. Puede obtener vehículos eléctricos puros por aproximadamente $ 5,000 menos, lo cual es ideal para un automóvil urbano, pero con la mala carga de Brasil, necesita un plug-in si desea viajar sin ansiedad de rango.

Motores de la Gran Muralla

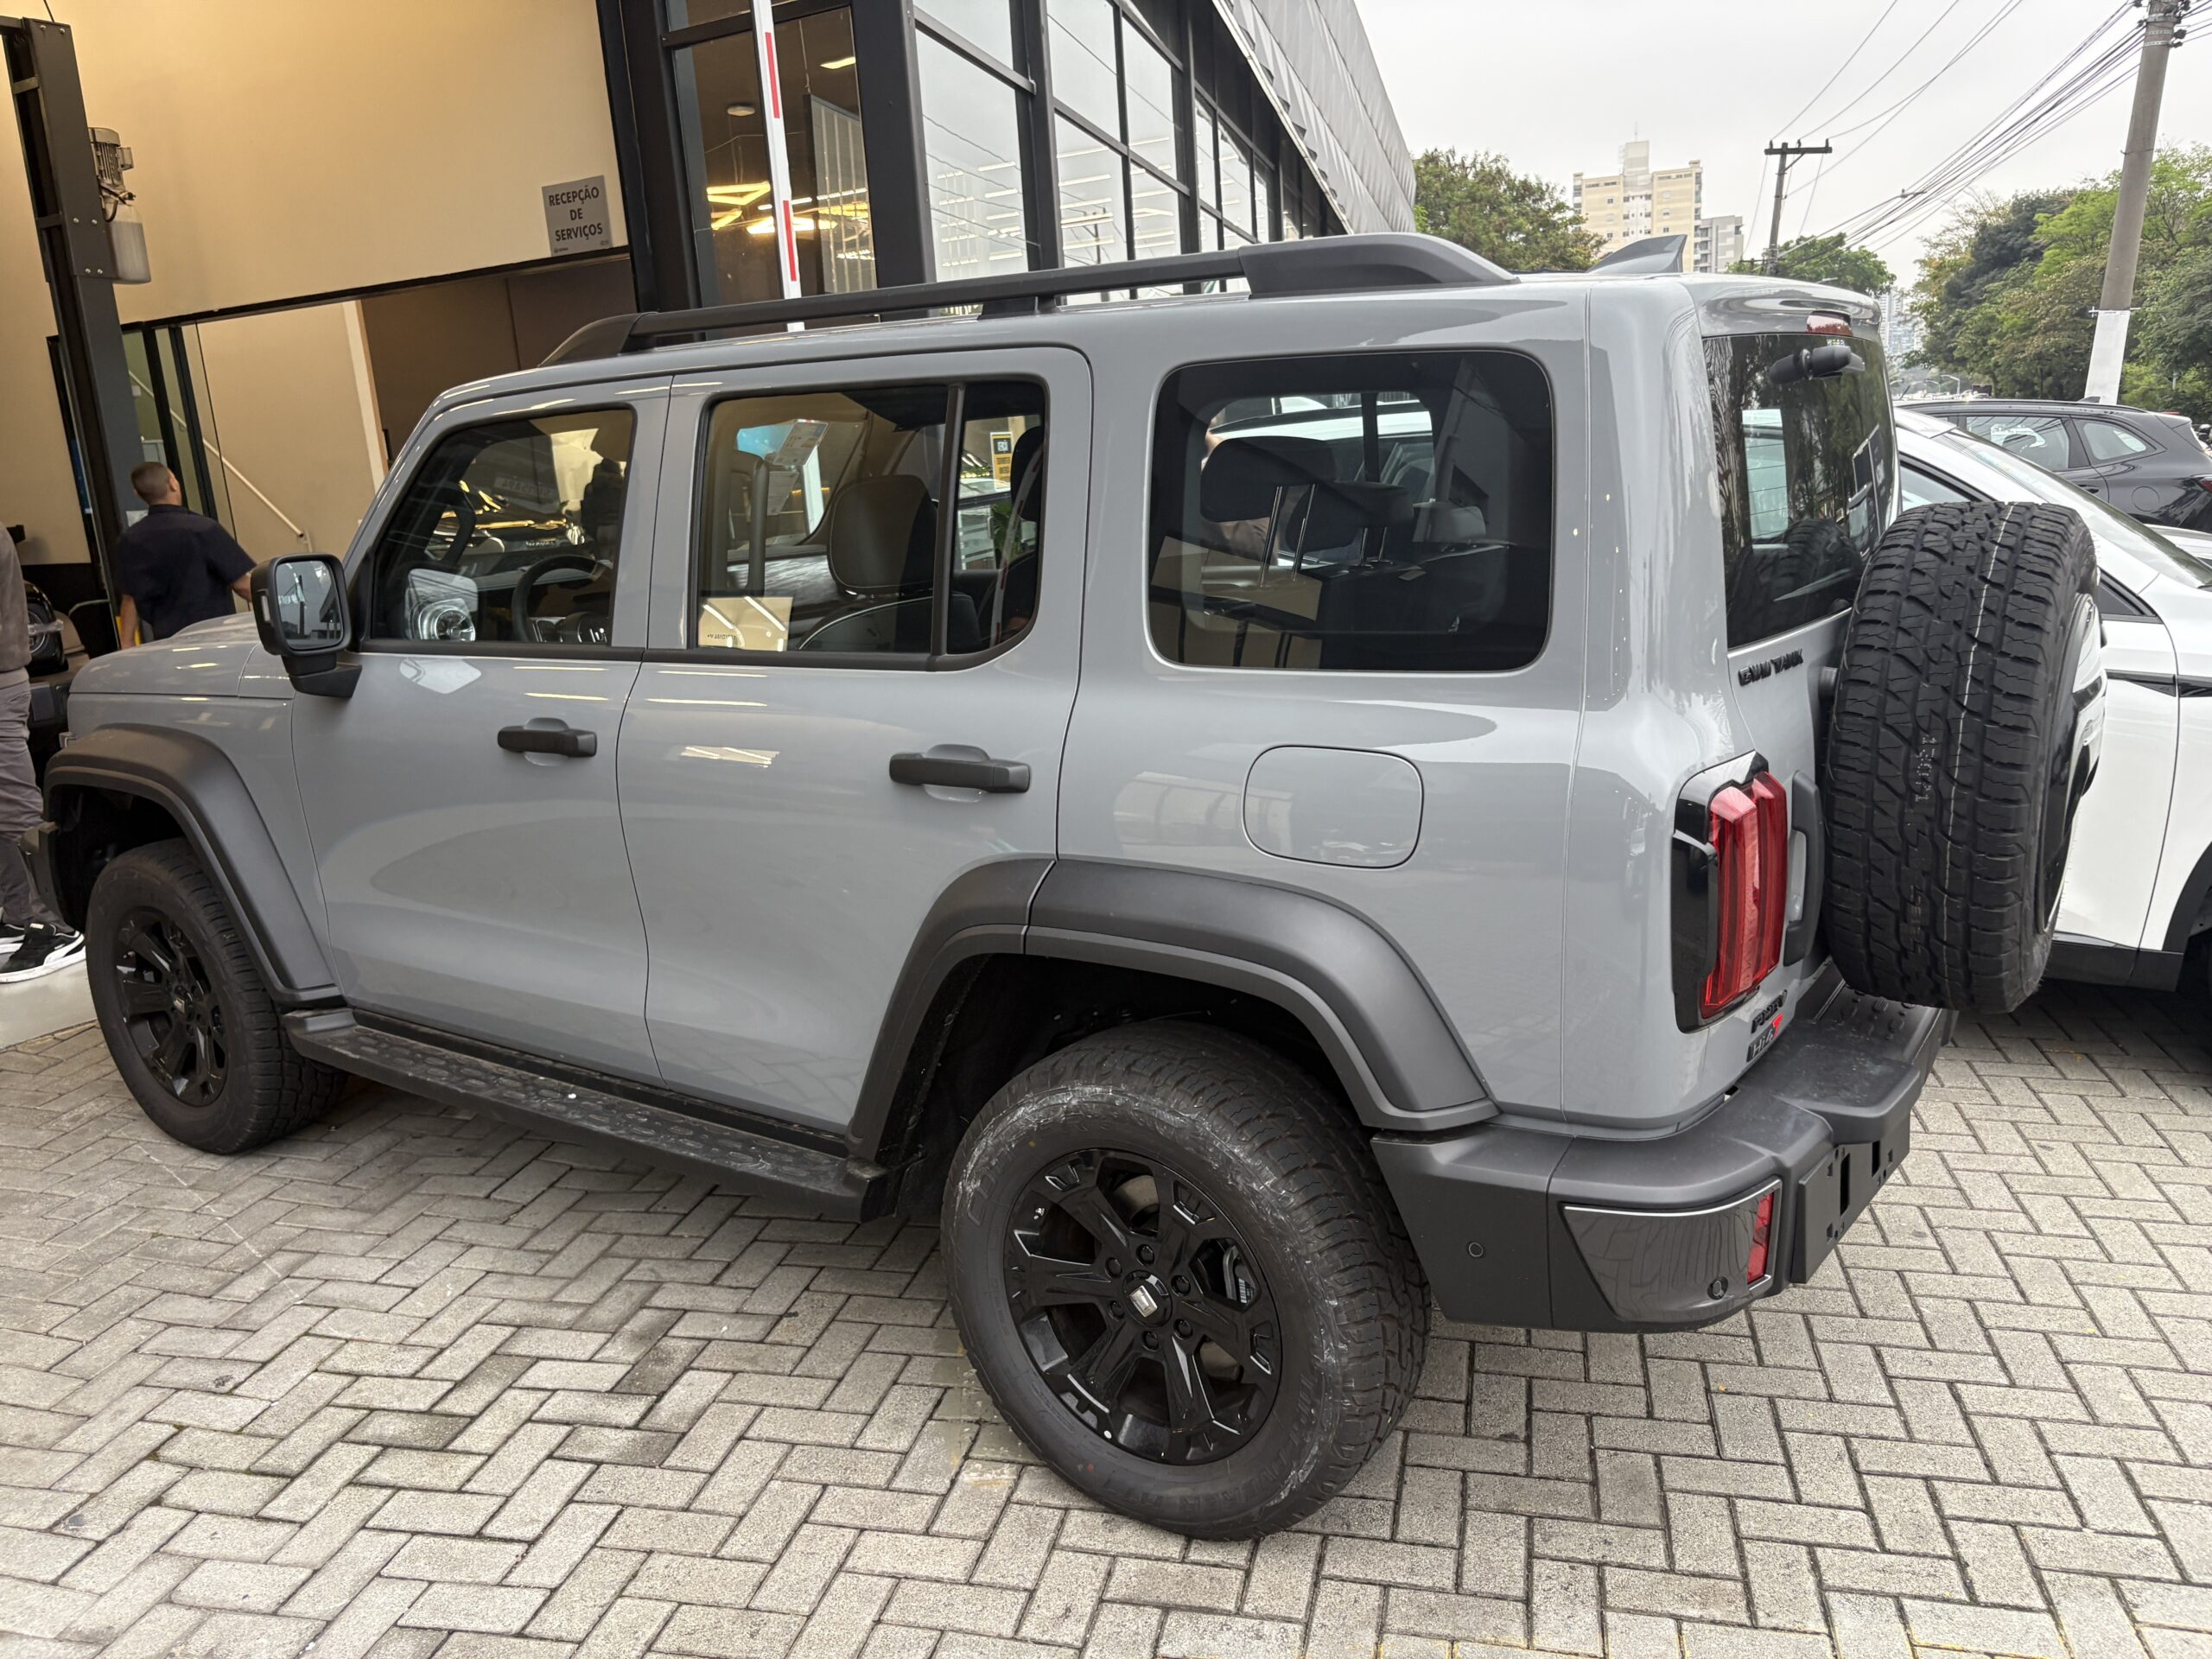
GWM es ahora una marca top 10 en Brasil. En septiembre de 2026, el Haval H6 registró alrededor de 6.400 ventas y lideró SUVs minoristas, por delante de Volkswagen Tera y T-Cross. A mediados de agosto, la marca ya había superado su total completo de 2025. Construye el híbrido flexible H6, el H9 y el Poer P30 pickup en Iracemápolis, São Paulo, su primera planta latinoamericana, con una calificación de 50,000 al año y con el objetivo de tener plena capacidad en 2027.

El lado eléctrico es el Ora 03, vendido en otro lugar como el Ora Good Cat. Lanzado en Brasil en 2023, es una escotilla de 171 hp con una batería de 58 kWh y 315 km de gama Inmetro. En junio de 2026, GWM lo redujo a R$149,990, bajo el BYD Dolphin GS. Es un vendedor de nicho al lado del H6. Quería ver el Ora 03, pero estaban agotados, solo tenían fotos de ellos.

Mike dijo que estos son populares entre las familias grandes ricas, ya que son $ 75,000 en lugar de significativamente menos para un Toyota de ese tamaño.
El tanque es también un vehículo popular similar a Jeep.
El Wey 07 es un plug-in de lujo con características como asientos de gravedad cero y asientos de capitán en la segunda fila. Se extiende desde R$429,000, o $82,000.

¿Geely

Estaba más emocionada de ver los coches Geely, ya que lo están haciendo tan bien a nivel mundial. Geely también es propietaria de Polestar, Volvo y Zeekr, entre otras marcas menores. Me impresionó en general, pero no me gustó la estética: los autos eran técnicamente geniales, pero necesitan un mejor diseñador de interiores en mi opinión.

Geely ingresó a Brasil en 2025 y compró el 26,4% de Renault do Brasil, comprometiendo R$5,8 mil millones a la planta de Ayrton Senna en São José dos Pinhais, Paraná. El plug-in EX5 EM-i comenzó la producción local en septiembre de 2026, con ventas previstas para noviembre. La escotilla eléctrica EX2, lanzada en noviembre de 2025, comienza la producción allí en diciembre. Es el segundo vehículo eléctrico barato más vendido del país, con alrededor de R$124.600 con 289 km de rango Inmetro. Las ventas mensuales alcanzaron su punto máximo cerca de 5.800 en agosto, y luego cayeron a alrededor de 2.700 en septiembre. El volumen del año hasta la fecha es de aproximadamente 26.500.

¡Echa un vistazo al Geely EX2, un coche increíble por el dinero! Compite con el Dolphin Mini en precio pero es casi tan grande como el Dolphin.
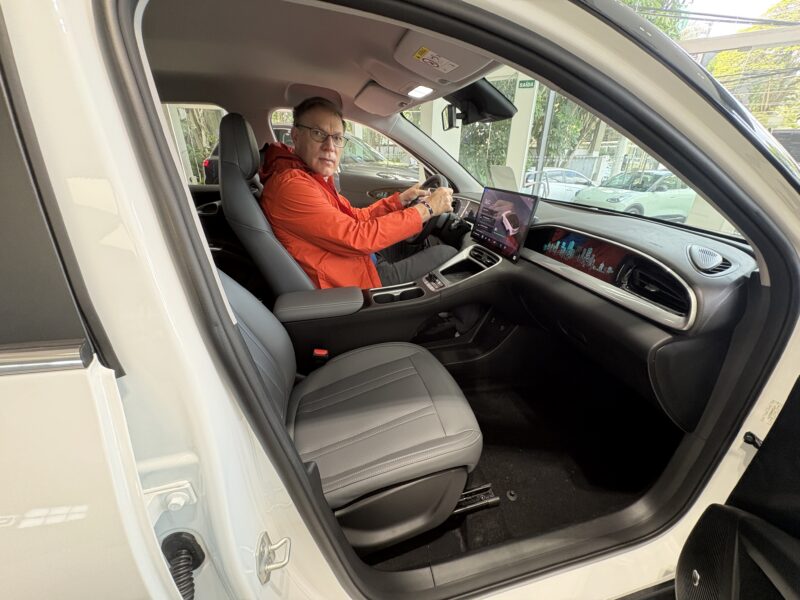
Mike y yo no éramos fans del horizonte de la ciudad frente al pasajero.
Me encanta el diseño exterior y el marketing; es el interior que creo que está demasiado ocupado.
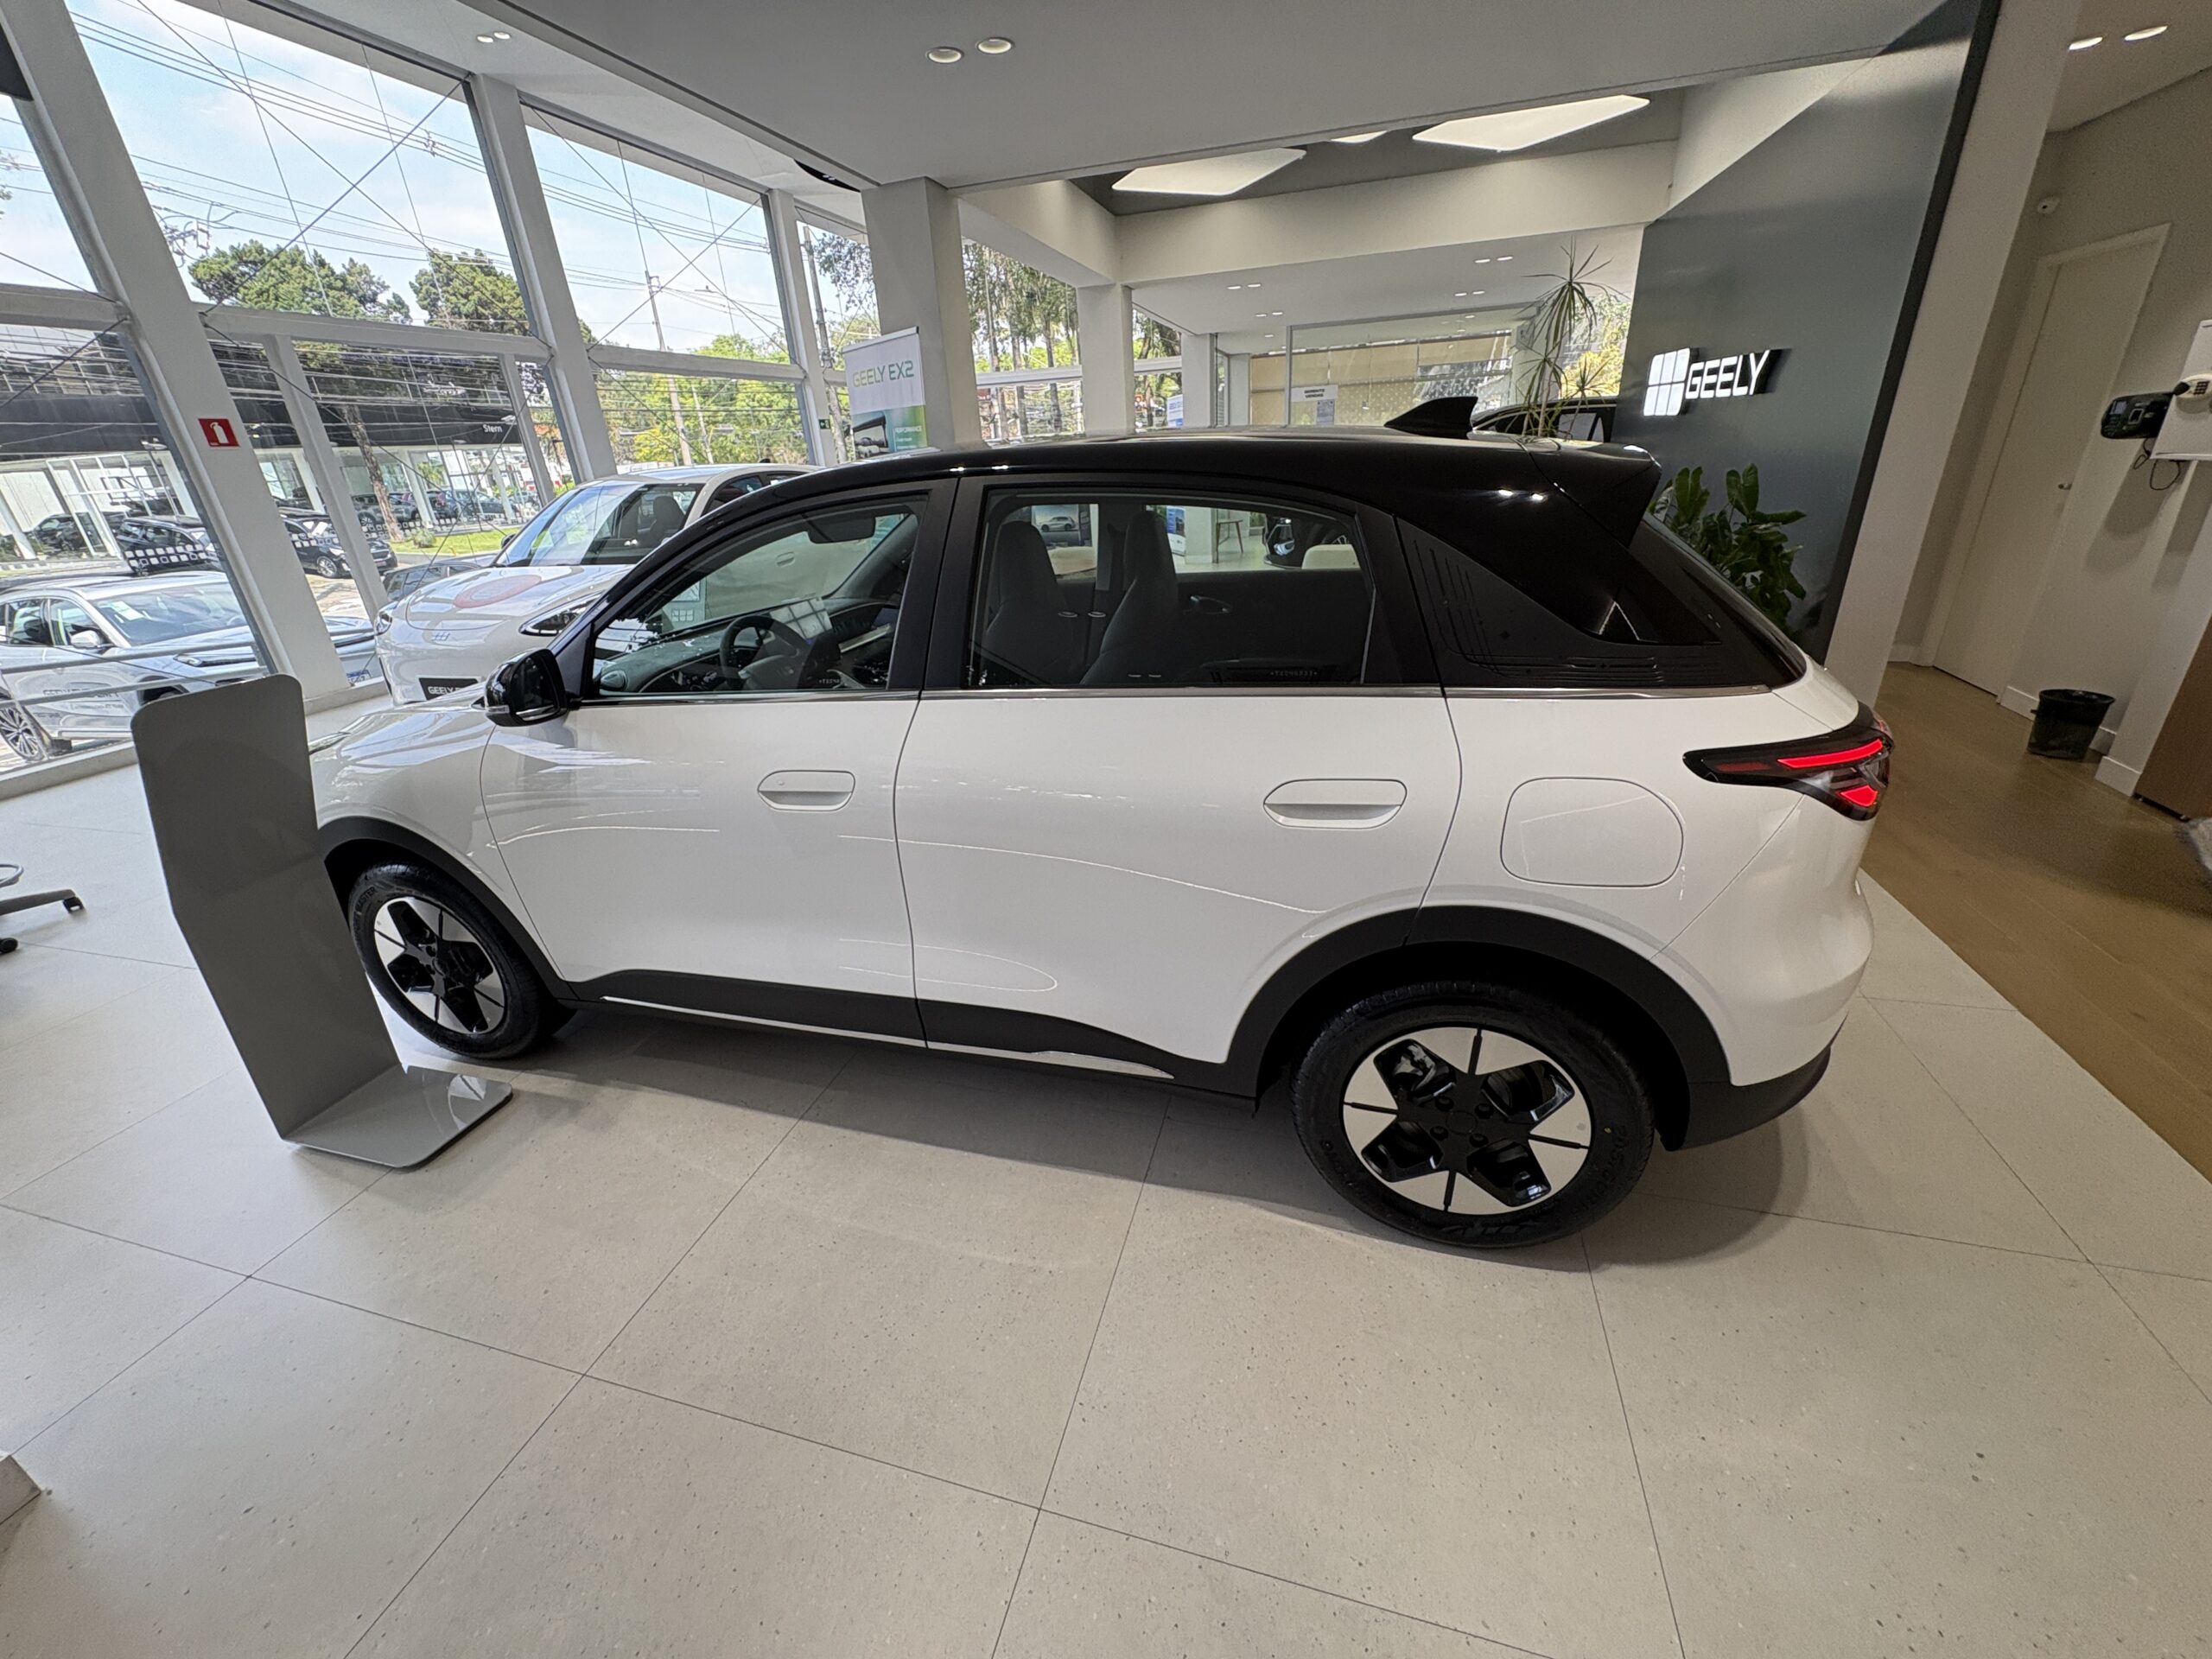
Vista lateral de la EX2.
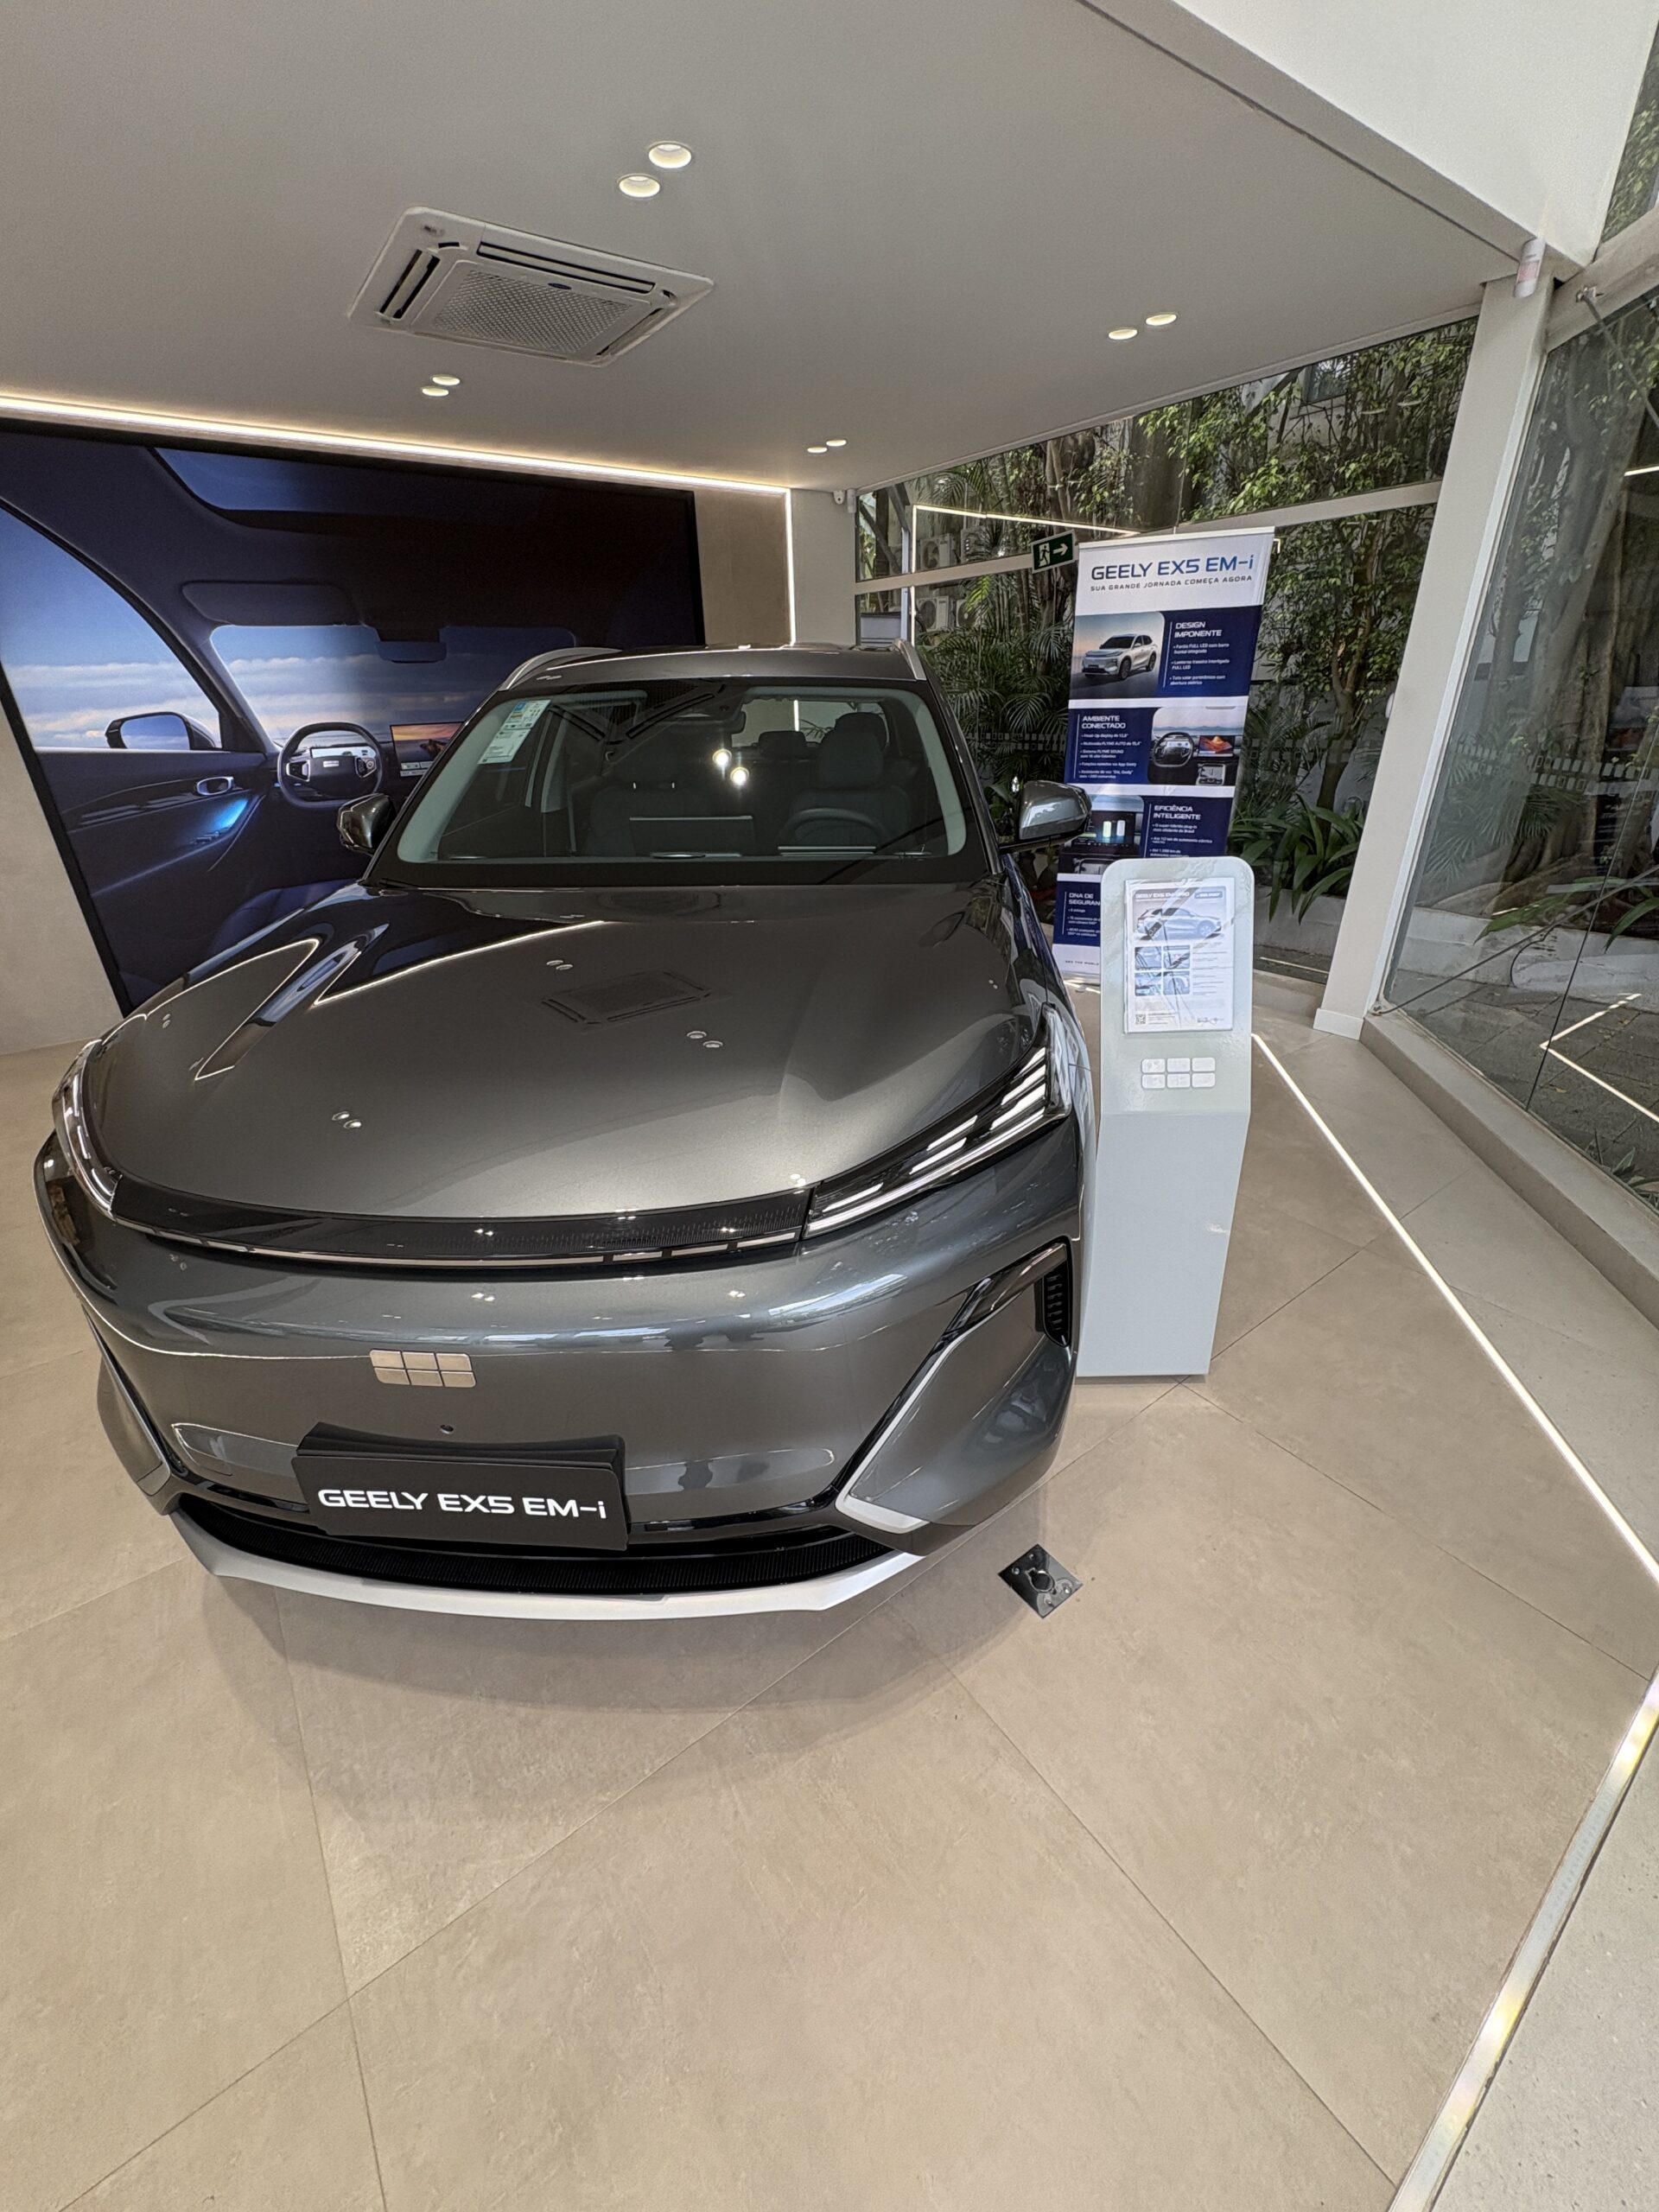
Su plug-in EX5 de primera línea también viene como un modelo totalmente eléctrico.
Póster de ventas
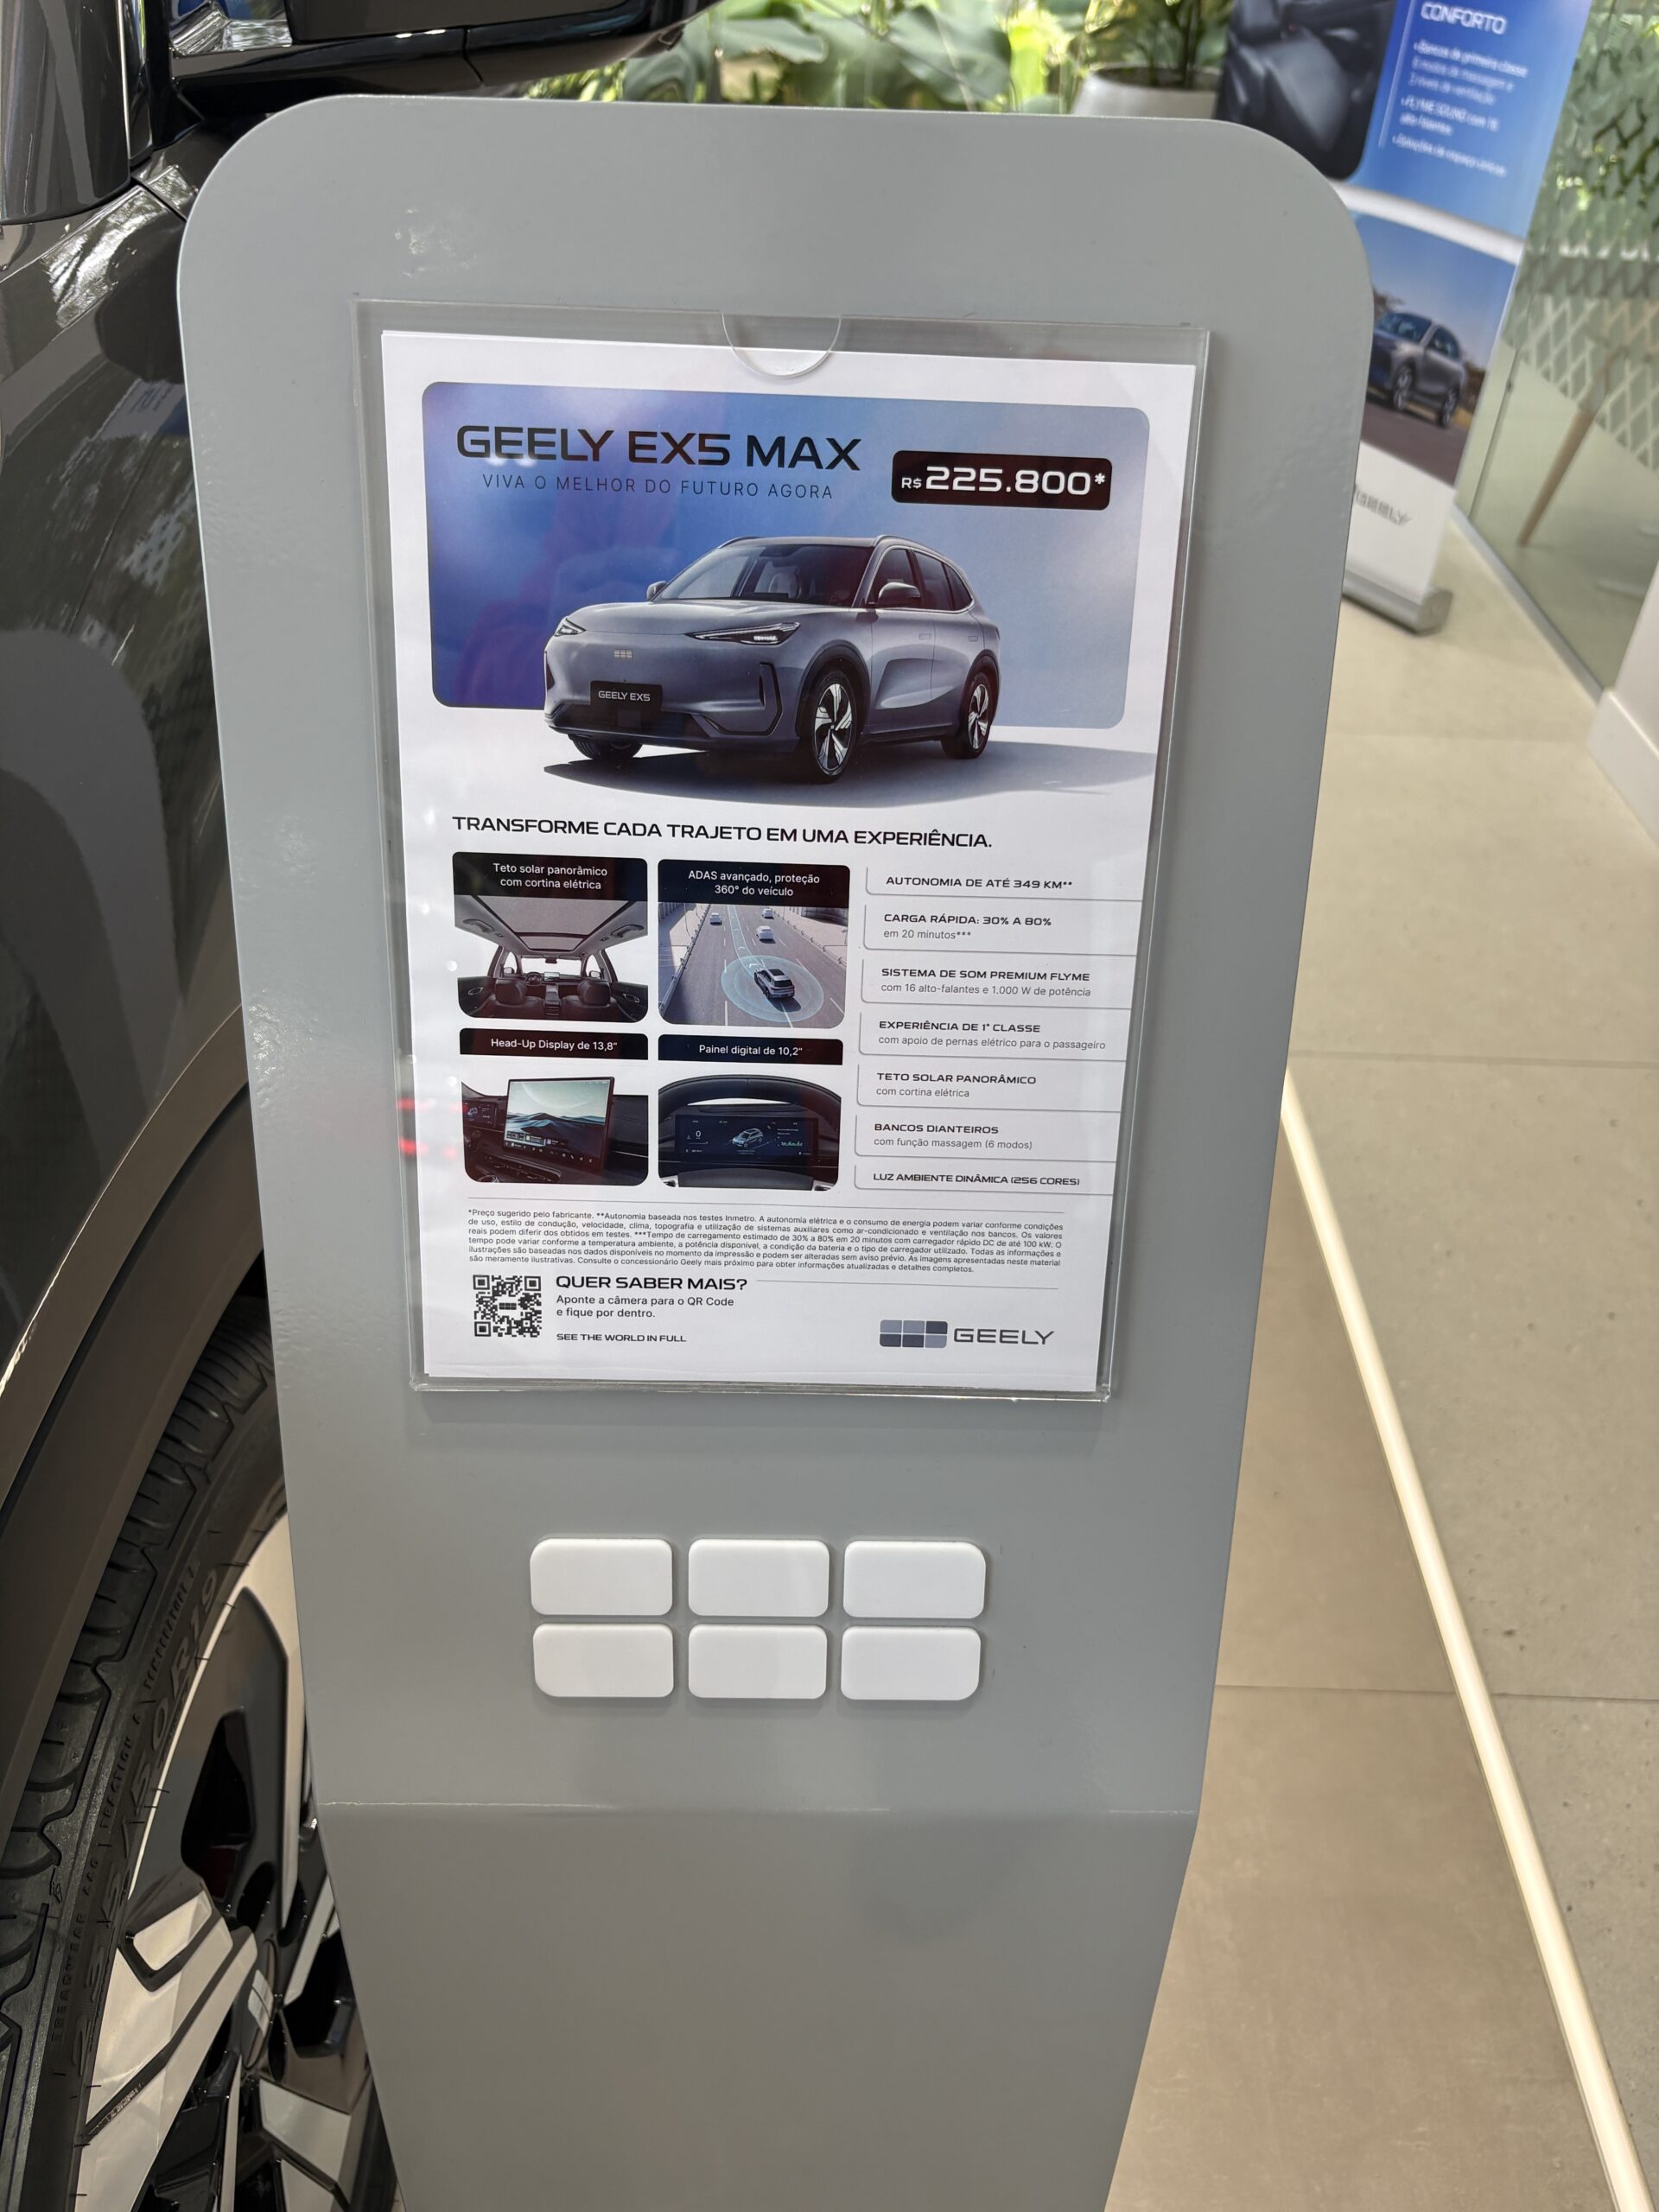
Hoja de especificaciones para EX5 Max.

Conclusión

Las visitas del concesionario apuntan a la siguiente fase del mercado de automóviles de Brasil, no solo una instantánea de ventas. El C10 y B10 de gama extendida de Leapmotor ya lideran grandes SUV eléctricos, y el ensamblaje planificado en Goiana convertiría una importación de Stellantis en un producto local para los conductores que desean accionamiento eléctrico sin depender de los cargadores.

BYD está más lejos. Camaçari, inaugurado en octubre de 2025, ya construye el Dolphin Mini, King y Song Pro, con soldadura, pintura y estampado a fin de año y un camino de 150.000 a 600.000 unidades al año. El rey ha superado a los Corolla. El Atto 2, un enchufable flexible de aproximadamente R$150,000 con 110 km de alcance eléctrico, es el automóvil que es más probable que se venda donde la carga pública todavía es delgada. Los vehículos eléctricos de la ciudad baratos seguirán ganando el uso diario. Los plug-ins harán los viajes.

La planta de Iracemápolis de GWM se dirige a su capacidad de 50,000 unidades en 2027, liderada por el Halval H6 flexible. Geely, a través de una participación del 26,4% en Renault do Brasil, comienza la producción de EX5 ahora y la EX2 en diciembre. La carrera está pasando de las importaciones a las fábricas locales.

https://cleantechnica.com/2026/10/04/my-trip-to-brazil-to-see-the-rapid-rise-of-chinese-cars-part-2-dealer-visits/
jueves, 1 de octubre de 2026

Mi Viaje A Brasil Para Ver El Rápido Aumento De Los Coches Chinos, Parte 1

¡Echa un vistazo al Geely EX2, un coche increíble por el dinero!

La semana pasada, viajé al sur de Brasil para visitar a la familia de mi esposa y aproveché la oportunidad para visitar a 4 concesionarios en Sao Paulo que venden marcas chinas de automóviles (aunque algunos están ensamblados en Brasil). En CleanTechnica, hemos escrito bastante sobre el mercado de Brasil, pero no tenemos un escritor que viva allí. Escribí sobre Brasil hace 4 años, mencionando en ese momento que BYD venía al país para hacerse cargo de una planta de fabricación de Ford. Esa planta está en funcionamiento, y mucho ha cambiado en los últimos 4 años, como cubro a continuación.

Fondo de la economía de Brasil

La economía de Brasil es mucho más pequeña por persona que la de Estados Unidos. El PIB per cápita nominal se encuentra cerca de $ 10,700 en Brasil frente a alrededor de $ 90,000 en los Estados Unidos, aproximadamente una brecha de ocho a uno. Incluso después de ajustar el poder adquisitivo, la diferencia se mantiene amplia: alrededor de $ 23,000 frente a $ 90,000. Entonces, uno pensaría que no ganan lo suficiente para comprar un automóvil, pero estaría equivocado. La mayoría no puede permitirse un coche, pero mucho puede.

La mayoría de los hogares estadounidenses tienen un automóvil, alrededor del noventa y dos por ciento. En Brasil, está más cerca de la mitad, alrededor del cuarenta y nueve por ciento. La brecha es enorme, y se nota en cómo la gente se mueve. Brasil también tiene una fuerte cultura de motocicletas, especialmente en el norte y noreste más pobre, donde más hogares tienen una motocicleta que un automóvil. Alrededor de una cuarta parte de los hogares brasileños poseen uno. Por lo tanto, mientras que los estadounidenses se apoyan en los automóviles casi por defecto, los brasileños se dividen entre automóviles, bicicletas y transporte público, y los números cuentan esa historia con bastante claridad. Además, los coches que compran tienden a ser más pequeños y menos costosos. Un Nissan Kicks, por ejemplo, se considera un crossover subcompacto en los Estados Unidos. Se considera un crossover más grande en Brasil (creo que es el mismo coche). Tuve esa discusión con uno de mis primos brasileños que es gerente de flota, y no podía creer que considerara el Nissan Kicks un coche subcompacto, ya que lo considera un coche grande! El mercado general es de aproximadamente 3 millones de automóviles frente a unos 16 millones para el mercado estadounidense.

Fondo del mercado de automóviles de Brasil

La industria automotriz de Brasil se basó en el proteccionismo desde el principio. Ford apareció en 1919, pero el verdadero punto de inflexión fue en 1956 bajo Kubitschek: prohibió los automóviles importados y obligó a los fabricantes a construir localmente con un alto contenido brasileño a cambio de exenciones fiscales. Ese libro de jugadas de sustitución de importaciones funcionó durante décadas, con aranceles y reglas de contenido local que mantienen el mercado cerrado.

Los años noventa abrieron un poco las cosas, y luego el proteccionismo regresó duro en la década de 2010s: los aumentos de impuestos de Dilma sobre las importaciones. Los coches se mantuvieron caros, pero la industria se mantuvo de propiedad brasileña en espíritu.

Luego llegó China. Después de que Brasil pusiera a cero los aranceles a los vehículos eléctricos en 2015, las marcas chinas inundaron (en su mayoría automóviles a gasolina inicialmente), las importaciones se triplicaron y para 2024 estaban tomando la mayor parte del mercado de vehículos eléctricos. El gobierno reaccionó como siempre lo ha hecho: subir el arancel. Subió del 10% a principios de 2024 al 25% para 2025, y alcanzó el 35% completo en julio de 2026. Las importaciones de kits se enfrentan al mismo 35% para enero de 2027.

No están dejando que los chinos simplemente envíen autos terminados. BYD y Great Wall dirigen sus propias fábricas. Geely está utilizando la planta de Renault en Paraná, Chery y Changan pasan por CAOA en Goiás, y MG está comenzando el ensamblaje de contratos este año. XPeng es el que llega tarde. Ya está vendiendo el G6 a través de algunos distribuidores en São Paulo, Río y Belo Horizonte, con operaciones comerciales esperadas en 2027.

Infraestructura de carga

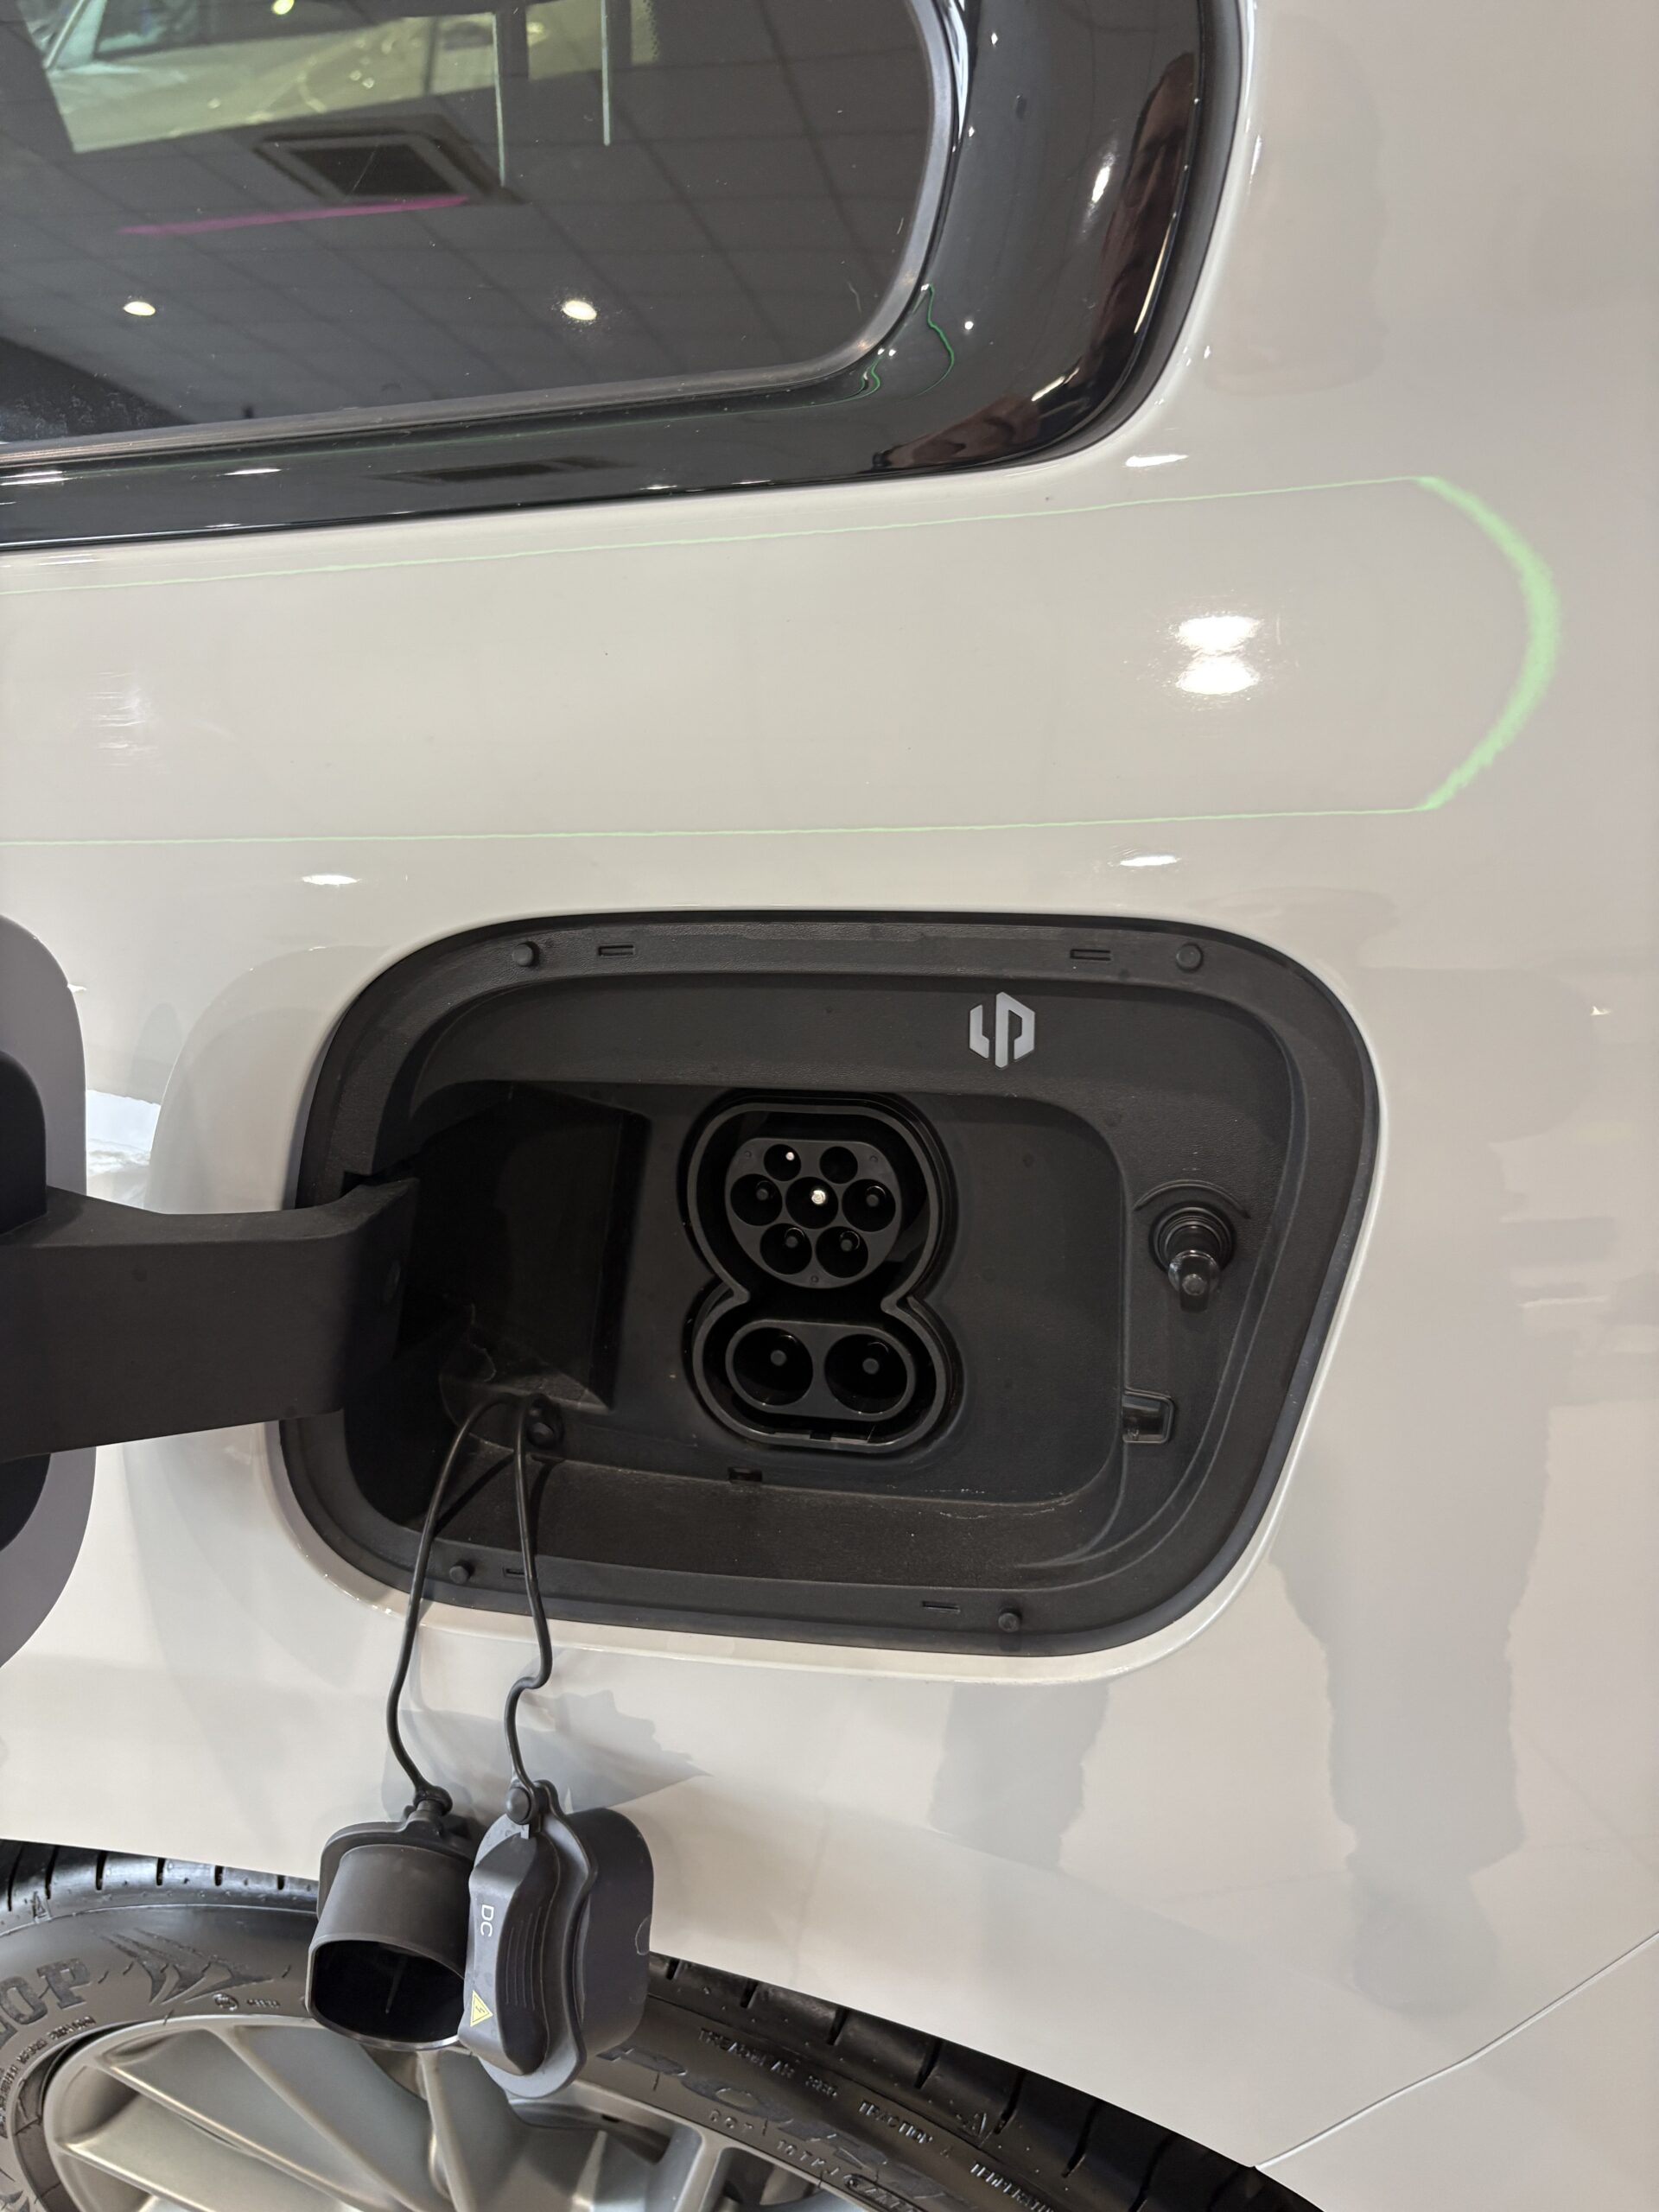
CCS2 es el puerto más común (igual que Europa). Utiliza la parte superior (Tipo 2) para la carga lenta de CA y todos los pines (CCS2) para una carga rápida de CC.

No es bueno. Cuando llegué a Brasil, abrí la aplicación PlugShare y no me gustó lo que vi. Es un desastre de redes en su mayoría poco confiables (al igual que lo fue hace unos años).

Para la carga de CA, el Tipo 2 (Mennekes) es la norma. Para la carga rápida de DC, CCS2 es lo que utilizan la mayoría de los automóviles y estaciones nuevos: ABVE dice que cubre más del 90% del mercado. Todavía encontrará CHAdeMO en Nissan Leafs más antiguo, algunos GB/T en ciertos modelos chinos, algunos remanentes Tipo 1 o CCS1 y el propio conector de Tesla (con adaptadores disponibles).

El gobierno no ha forzado un solo enchufe. ABNT adoptó la serie IEC 62196 (Tipo 2/CCS2) como referencia técnica, y ANEEL regula el servicio de carga en sí, pero Inmetro analizó el mandato de los conectores en 2024 y decidió no hacerlo: las fuerzas del mercado están haciendo el trabajo. Las reglas de seguridad para las instalaciones (NBR 17019) y los modos de carga son más estrictas, pero el enchufe físico se deja a los fabricantes.

La red está creciendo rápidamente, pero sigue fragmentada. A mediados de 2026, hay aproximadamente 25,000 puntos públicos y semipúblicos, un 20% más que en tres meses, con cargadores rápidos ahora alrededor de un tercio del total. São Paulo, Río y el sur tienen la mayoría de ellos; el norte y el interior son delgados. Múltiples operadores ejecutan aplicaciones y sistemas de pago separados, la confiabilidad varía y la relación se encuentra en alrededor de 20 vehículos eléctricos por cargador, mejor que hace unos años, pero aún por debajo de los 10 a 1 que la gente objetivo desea. La carga en el hogar y el lugar de trabajo cubre la mayoría de las necesidades diarias, por lo que el desastre público se siente menos doloroso de lo que parece en el papel. Todavía no tienen Plug&Charge (donde registras una tarjeta de crédito con tu auto una vez y luego simplemente te conectas, no descargas 10 aplicaciones diferentes), pero probablemente la obtendrán con el tiempo. Solía decir: “si quieres un coche eléctrico, necesitas un cónyuge y una casa” en los Estados Unidos. Necesita una casa para cobrarla (ya que no puede depender de los cargadores públicos que son pocos y distantes entre sí y no son confiables). Usted necesita un cónyuge para que pueda pedir prestado su coche cuando usted quiere hacer un viaje largo. Bueno, ahí es donde está en Brasil.

Historia De Alcohol De Brasil

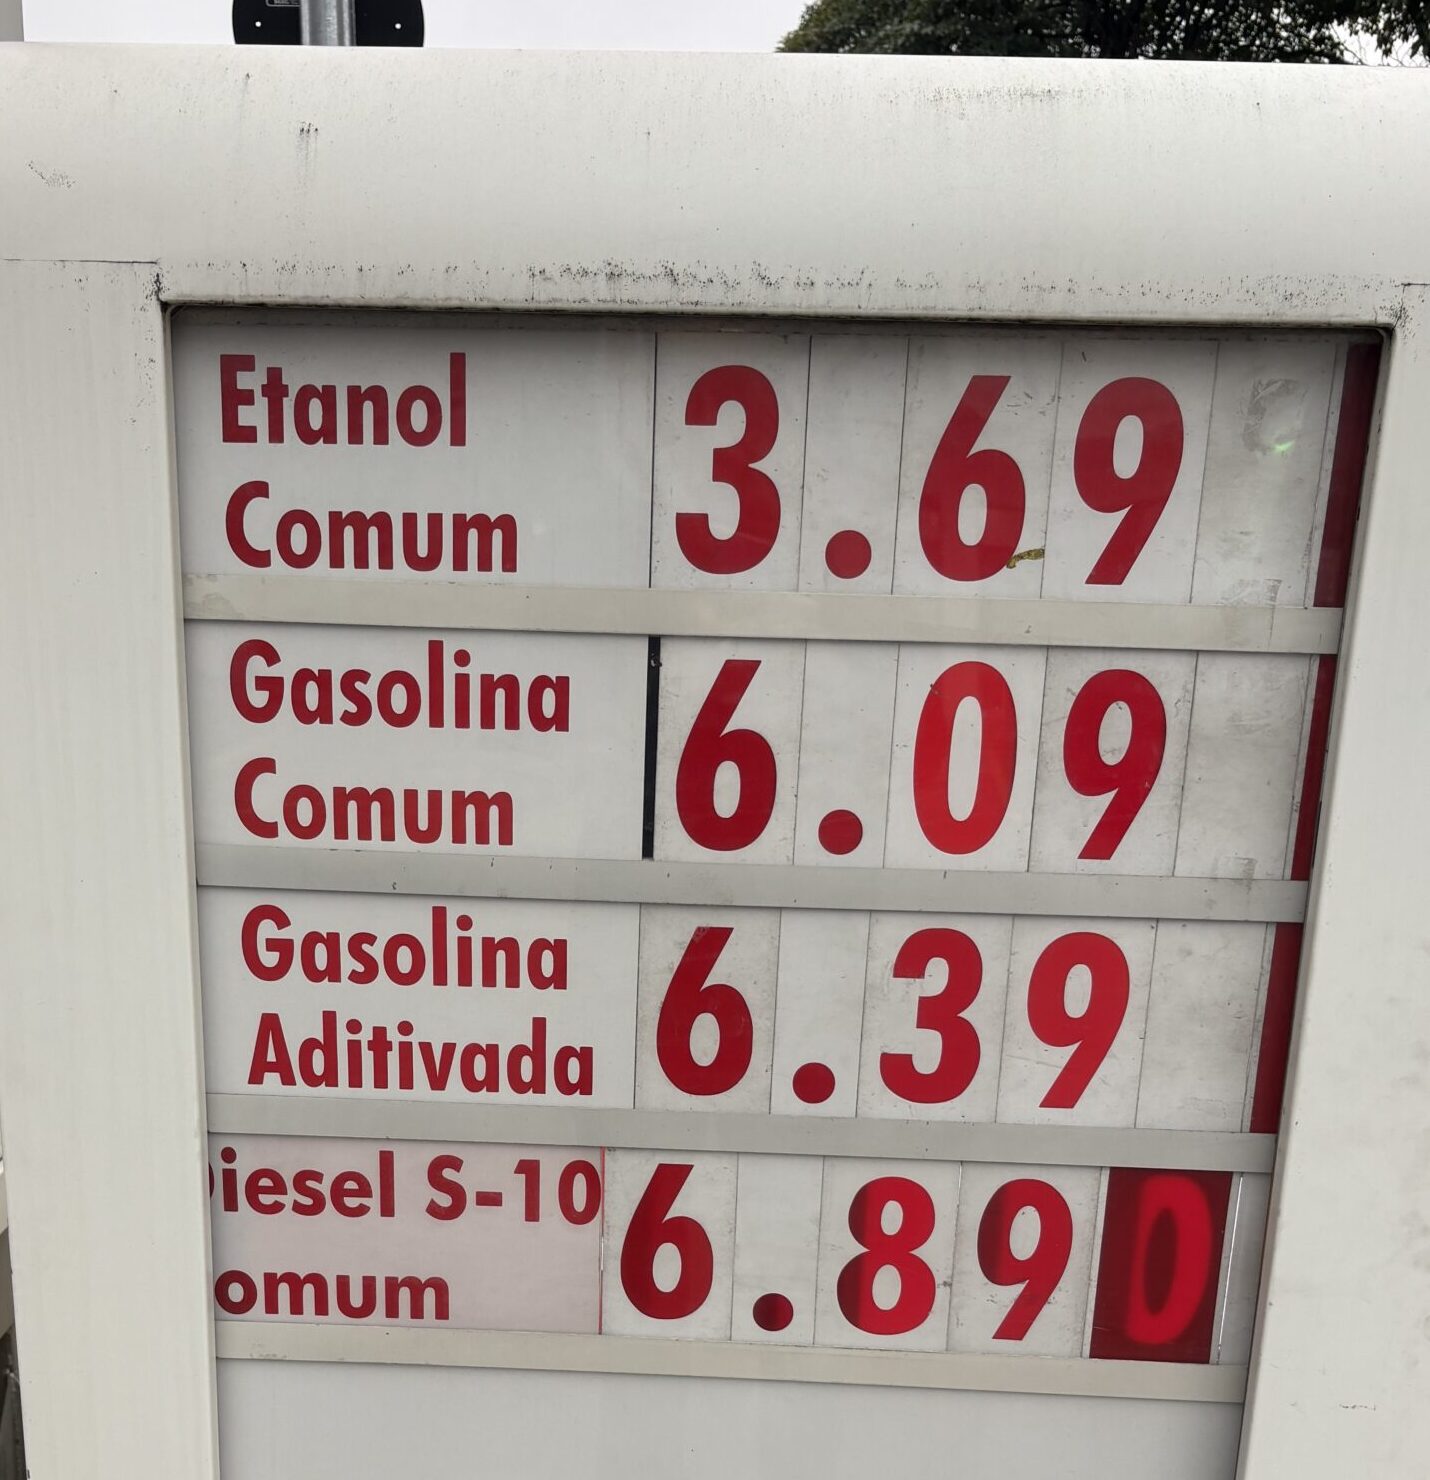
Los precios del combustible en Brasil, que convierte a $ 2.68 por galón para etanol (el mismo valor que $ 3.83 / galón de gasolina, subsidiado antes de la elección), $ 4.43/galón para gasolina y $ 5.01/galón para diesel (algo subsidiado).

La historia de alcohol de Brasil comienza en 1931, cuando el gobierno hizo obligatorio mezclar un 5% de etanol en gasolina importada. El gran impulso se produjo después de la crisis del petróleo de 1973: en 1975, el gobierno lanzó Proálcool, vertiendo dinero en destilerías de caña de azúcar para reducir la dependencia del petróleo importado. En 1975, el primer automóvil de etanol puro salió a las calles: el Fiat 147, apodado la Cachacinha. Los automóviles solo con etanol se apoderaron de la mayor parte del mercado a mediados de los años ochenta, pero una crisis de suministro en 1989 destruyó la confianza de los consumidores y la gasolina regresó. La verdadera solución llegó en 2023: Gol Total Flex de Volkswagen, el primer automóvil que podría funcionar con cualquier mezcla de gasolina y etanol. Bosch y Magneti Marelli construyeron el software que lee el combustible y ajusta el motor sobre la marcha. ¡En un par de años, los autos flexibles fueron más del 70%!

La mezcla también sigue subiendo: la gasolina común está en el 32% de etanol en este momento.

La economía es muy diferente al etanol de maíz en los Estados Unidos (que no sería popular sin subsidios masivos). En Brasil, la economía trabaja principalmente por su cuenta. El etanol de caña de azúcar es el más barato del mundo para producir, aproximadamente 80 centavos por galón en el molino, gracias a los altos rendimientos, la mano de obra barata y el hecho de que la pulpa de la caña de azúcar se quema para alimentar la planta en sí.

Los conductores utilizan la regla del 70%: el etanol solo gana cuando cuesta menos de aproximadamente el 70% de la gasolina, porque entrega del 25% al 30% menos kilómetros por litro. En este momento, el promedio nacional se encuentra alrededor del 61%, por lo que los propietarios flexibles se están llenando de etanol. Pero esto está distorsionado porque los políticos están subvencionando temporalmente el etanol antes de una gran elección la próxima semana. Estados Unidos está jugando el mismo juego con varios trucos para tratar de mantener los precios bajos (en su mayoría sin éxito) durante unas semanas hasta las elecciones.

Dicho esto, no es puro mercado libre. El gobierno exige la mezcla del 32% en la gasolina, le da al etanol una exención de impuestos en comparación con la gasolina, y solo este mes entregó un subsidio de veinticinco centavos por litro para mantener la brecha de precios intacta, mientras que el petróleo está cerca de $ 100 por barril.

Impacto De Carbono Del Etanol

El etanol de caña de azúcar brasileño corre de 25 a 33 gramos de CO2 equivalente por megajulio. La gasolina es de 74 a 87 gramos en las cifras oficiales de Brasil, y de 94 a 98 gramos en los recuentos de pozos a ruedas de Estados Unidos. Eso es aproximadamente un recorte del 60% al 70%.

El modelo GREET de Argonne coloca el etanol de caña brasileño cerca de 30 a 35 gramos, en comparación con aproximadamente 50 a 55 para el etanol de maíz de los Estados Unidos. La caña de azúcar extrae el carbono del aire a medida que crece, por lo que el CO2 del tubo de escape se recicla principalmente. La gasolina añade carbono antiguo sin compensación.

Por lo tanto, incluso si Brasil no electrifica su flota tan rápido como muchos otros países, está reduciendo el carbono por milla (aunque, las millas conducidas por persona por año están aumentando a medida que aumentan las ventas de automóviles).

La Participación En El Plug-In En Brasil En Los Últimos 5 Años

Por lo tanto, los eléctricos puros ahorran un montón de dinero (especialmente para las personas que tienen energía solar) para un segundo automóvil en la ciudad, pero la infraestructura de carga es lo suficientemente mala como para que tenga que ser un glotón para el castigo de tomar uno en un viaje largo. Es por eso que los híbridos plugin son tan populares. Puede enchufarlo y usarlo como un EV el 90% de las veces, pero cuando desea realizar un viaje largo, tiene el gas como respaldo.

Conclusión

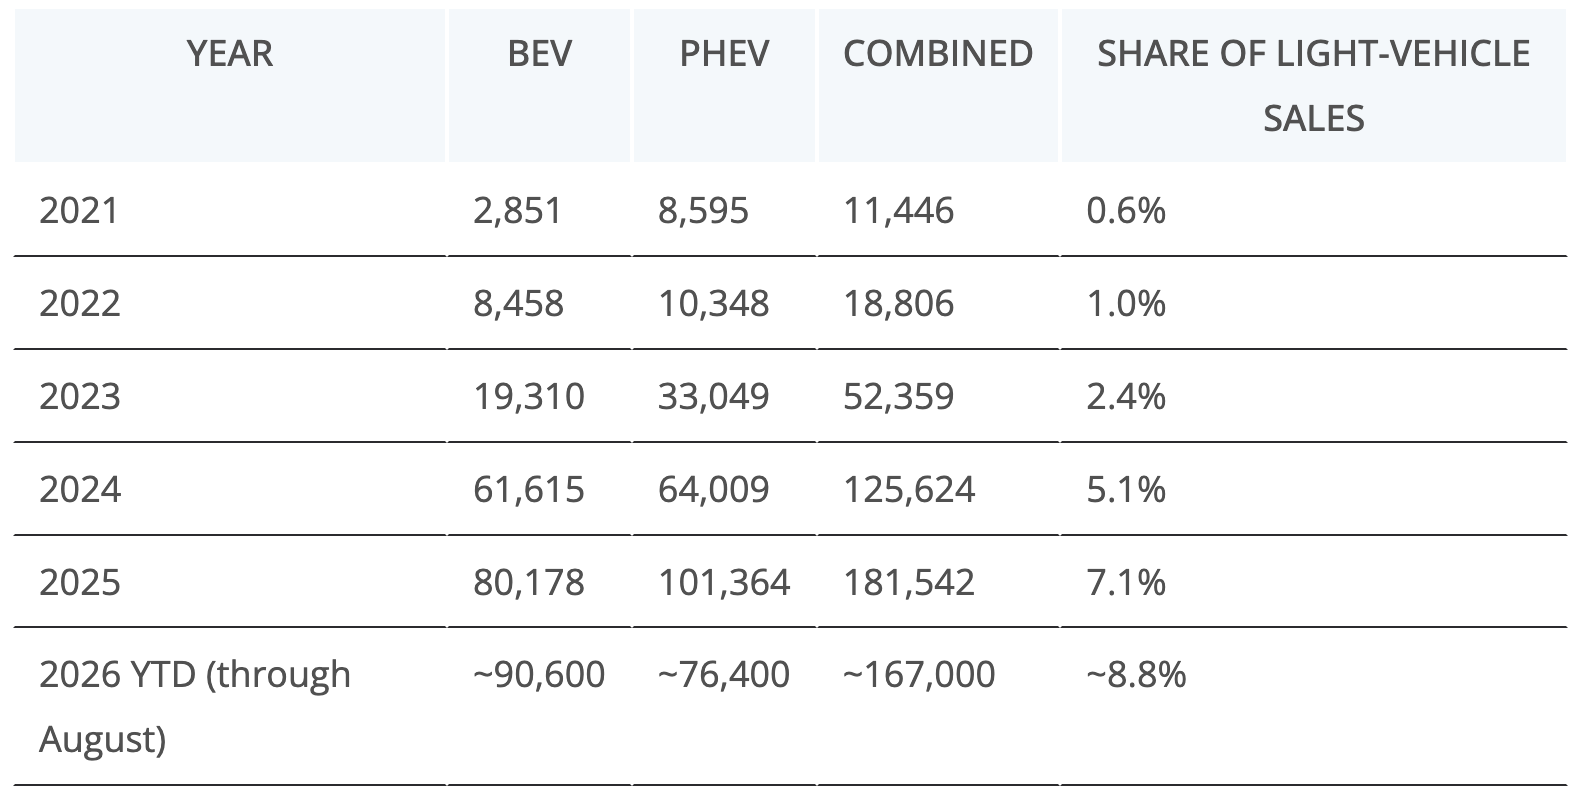
Pasé la semana pasada en el sur de Brasil visitando a familiares y cuatro distribuidores de São Paulo vendiendo marcas chinas, algunas ya ensambladas localmente. El mercado de automóviles de Brasil es de aproximadamente tres millones de vehículos al año, frente a dieciséis millones en los Estados Unidos, y solo la mitad de los hogares poseen un automóvil. El proteccionismo dio forma a la industria; los aranceles a los vehículos eléctricos chinos ahora están de vuelta al 35 por ciento, por lo que BYD, Great Wall, Geely y otros están construyendo plantas. El etanol de combustible flexible todavía domina la conducción diaria, la caña de azúcar reduce el carbono del 60 al 70 por ciento frente a la gasolina, mientras que la carga pública es un desastre de aplicaciones y una cobertura delgada. Los híbridos enchufables ganan porque conducen eléctricos en la ciudad y mantienen la gasolina para la carretera. Dicho esto, es impresionante que hayan pasado de menos del 1% de participación en el vehículo de plugins a casi el 10% en solo 5 años! A medida que obtengan una mejor red de carga y una selección mucho mejor de automóviles eléctricos en los próximos años, estoy seguro de que continuarán pasando al 20%, luego al 30% y más participación en los plugins.

En la Parte 2, cubriré mis visitas al concesionario y más pensamientos en el mercado.

https://cleantechnica.com/2026/09/30/my-trip-to-brazil-to-see-the-rapid-rise-of-chinese-cars-part-1/

viernes, 28 de agosto de 2026

Panel solar integrado en el techo para generar 80 km de autonomía al día: Hongqi ya lo está probando y quiere traerlo al mercado

El otro día os hablábamos como un fabricante chino de cristal trabajaba en un vidrio con celdas fotovoltaicas que permitirá ampliar la autonomía de los coches eléctricos. Ahora es el fabricante Hongqi ha encontrado una forma diferente de aprovechar el techo panorámico de uno de sus eléctricos con un sistema fotovoltaico integrado que aprovecha una tecnología especialmente pensada para superficies curvas.

Panel solar integrado en el techo para generar 80 km de autonomía al día: Hongqi ya lo está probando y quiere traerlo al mercado
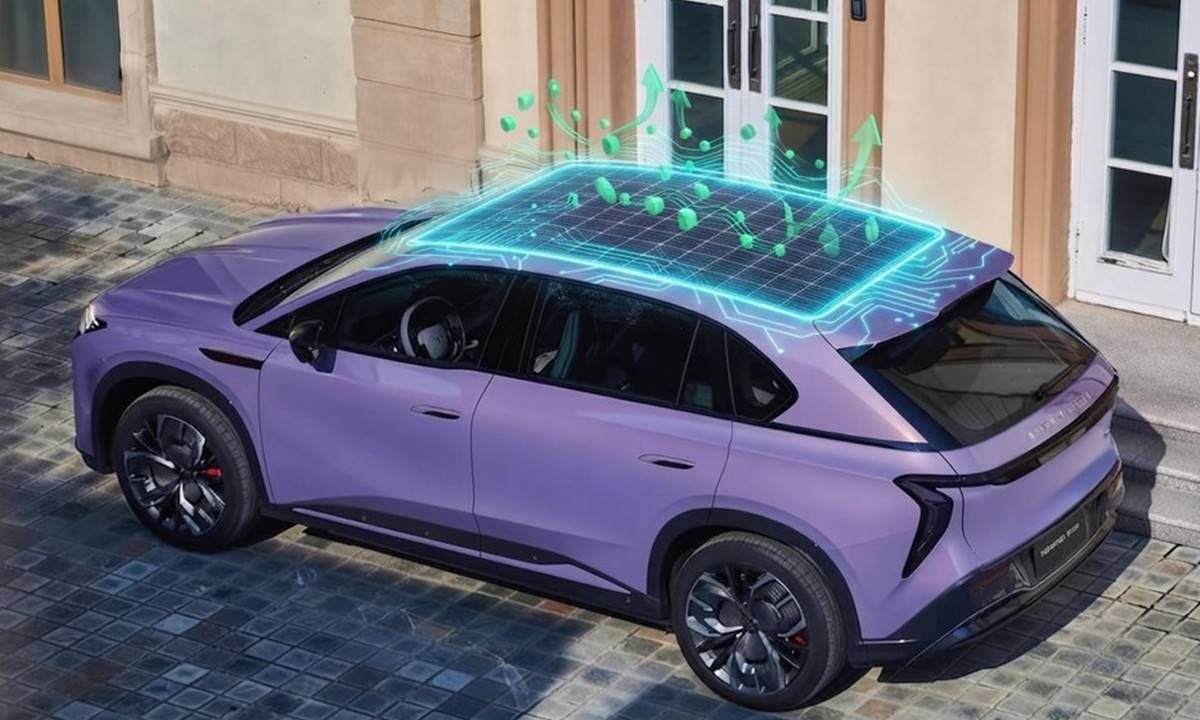
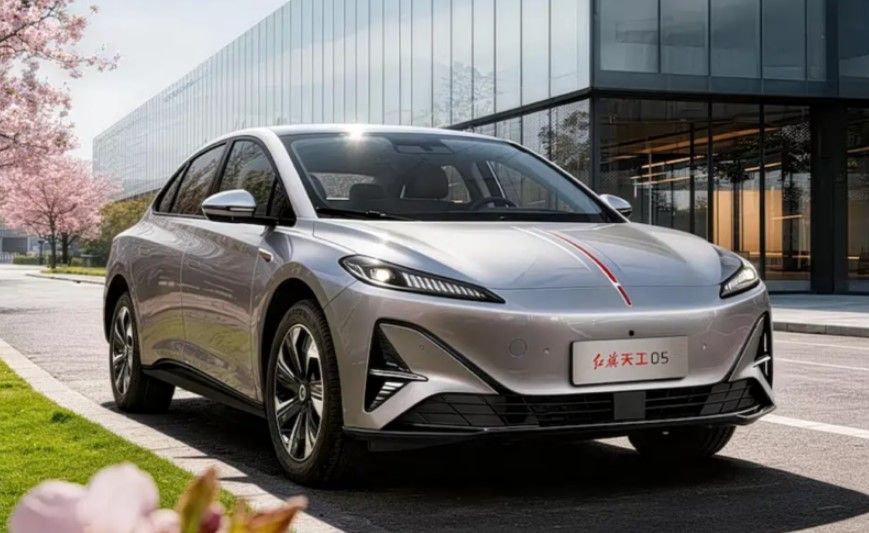
Hongqi coche con panel solar. Recreación realizada con IA Gemini

Aparcar un coche al sol no suele ser precisamente una buena noticia. El habitáculo se convierte en un horno, encontramos el coche más que caliente, a veces incandescente, y luego el climatizador tiene que trabajar a fondo con el desperdicio de energía que eso supone. Ahora, el fabricante chino Hongqi quiere darle la vuelta a la situación y que en vez de buscar la sombra para aparcar, busquemos el sol.

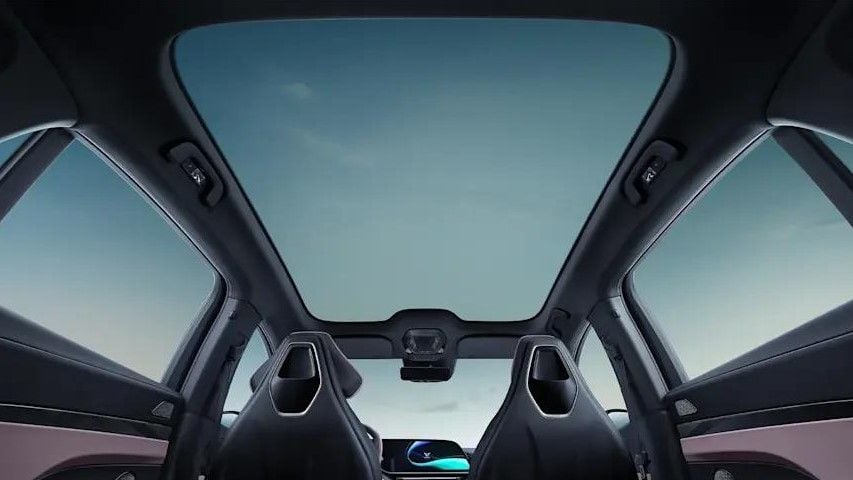
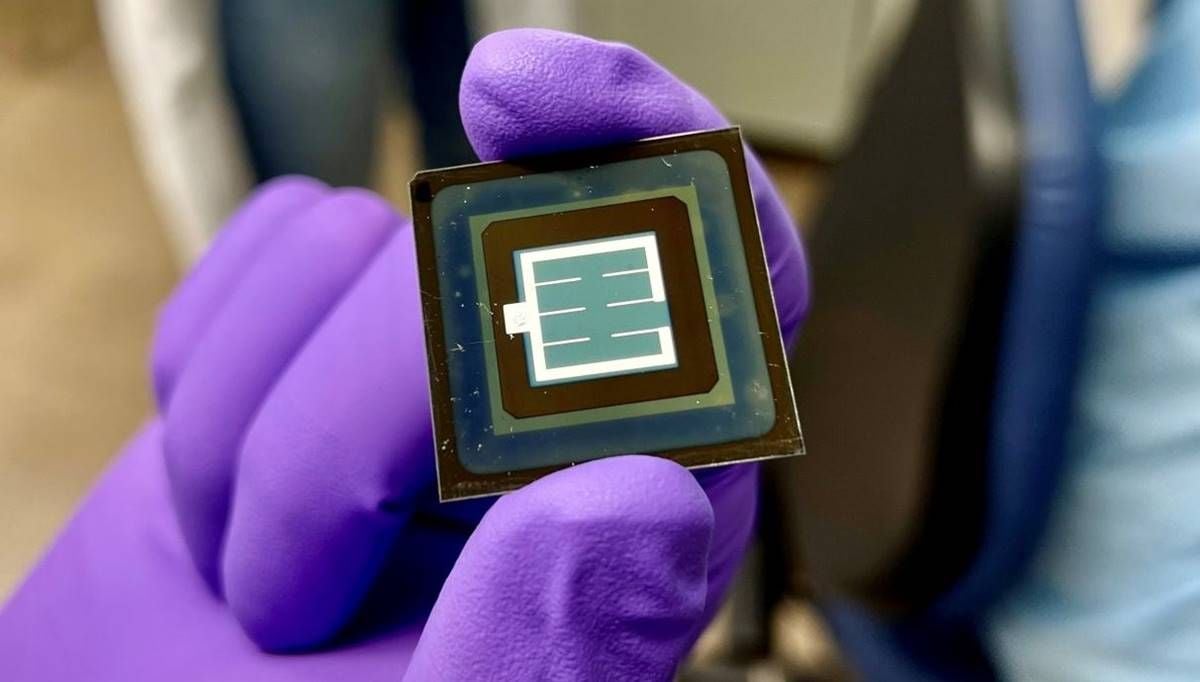
La marca china ha desarrollado un techo panorámico con tecnología fotovoltaica de perovskita y lo ha instalado en un Hongqi EHS7. El prototipo es capaz de alcanzar una potencia instantánea de 300 W cuando las condiciones de iluminación son suficientes y, según las estimaciones comunicadas por Hongqi, puede generar alrededor de 400 kWh de electricidad al año.

La idea no consiste simplemente en pegar unos paneles solares convencionales sobre el techo. Hongqi ha optado por la perovskita, un material que permite fabricar elementos fotovoltaicos más finos, ligeros y flexibles que los tradicionales de silicio cristalino. Una característica especialmente interesante cuando hablamos de integrarlos en una superficie curva como el techo panorámico de un coche.

Una tecnología que todavía tiene que demostrar mucho

Panel solar integrado en el techo para generar 80 km de autonomía al día: Hongqi ya lo está probando y quiere traerlo al mercado

El Hongqi EHS7 es un SUV eléctrico que se comercializa en China con el nombre de Tiangong 08 y dispone de diferentes configuraciones mecánicas, con potencias que llegan hasta 455 kW y baterías de hasta 111 kWh.

En el interior, el EHS7 apuesta por una configuración de cinco plazas y un enfoque claramente tecnológico, con techo panorámico, instrumentación digital, pantalla central y un equipamiento orientado al confort. Precisamente ese enorme techo de cristal es el elemento que Hongqi ha querido aprovechar para darle una nueva función: además de aportar luminosidad al habitáculo, ahora puede convertirse en una pequeña central eléctrica.

El funcionamiento es bastante sencillo sobre el papel. Cuando el sol incide con suficiente intensidad, los elementos de perovskita convierten parte de esa energía en electricidad. Hongqi asegura que el sistema puede alcanzar 300 W de generación instantánea y producir aproximadamente 400 kWh al año. Esa cifra no significa que el EHS7 vaya a recorrer cientos de kilómetros cada mes gracias al sol, pero sí puede aportar energía para algunos consumos que normalmente salen de la batería principal.

Las celdas solares de perovskita dan un paso clave hacia su fabricación masiva con eficiencia del 24,3%

La propia marca apunta a sistemas de baja tensión como el climatizador, determinados equipos eléctricos o las funciones de vigilancia cuando el coche permanece estacionado. De esta forma, la energía solar no tiene por qué utilizarse directamente para mover el vehículo: también puede reducir el consumo de la batería principal cuando el coche está parado y necesita mantener determinados sistemas funcionando.

Hay que poner, eso sí, los 400 kWh anuales en contexto. Equivalen a algo más de 1 kWh diario de media, aunque la producción real dependerá enormemente de la ubicación, la orientación del coche, las horas de sol, la época del año y las condiciones meteorológicas. Es una ayuda interesante, pero todavía queda muy lejos de convertir el techo del coche en una fuente de energía capaz de sustituir al cargador.

La elección de la perovskita tiene precisamente mucho que ver con intentar superar algunas de las limitaciones de los paneles solares convencionales. Este material puede ser más fino y flexible, lo que facilita su integración en superficies donde colocar una placa rígida de silicio sería complicado. Pero también plantea sus propios problemas, especialmente relacionados con la protección frente al agua, el oxígeno y la radiación ultravioleta.

Y hay otro obstáculo evidente: el techo de un coche sigue siendo una superficie pequeña comparada con la de una instalación solar convencional. Por mucha eficiencia que tenga el material, el espacio disponible limita la cantidad de energía que se puede recoger. Por eso Hongqi ya está pensando en algo más ambicioso.

800V, 600 km de autonomía, carga ultrarrápida en 12 minutos y precio desde unos 23.900 euros: así son las nuevas propuestas de Hongqi

La compañía estudia extender la tecnología de perovskita a otras zonas de la carrocería, incluido el capó. Con una superficie fotovoltaica mucho mayor, sus previsiones apuntan a una generación de hasta 10 kWh diarios, suficiente, según sus propias estimaciones, para conseguir hasta 80 kilómetros adicionales de autonomía en determinadas condiciones.

Pero aquí conviene separar muy bien lo que existe de lo que todavía es una previsión. Los 300 W de potencia y los aproximadamente 400 kWh anuales corresponden al prototipo de techo solar instalado actualmente en el EHS7. Los 10 kWh diarios y los 80 kilómetros pertenecen a una posible evolución que ampliaría la superficie fotovoltaica a otras partes del coche y que, por ahora, no tiene fecha de producción.

No es la primera vez que un fabricante intenta aprovechar la carrocería de un coche para generar electricidad. La diferencia en este caso está en la utilización de la perovskita y en la posibilidad de integrarla en superficies curvas y acristaladas. Precisamente ahí estará una de las claves para saber si esta tecnología puede pasar de ser una demostración interesante a convertirse en algo que realmente tenga sentido en un coche de producción.

Por ahora, Hongqi ha dado un primer paso bastante curioso. El techo panorámico del EHS7 ya no tiene únicamente la función de dejar entrar más luz al habitáculo: también puede producir electricidad mientras el coche está aparcado. Queda por ver si la perovskita consigue superar sus problemas de durabilidad y si Hongqi logra ampliar la superficie de captación sin disparar los costes.

La idea resulta especialmente atractiva en un coche eléctrico que pasa buena parte del día aparcado. Es evidente que las cifras de producción son siempre muy llamativas y poco realistas, con la tecnología actual, pero sirven precisamente para eso, llamar la atención en una tecnología con mucho futuro por delante, pero que necesita algo de inversión y decisión por parte de los fabricantes.

Puntos clave

  • Hongqi ha instalado un techo solar de perovskita en el EHS7.
  • El prototipo puede alcanzar 300 W de potencia instantánea con suficiente radiación solar.
  • La marca estima una producción de unos 400 kWh de electricidad al año.
  • La energía puede utilizarse para alimentar consumos auxiliares del vehículo.
  • Hongqi estudia extender los elementos fotovoltaicos al capó y otras zonas de la carrocería.
  • El objetivo futuro es llegar hasta 10 kWh diarios y hasta 80 kilómetros de autonomía adicional.
  • Los 80 kilómetros son una previsión para una futura evolución, no una capacidad del prototipo actual.
  • Todavía no existe una fecha anunciada para llevar esta tecnología a un modelo de producción.

https://forococheselectricos.com/noticias/hongqi-ehs7-techo-solar-perovskita-80-km-autonomia-20260828-41930.html

lunes, 9 de marzo de 2026

El mayor vendedor de vehículos eléctricos de Estados Unidos

Donald Trump: El mayor vendedor de vehículos eléctricos de Estados Unidos

Hace 10-15 años, una broma común que verías en los foros en línea y los grupos de Facebook era que Barack Obama era el mejor vendedor de armas de Estados Unidos. Con la perspectiva de estrictas leyes de control de armas (que nunca tuvieron la oportunidad de una bola de nieve en el infierno de aprobar o sobrevivir a los desafíos judiciales en los Estados Unidos), muchas personas acudieron en masa a la tienda de armas más cercana con dinero en efectivo en la mano. Algunos esperaban ser ablandados bajo cualquier nueva ley. Otros estaban cortando secciones de tubería de PVC de gran diámetro y empacando las armas bajo tierra en bosques y pantanos cercanos.

El precio de las municiones y las armas a veces aumentaba a niveles lo suficientemente locos como para que algunas personas comenzaran a tratar las armas como inversiones, incluso si no querían disparar. La gente se presentaba a Walmarts y otras tiendas el día que sabían que un cargamento de municiones estaba llegando y compraban todo lo que podían. Algunos minoristas comenzaron a racionar municiones para que los clientes reales pudieran obtener algunas en lugar de que todo fuera a los especuladores.

Ahora, Donald Trump está haciendo casi lo mismo con los vehículos eléctricos, pero en una escala mucho más grande.

La crisis de las “municiones” de ICE

Para entender el auge actual de los EV, hay que mirar el combustible que alimenta la alternativa. En los años de Obama, el temor a una escasez de municiones o prohibiciones de armas provocó la compra de pánico. Hoy, el viajero estadounidense se enfrenta a una crisis real y sostenida en la bomba. En 2009, podrías evitar ser despojado simplemente por no salir y comprar un arma. En 2026, la mayoría de la gente no tiene una manera fácil de simplemente quedarse en pánico comprando.

Cuando Qatar proyecta que el petróleo se dirige hacia $ 150 por barril, las matemáticas para la familia estadounidense promedio cambian fundamentalmente. La política exterior de la administración Trump y la creciente volatilidad en el Medio Oriente han eliminado la ilusión de gasolina barata e infinitamente disponible. La independencia energética a través de la perforación doméstica suena genial en una etapa de campaña, pero el petróleo es un producto básico global. Cuando el Estrecho de Ormuz se aprieta o se fractura las cadenas de suministro globales, el precio del gas en Ohio y Texas aumenta justo al lado del barril global.

A $ 150 por barril, la gasolina ya no es solo un gasto semanal; es un pasivo financiero. Pagar $ 6 o más por cada galón simplemente no es sostenible, ambientalmente o en el presupuesto del hogar.

Los compradores de pánico

Al igual que los propietarios de armas se apresuraron a comprar armas de fuego antes de que entraran en vigor las prohibiciones teóricas, los compradores de automóviles ahora están mirando el panorama de los vehículos eléctricos con un profundo sentido de urgencia. La reversión agresiva de la administración Trump de los créditos fiscales a los vehículos eléctricos y los subsidios verdes no mató al automóvil eléctrico.

Sabiendo que los incentivos federales se estaban reduciendo en 2025, los consumidores se apresuraron a los concesionarios para asegurar sus descuentos “abuelos”.

En 2026, los subsidios se han ido, pero las matemáticas subyacentes han cambiado. Los estadounidenses no están acudiendo en masa a Teslas, Rivians y Ford Mustang Mach-Es porque de repente desarrollaron un ardiente deseo de salvar a los osos polares. Lo están haciendo exactamente por la misma razón por la que algunas personas compraron paletas de 5.56x45mm y municiones .22 LR: defensa personal, incluso si es del tipo financiero esta vez.

Se cubre contra la bomba

Un vehículo eléctrico estacionado en el garaje, enchufado a una pared, representa la certeza. Es el equivalente moderno de esa tubería de PVC enterrada, pero en lugar de requerir la creencia en la teoría insurreccional de la Segunda Enmienda, solo requiere un simple conocimiento de las matemáticas.

No puede perforar en busca de petróleo en su patio trasero y refinarlo en su garaje, pero puede colocar paneles solares en su techo, o al menos, bloquear una tarifa de electricidad estable y predecible de su empresa de servicios públicos local (especialmente con las tasas de carga de tiempo de uso que están disponibles en la mayoría de los lugares).

La gente está empezando a ver los vehículos eléctricos como una cobertura financiera. El costo inicial aún podría picar, pero aísla al comprador de las ondas de choque geopolíticas que hacen que los precios de la gasolina se eleven durante la noche. Trump construyó una marca política sobre la defensa del motor de combustión interna y la burla de la “transición verde”. Sin embargo, la realidad de su política económica y exterior ha creado un mundo en el que confiar en un viaje a gasolina es una apuesta financiera masiva.

Donald Trump no escribió un mandato obligando a los estadounidenses a comprar autos eléctricos. Él simplemente creó un ambiente donde no pueden permitirse no hacerlo.

¿Sus partidarios más acérrimos afirmarán que este es ajedrez 4D y nos dicen que tenía la intención de hacer eso (al estilo de Pee Wee Herman)? Probablemente no, pero seguro que sería gracioso. Sabemos que miró a otros líderes autoritarios del mundo y quería imitarlos, al igual que Pee Wee hizo en su bicicleta. No salió como estaba previsto.

¿Salvará Trump El Nuevo Bolt EV Y Otros Modelos?

Recientemente, el Chevy Bolt EV volvió a la vida. GM sabía que era un modelo popular, especialmente con los altos precios de la gasolina que ocurrieron alrededor de 2021-2023 y los precios asequibles en los que GM los ofrecía. Ahora está disponible como un vehículo renovado con celdas de batería LiFePO4, electrónica de Ultium / infoentretenimiento y velocidades de carga 3 × más rápidas en las estaciones DCFC. Además, tiene un puerto NACS al estilo Tesla.

Pero, viendo los “vientos en contra de EV”, GM ha anunciado que solo va a existir por un tiempo limitado. Otros fabricantes están tirando de movimientos similares, cancelando futuros modelos e incluso cortando el popular F-150 Lightning.

Ahora, las matemáticas son fundamentalmente diferentes. Con los precios de la gasolina aumentando, los compradores de automóviles no necesitan incentivos o incluso regulaciones para que el EV tenga más sentido. Donald Trump está proporcionando el palo más grande del mundo, y eso compensa la completa falta de zanahorias. Muy bien podemos ver a GM anunciar que está extendiendo la producción de Bolt, y podemos ver que otros modelos retrasados o cancelados regresan a la tierra de los vivos.

Un Golpe Permanente Para Las Compañías Petroleras

Mientras que los productores de petróleo de Estados Unidos están disfrutando de los altos precios en este momento, no será tan divertido para ellos a largo plazo.

Los precios actuales de la gasolina y el diesel empujarán a millones de personas a considerar seriamente la compra de un vehículo eléctrico nuevo o usado. Cuando lo hagan, aprenderán que no son “electrodomésticos sin alma”. No solo ahorran dinero, sino que son más convenientes si puede cargar en casa y tienen un par instantáneo. Son más tranquilos, vibran y agitan menos, y generalmente son más agradables de conducir. En el tráfico, tener acceso a la conducción de un pedal y HVAC sin desperdiciar el rasgado de gas hacen que los vehículos eléctricos sean el claro ganador.

¿La gente que compró un vehículo eléctrico durante este aumento del precio de la gasolina volverá a ICE más tarde? Los estudios demuestran que la mayoría de la gente no regresa. El gas puede caer hacia $ 2 / galón cuando el Estrecho de Ormuz se abre de nuevo y los precios del petróleo caen, pero millones de personas nunca volverán a comprar las cosas.

Como de costumbre, la política cleptocrática del gran gobierno, anticonsumidor y de MAGA simplemente no se presenta para nadie que las quisiera. Alguien podría ganar dinero rápido hoy, pero nunca ganan a largo plazo.

Imagen destacada: una captura de pantalla de Pee Wee’s Big Adventure (uso justo).

https://cleantechnica.com/2026/03/06/donald-trump-americas-greatest-ev-salesman/

sábado, 21 de febrero de 2026

ETIOPIA - El primer país en PROHIBIR la venta de autos de gasolina nuevos está bien, no paso nada, no se acabo el mundo, esta mejor que nunca, 100% autos Electricos

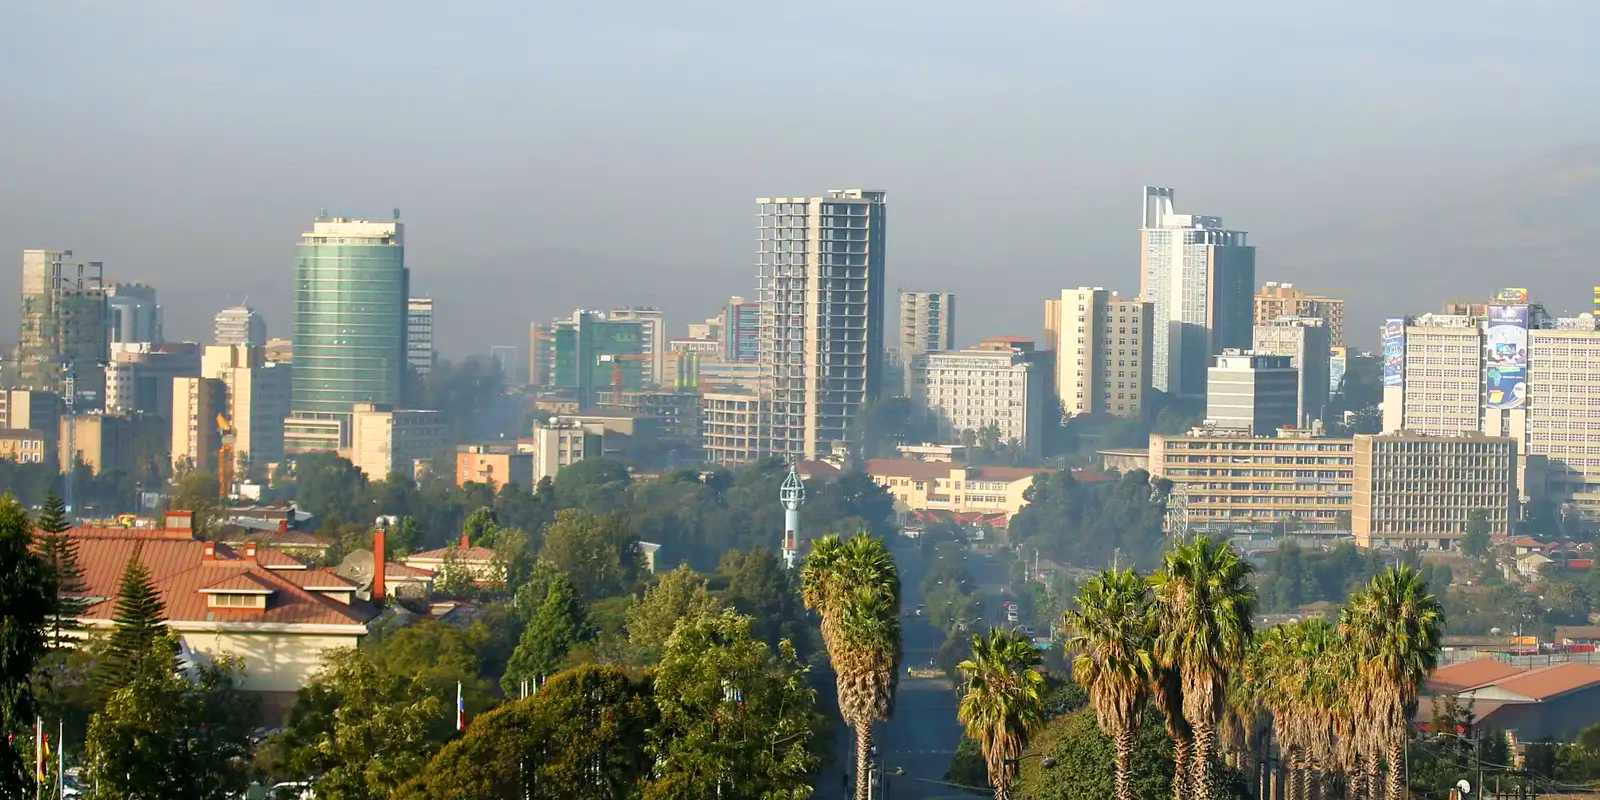
Etiopía hizo historia en 2024 al convertirse en el primer país en prohibir la venta e importación de nuevos vehículos con motor de combustión interna. A pesar de las predicciones de la histeria anti-EV, están bien, ¡pero el proceso no ha estado exento de desafíos!

Primero cubrimos la decisión de Etiopía de prohibir la venta e importación de vehículos ICE en 2024, pero aunque ciertamente hubo consideraciones ambientales involucradas, los factores decisivos fueron económicos, en lugar de ecológicos.

Hasta 2023, Etiopía había estado importando cantidades masivas de importaciones de petróleo refinado, $ 4 mil millones solo en importaciones de combustible refinado, según el petróleo y el gas de la minería angoleña, lo que convierte al petróleo en uno de los mayores gastos de importación del país y un gran drenaje en su escaso presupuesto de divisas.

Con los vehículos eléctricos, por otro lado, Ethopia ha sido capaz de afirmar su independencia energética mediante la creación de su propio combustible limpio. “En la última década”, escriben los organismos de control del medio ambiente en Climate Action Tracker. “Etiopía ha priorizado los proyectos hidroeléctricos Grand Ethiopian Renaissance Dam (GERD) y Koysha, con una capacidad de casi 6 GW y ~2 GW, respectivamente. Se espera que la GERD duplique la generación de electricidad basada en energía hidroeléctrica de Etiopía una vez que esté en pleno funcionamiento”.

El proyecto hidroeléctrico más grande de África en el Nilo Azul, el GERD fue inaugurado oficialmente en septiembre de 2025 y proporcionará energía limpia y libre de emisiones al casi 45% de la población de Etiopía actualmente sin electricidad en sus hogares, y eso significa ingresos positivos para Etiopía y sus vecinos, incluso en los míseros $ 0.1/kWh para los que la presa vende su energía.

“Para el gobierno (de Etiopía), el crecimiento en las ventas de vehículos eléctricos es una reivindicación de su política de importación, que a su vez ha sido posible gracias a sus inversiones en infraestructura eléctrica”, informa Bloomberg (paywalled). “(Con) la Gran presa del Renacimiento etíope ... el país tiene una capacidad de generación excesiva, que vende a la vecina Kenia, Tanzania y Djibouti”.

Como se puede imaginar, el resto de los gobiernos del mundo y los analistas de transporte son muy conscientes del experimento eléctrico de Etiopía, y muchos han expresado sorpresa por lo bien que la nación africana, que no tenía mucha infraestructura de carga para hablar cuando se promulgó la prohibición, ha manejado la transición.

“La historia de Etiopía es fascinante”, explica Colin McKerracher, analista y jefe de transporte limpio de BloombergNEF. “Lo que se está viendo en lugares que no hacen muchos vehículos de ningún tipo, están diciendo: ‘Bueno, mira, si voy a importar los coches de todos modos, entonces prefiero importar menos petróleo. También podemos importar el que limpia la calidad del aire local y es más barato de comprar".

No podría haberlo dicho mejor, yo mismo.

A finales de 2025, alrededor de 115.000 vehículos eléctricos se encuentran en carreteras etíopes, lo que representa el 8,3% de la flota total de vehículos según EV24. África, con los propietarios de vehículos eléctricos gastando alrededor de $ 4 por mes en la carga, en comparación con un promedio de $ 27 por mes para la gasolina, una diferencia masiva en un país cuyo ingreso individual promedio está cerca de $ 50 / mes.

El comentario anterior de Craig Merrow

Me gustan 35 personas

¡Felicidades a Etiopía! ¡Me alegra ver que está cosechando beneficios económicos y ecológicos de la transición, y le desea mucho éxito continuo!

Ver todos los comentarios

Entonces, a pesar de algunas rarezas aquí y allá y mucho trabajo aún por hacer, creo que podemos llamar a este movimiento una victoria para Etiopía. Aquí hay esperanza de que otras naciones crezcan un par y sigan su ejemplo.

https://electrek.co/2026/02/20/the-first-country-to-ban-the-sale-of-new-gas-cars-is-doing-just-fine-actually/

lunes, 16 de febrero de 2026

El nuevo plan marítimo de Estados Unidos está en competencia por el siglo equivocado

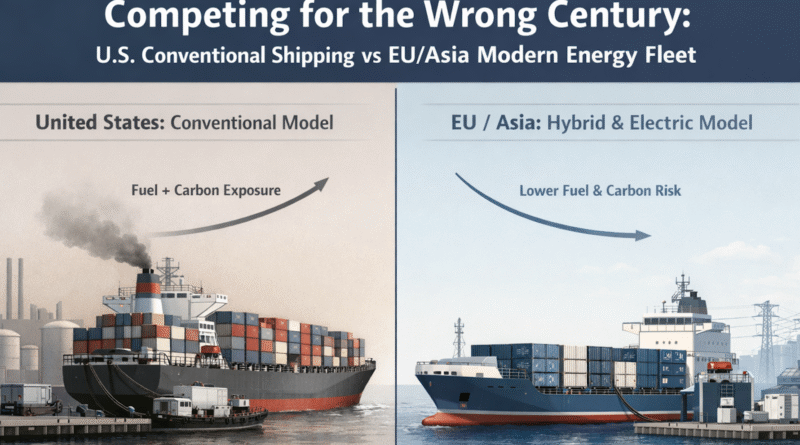
Chatgpt generó una ilustración que contrastaba las arquitecturas de buques de combustible fósil y de batería.

La nueva U.S. El Plan de Acción Marítima, disponible en la página de Información Marítima de la Casa Blanca, es un trabajo político serio. Reconoce que la construcción naval comercial estadounidense se ha marchitado a menos del 1% de la producción mundial y que solo un puñado de astilleros domésticos pueden construir grandes embarcaciones oceánicas. Reconoce la escasez de mano de obra, las adquisiciones fragmentadas y las frágiles cadenas de suministro. Pide la contratación de varios años, la recapitalización de astilleros y el desarrollo de proveedores. En sus propios términos, es coherente. Su diagnóstico de la situación es realista, en la medida en que llega. El problema no es que el plan no tenga esfuerzo. El problema es que está tratando de restaurar la competitividad utilizando un marco del siglo XX en un mercado de transporte marítimo que ya está cambiando bajo él.

La economía global del transporte marítimo está cambiando porque la arquitectura energética está cambiando. La Unión Europea ha incorporado el comercio marítimo en su sistema de comercio de emisiones, aumentando gradualmente la cobertura del 40% de las emisiones en 2024 al 100% para 2027. FuelEU Maritime impone un requisito de disminución de la intensidad de los gases de efecto invernadero del ciclo de vida a la energía utilizada a bordo de los buques a partir de 2025, endureciendo con el tiempo. La estrategia 2023 de la OMI establece una dirección neta de cero para el transporte marítimo internacional en o alrededor de 2050, con puntos de control indicativos de al menos el 20% (esforzándose por el 30%) para 2030 y al menos el 70% (esforzándose por el 80%) para 2040 en comparación con 2008. El paquete legalmente vinculante para implementar esa dirección, un estándar global de combustible emparejado con un mecanismo de fijación de precios, se ha retrasado en las negociaciones, con una fuerte oposición estadounidense, pero la dirección sigue siendo y reglas regionales como la de la UE ya están forzando las decisiones de flota y combustible. China tiene fuertes objetivos internos, un fortalecimiento y un aumento del precio del carbono, está electrizando el transporte marítimo y construyendo fuertes ecosistemas industriales de combustible bajo en carbono. Estos no son objetivos y acciones simbólicas. Se adhieren al costo a la intensidad del carbono. Un buque que comercia con Europa o Asia se enfrentará a un creciente proyecto de ley de cumplimiento si quema combustible fósil en una arquitectura convencional. Ese costo se integrará en las tasas de alquiler, las valoraciones de activos y las decisiones de financiamiento.

La propulsión eléctrica e híbrida de la batería no son declaraciones morales. Son cambios en la estructura de costos. Si un buque marítimo corto consume 10 toneladas de combustible marino por día a $ 700 por tonelada, eso es $ 7,000 por día en combustible. A 300 días operativos por año, es decir, $ 2.1 millones anuales. Si la hibridación reduce el consumo de combustible en un 30%, eso es $ 630,000 por año ahorrado antes de tener en cuenta la exposición a los precios del carbono. Si EU ETS agrega un efectivo de $ 100 por tonelada de CO2 en 3.1 toneladas de CO2 por tonelada de combustible, es decir, $ 310 adicionales por tonelada de combustible quemado. En 10 toneladas por día, es decir, $3,100 por día o $930,000 por año. La hibridación que reduce el uso de combustible en un 30% reduce proporcionalmente esa exposición. La economía no es sutil.

Los costos del sistema de baterías han caído drásticamente, haciendo que la mayoría de los estudios sobre el tema sean obsoletos como señalé recientemente. Los sistemas de almacenamiento de energía de la batería en contenedores se están adquiriendo en mercados competitivos de $ 80 a $ 150 por kWh para los módulos entregados en el puerto. Las densidades gravimétricas a nivel del sistema están en el rango de 140 a 175 Wh/kg. Una instalación de 10 MWh a $ 120 por kWh es un artículo de capital de $ 1.2 millones. A 150 Wh/kg, esos 10 MWh pesan alrededor de 67 toneladas. En un buque de 5.000 toneladas, es decir, alrededor del 1,3% del desplazamiento. Si esa batería desplaza la quema de combustible equivalente a 3 toneladas por día y opera 300 días al año, compensa alrededor de 900 toneladas de combustible al año. A $ 700 por tonelada, es decir, $ 630,000 por año. La simple recuperación es inferior a dos años antes de los precios del carbono y los efectos de mantenimiento. No todos los lápices de embarcaciones salen tan limpiamente, pero muchos segmentos del interior y del mar corto ya están dentro de este rango.

El nuevo plan de Estados Unidos reconoce la innovación en automatización y sistemas digitales. Se dirige a los buques autónomos y la modernización regulatoria. Pide una mayor eficiencia en las adquisiciones y una mejor definición de los requisitos. Estos elementos están alineados con la práctica actual. Lo que no hace es tratar la arquitectura energética como una palanca central de competitividad. No hay objetivos de electrificación para las clases de embarcaciones. No existe una estrategia integrada para la electrificación portuaria. No existe una base industrial nacional definida para la electrónica de energía marítima, la integración de baterías o el hardware de conexión a tierra de alta capacidad. La energía aparece como modernización de fondo, no como el principio organizativo de la flota de próxima generación.

La protección es el instrumento dominante en el plan. Propone fortalecer las reglas de preferencia de carga e imponer tarifas a los buques construidos en el extranjero que ingresan a los puertos de los Estados Unidos. Pide la expansión del tonelaje de la bandera de los Estados Unidos y la construcción de una flota comercial estratégica apoyada por fondos federales. Esta es la doctrina marítima de mediados del siglo XX. Se supone que el origen de la construcción doméstica es la base de la seguridad. En un mundo donde el costo operativo del ciclo de vida bajo restricciones de carbono determina el valor de los activos, esa suposición es incompleta.

La brecha de productividad sigue siendo central. Los grandes buques comerciales construidos en Corea del Sur, Japón o China a menudo cuestan de 2 a 4 veces menos por tonelada bruta compensada que las construcciones comparables de Estados Unidos. Esa brecha refleja las líneas de producción continuas, la densidad de proveedores, los diseños estandarizados y la automatización de patios. Si un astillero coreano puede entregar un alimentador de 3,000 TEU por $ 40 millones y un astillero estadounidense requiere $ 120 millones para un tonelaje similar, la protección puede forzar la adquisición nacional, pero no puede borrar el diferencial de costos. Si el buque de $ 120 millones también tiene una mayor exposición al cumplimiento de combustible y carbono porque su arquitectura energética se retrasa, la brecha del ciclo de vida se amplía aún más.

La propuesta de tarifa universal por kg en el plan ilustra el riesgo. A 1¢ por kg, una carga de contenedor de 20,000 kg incurriría en $ 200 en costo adicional. En 10 millones de contenedores, es decir, $ 2 mil millones. A 25¢ por kg, ese mismo contenedor incurriría en $5,000. En 10 millones de contenedores, eso es $ 50 mil millones. Estos costes no serían absorbidos por los armadores. Fluirían a través de las tarifas de flete hacia los alimentos, la electrónica, los electrodomésticos y los materiales de construcción. Si el propósito es recaudar $ 66 mil millones en diez años a 1 ¢ por kg, esos $ 6.6 mil millones por año es un impuesto sobre el comercio. No mejora la productividad del jardín. Cambia los costos, y no externamente, sino a los consumidores estadounidenses. Como James Carville ayudó a la futura película que el futuro presidente Clinton articulara: “Es la economía, estúpido”. Este plan tomará mucho tiempo para reconstruir la capacidad y poner los costos a los votantes que ya están pagando más de $ 1,000 por año en promedio para nuevas tarifas proteccionistas.

La transición energética también es un problema de seguridad. Una flota costera híbrida que reduce el consumo de combustible líquido en un 30% reduce la exposición a la interrupción del suministro. La energía costera permite a los buques en la litera extraer de la electricidad doméstica en lugar de combustible importado. Los combustibles marítimos utilizados en los Estados Unidos se refinan principalmente a partir de una mezcla de petróleo crudo nacional e importaciones, con Canadá como el mayor proveedor extranjero. En los últimos años, aproximadamente del 50% al 60% de las importaciones de petróleo crudo de Estados Unidos provienen de Canadá, seguidos de volúmenes más pequeños de México, Arabia Saudita, Irak y Colombia, según Estados Unidos. Datos de la Administración de Información Energética. Las refinerías de la costa del Golfo, que producen la mayoría del combustible de búnker marino y diesel marino de los Estados Unidos, generalmente ofrecen mezclas de crudo de esquisto doméstico y grados importados más pesados, especialmente crudo pesado canadiense, para optimizar las configuraciones de refinería diseñadas para la producción de combustible residual de alto contenido de azufre y destilado. La política actual de los Estados Unidos está antagonizando o derrocando activamente las fuentes extranjeras de crudo, y el mercado mundial de la energía los está haciendo económicamente no viables, creando una estrategia de riesgo energético para los combustibles de envío de Estados Unidos. Una flota diseñada en torno a insumos de energía flexibles es más difícil de restringir a través del embargo de combustible o el aumento de precios. Si la seguridad es la justificación central de la política marítima, entonces la arquitectura energética debe ser central, no periférica.

La Ley Jones es la variable estructural que da forma a la economía marítima estadounidense, ya que he regresado a unas cuantas veces. Requiere buques tripulados estadounidenses construidos, propiedad de Estados Unidos, para el comercio nacional en la costa. No se menciona en el plan. Ni una sola vez. Esto no es supervisión. Es evitar. Un plan de reactivación marítima que ni siquiera nombrará la regla que define el mercado interno es el boxeo de la política. Si la Ley Jones fortalece la seguridad y la competitividad, dígalo y defiéndalo. Si distorsiona el costo y ralentiza la modernización, enfréntalo y reformá por él. El silencio no es estrategia. Negarse a participar directamente con la Ley Jones en un plan marítimo integral es una cobardía intelectual.

El mercado mundial no esperará la comodidad política estadounidense. Un buque ordenado en 2026 probablemente operará en la década de 2050. Si dicho buque entra en aguas europeas en 2030, se enfrentará a los requisitos de exposición al RCDE y a la intensidad de la FuelEU. China se dirige en esa dirección, con 700 buques portacontenedores TEU que operan a nivel nacional. Si la arquitectura energética de la nave es pesada en fósiles, llevará una creciente carga de cumplimiento a lo largo de su vida. Los valores de los activos reflejan el flujo de efectivo esperado. El flujo de caja refleja el costo operativo. El coste operativo refleja cada vez más la intensidad del carbono. Estas son relaciones mecánicas.

Si los Estados Unidos reconstruyen la capacidad del patio principalmente para producir tonelaje pesado fósil convencional, corre el riesgo de crear un nicho interno protegido que dependa de las reglas de preferencia y los aranceles en lugar de la competitividad de las exportaciones. Si reconstruye la capacidad del patio mientras integra la capacidad de la batería, el híbrido y la potencia en tierra como elementos de diseño de referencia, puede competir en el entorno regulatorio emergente. La diferencia no es filosófica. Es económico.

La competitividad en el mercado marítimo de 2030 se definirá por tres variables. Construya el costo por tonelada. Costo de operación del ciclo de vida bajo restricciones de carbono. Flexibilidad de cumplimiento normativo. El plan actual aborda parcialmente los costos de construcción a través de la reforma de las adquisiciones y el desarrollo de proveedores. Aborda el costo del ciclo de vida solo indirectamente. No aborda la flexibilidad de cumplimiento de manera estructurada.

Evitar la cuestión de la transición energética no congela el mercado. Cambia el costo a años posteriores. La modernización de los sistemas híbridos en barcos no diseñados para ellos es más caro que integrarlos en la construcción. La modernización de los sistemas de conexión en tierra a embarcaciones no diseñadas con una arquitectura eléctrica adecuada agrega complejidad. La construcción de un tonelaje que requiere una modificación futura para seguir siendo competitivo no es la fuerza industrial. Es responsabilidad diferida.

Una estrategia de competitividad seria trataría la integración de baterías marítimas, la conversión de alta potencia, la gestión térmica y la infraestructura de tierra como componentes básicos de la base industrial. Vincularía las adquisiciones federales con las métricas de rendimiento energético. Establecería objetivos medibles para la penetración híbrida en las flotas costeras y gubernamentales. Alinearía la financiación de la infraestructura portuaria con los plazos de electrificación de los buques. Abordaría abiertamente la Ley Jones en el contexto de la arquitectura energética y la competitividad mundial.

Los Estados Unidos podrían reconstruir la capacidad de construcción naval. Podría modernizar los patios y entrenar a los trabajadores. Podría proteger el comercio interno. Pero si define la competitividad utilizando métricas del siglo XX, mientras que el resto del mundo precia el carbono y rediseña los buques en torno a los nuevos sistemas de energía, se encontrará defendiendo una flota que es estructuralmente cara de operar. También está sujeto a las continuas dinámicas políticas en el país. La política industrial sin realismo energético es incompleta. La seguridad marítima sin arquitectura energética es frágil. La competitividad basada en el aislamiento en lugar de la adaptación no perdurará.

https://cleantechnica.com/2026/02/14/americas-new-maritime-plan-is-competing-for-the-wrong-century/

martes, 27 de enero de 2026

Cómo Occidente perdió la industria automotriz

Por David Waterworth y Paul Wildman

Sí, tiempo pasado. Occidente ya ha perdido el dominio de la industria automotriz global. ¿Por qué? ¿Y Estados Unidos se convertirá en la nueva Cuba? Recientemente, mi colega de redacción, el Dr. Paul Wildman, se puso en contacto conmigo y sugirió que exploramos estos temas. ¿Cuál es la capacidad y el calibre de Occidente de (re)acción al ataque chino de EV? ¿Dónde estaremos en 3 años (2028)? ¿Se destruirá la industria automotriz en Occidente? ¿Se destruyó a sí mismo? Si es así, ¿cómo?

Una respuesta corta de nosotros fue, sí. Es muy probable que las gigantescas industrias automotrices de Japón, Alemania, Francia y Estados Unidos se estén convirtiendo en proveedores locales de un nicho de mercado, a pesar de todos los intentos de lo contrario. Dentro de unos años, miraremos hacia atrás y lo sabremos. Si vamos a ser capaces de admitir, y mucho menos aprender de, nuestros errores es otra cosa.

Entonces, ¿de dónde viene este “decaimiento”?

Creo que se reduce a falso orgullo (hubris) y falta de compromiso y respeto del cliente, en un término, “profit uber alles”. Occidente siempre ha visto a China como un país del tercer mundo y nunca reconoció la calidad de su civilización. Fue un país de grandes recursos para ser explotado por Occidente en los últimos siglos. Esta falta de respeto ha llevado a la caída automotriz de Occidente.

Industria automotriz del oeste
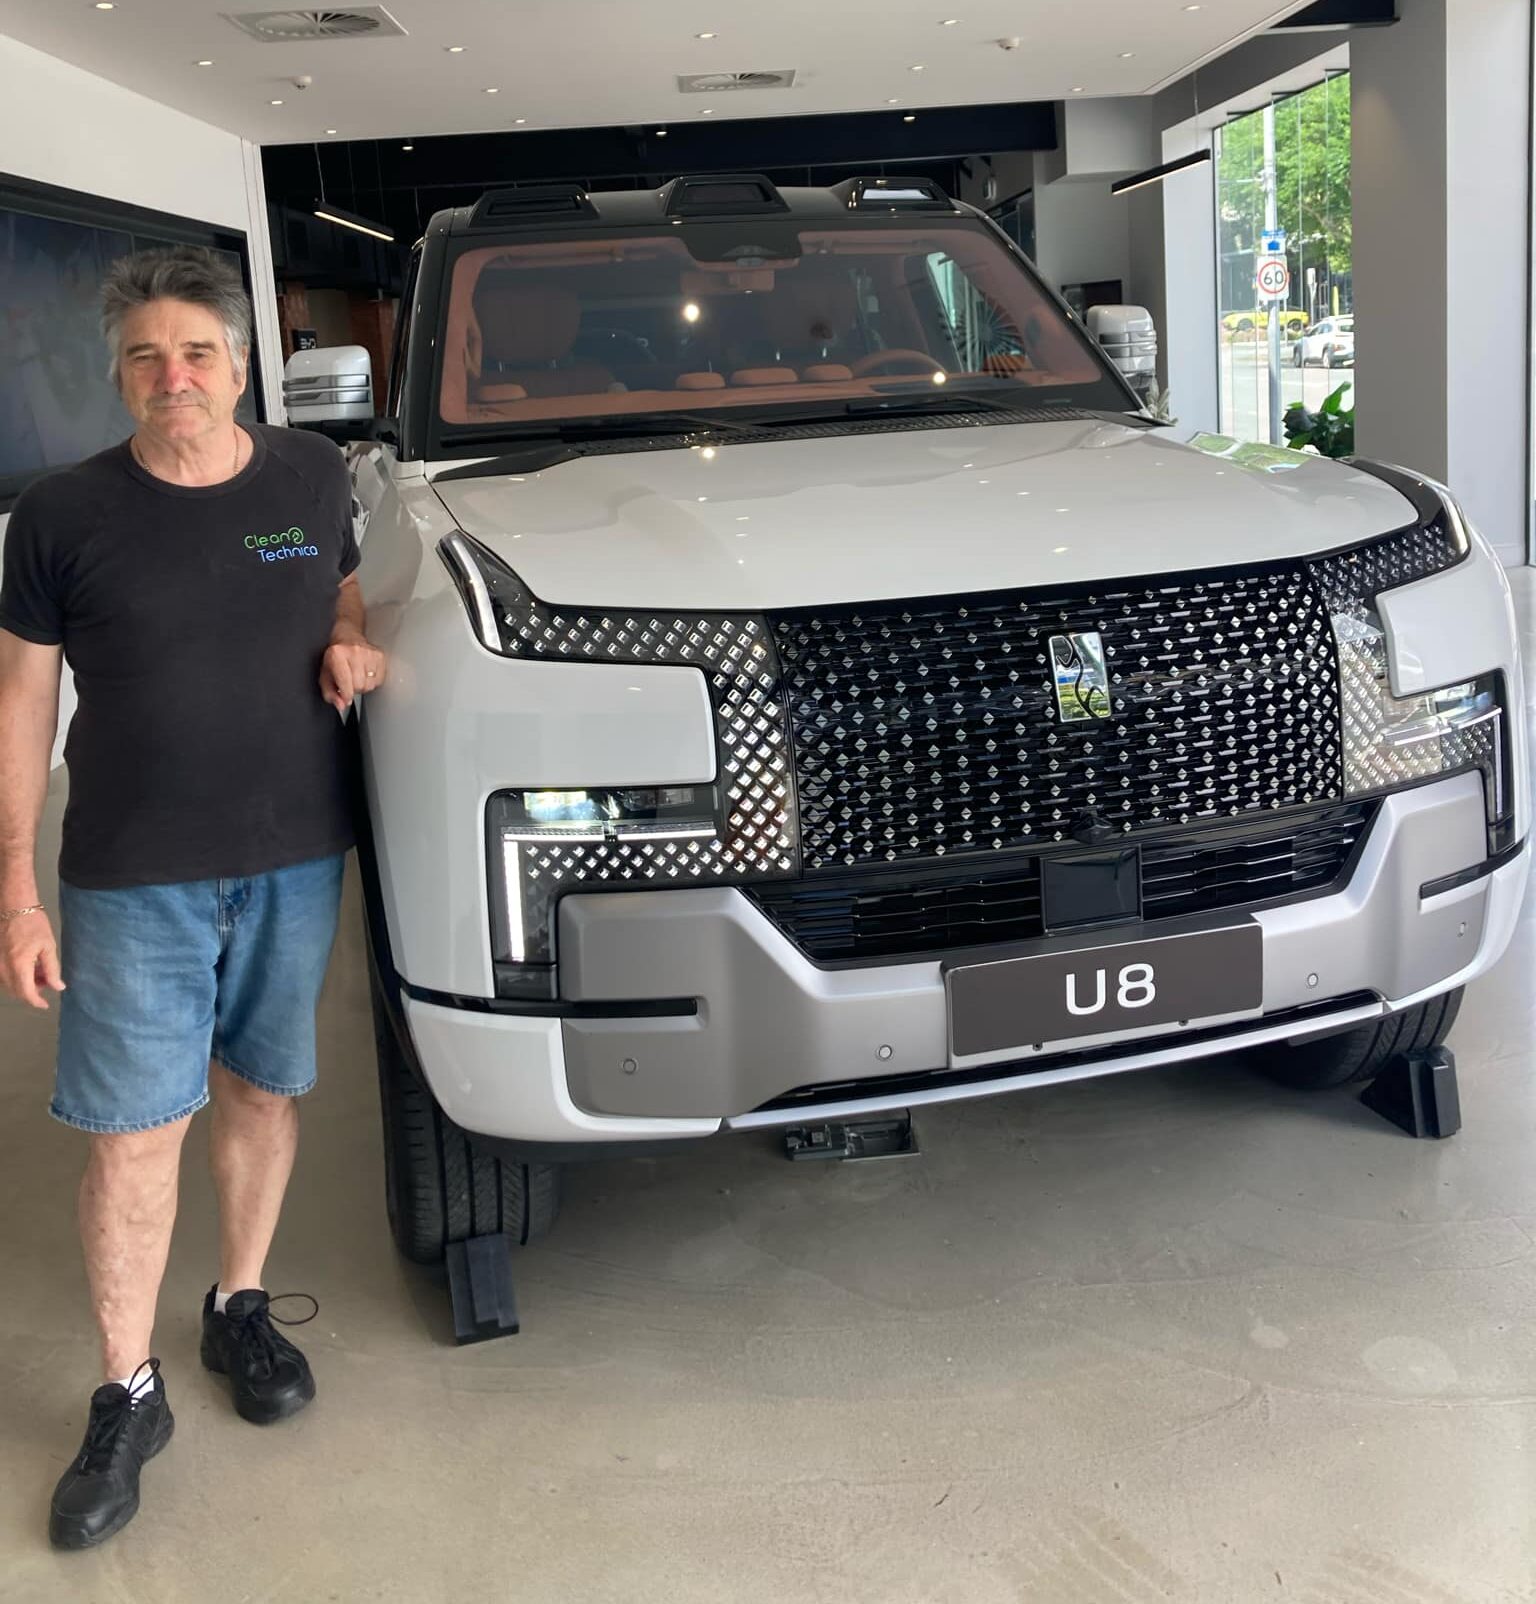
Yangwang U8 muestra la destreza de China en el lujo y la tecnología. Foto cortesía de Majella Waterworth.

En los últimos tiempos, a medida que China se levantó de la oscuridad y la pobreza, los fabricantes de automóviles occidentales vieron enormes ganancias en el mercado. China insistió en empresas conjuntas. Para los OEM, esto significaba ganancias inmediatas y enormes. Para los chinos, significaba transferencia de tecnología. En el juego largo, este último ha demostrado ser mucho más importante que el beneficio. Ahora lo contrario está ocurriendo a medida que los fabricantes de automóviles japoneses construyen automóviles a la manera china, en los monopatines chinos, y las empresas chinas construyen fábricas en Europa y Canadá. (Ver artículos recientes re Mark Carney.) China en los últimos diez años ha pasado de una mierda mal producida a coches muy sofisticados. ¿Qué pasa si mantienen este ritmo de innovación y mejora?

A medida que la competencia internacional comenzó a aumentar, Occidente vaciló

Después de que las ganancias comenzaron a disminuir y las nuevas nuevas empresas en China comenzaron a prosperar, la reacción de Occidente fue levantar el puente levadizo, llenar el foso con aranceles, ofuscar la realidad positiva de los vehículos eléctricos, difundir información errónea, retirarse de los compromisos firmes a favor de los vehículos eléctricos y, a veces, participar en un racismo franco. “Más basura china barata”. En resumen, el objetivo es tratar de recuperar el control de la narrativa, incluso si eso significa denigrar la “oposición”.

Todo esto es un intento de ganar tiempo para que los OEM puedan ponerse al día. Pero esto no está sucediendo. El pivote de Japón es demasiado lento, y su enfoque es disipativo incluso hasta el punto de denunciar la viabilidad y las credenciales ambientales de los vehículos eléctricos en el momento en que BYD se está disparando a la venta de casi 2 millones de BEV en 2025, mientras que Toyota vende 0,1 millones!!! Por cierto, BYD comenzó a hacer BEVs alrededor de 2010 y Toyota comenzó a fabricar autos en 1936!!! En resumen, Toyota tardó 90 años en hacer 0,1 millones de BEV y 15 años para que BYD hiciera 2 millones de BEV para BYD. Si los vehículos eléctricos son el futuro, y creemos firmemente que lo son, y el presente también, entonces Toyota ha cometido un suicidio estratégico corporativo en los últimos 15 años. ¿POR QUÉ? ¿CÓMO?

Mientras tanto, las compañías de automóviles de Alemania están plagadas de software, confiabilidad y problemas de precios. Peor que eso, Estados Unidos, especialmente Ford, parece haberse rendido. A medida que Estados Unidos financiaron todo desde mediados de los años ochenta, la fabricación ha sido en alta mar (recuerda la globalización) y tendrá que ser reconstruida desde cero. China tiene un monopolio casi del refinado de los materiales de la batería. Además, las estimaciones consideran que la ventaja comparativa de China es significativa: la base de habilidades, la ecología industrial, el transporte, el enfoque en la asistencia económica real, las sólidas redes de proveedores y los ecosistemas logísticos fuertes.

West auto
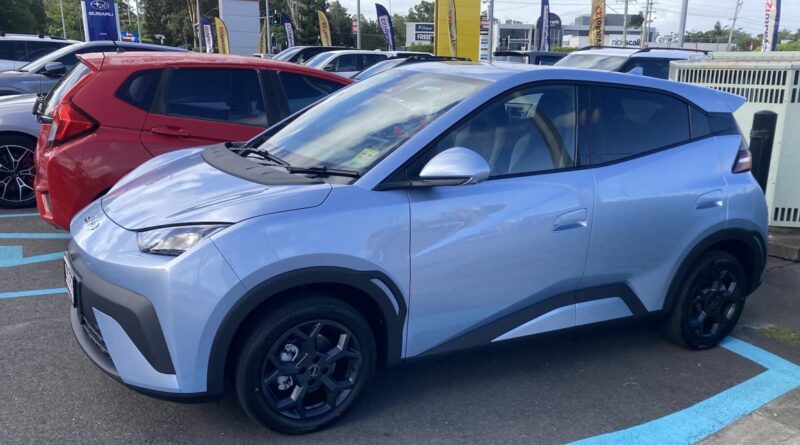
BYD Atto 1 (Dolphin Mini) en Australia. Los coches chinos dominarán el sector compacto. Foto cortesía de Majella Waterworth.

¿Quo Vadis EVs?

Sí, suponemos que el mercado mundial de automóviles estará dominado por los vehículos eléctricos. Las estadísticas publicadas mensualmente aquí en CleanTechnica muestran que este es el futuro inevitable hacia el que nos dirigimos. Excepto quizás en los Estados Unidos, ¿la nueva Cuba? Incluso las predicciones conservadoras están diciendo que para 2030 (a menos de 50 meses de distancia) el mercado de automóviles será principalmente eléctrico (ya está en China y los países escandinavos).

¿Puede Europa competir con una “real” industria de vehículos eléctricos y guerras comerciales en su puerta? ¿Puede Japón dejar el uso del hidrógeno y reenfocarse en los BEV? Estados Unidos, esa es una tetera completamente diferente de gatos locos. Mientras tanto, Occidente también está enganchado a la incompetencia estratégica y la industria automotriz japonesa está cometiendo un suicidio estratégico.

Paul y muchos otros comentaristas han señalado la diferencia entre las posiciones filosóficas occidentales y orientales. Mientras que el actual presidente de los Estados Unidos (y posiblemente todo el sistema capitalista) está llevando a sus ciudadanos a la pobreza (¡más del 80% de la población), China ha sacado a la mayoría de su gente de la pobreza (¡literalmente!) En una riqueza que sólo podrían haber soñado. Tres visitas a China en la última década me lo han demostrado. El confucianismo ha desempeñado su papel.

Algunos en Occidente dicen que el creciente dominio de China tiene que ver con los subsidios estatales, justificando así los aranceles. Estos subsidios fueron inteligentes y dirigidos, gradualmente eliminados para alentar a la industria a producir mejores productos. Esta es una planificación de futuros inteligentes por un gobierno central y, sí, autoritario orientado a los futuros. Las empresas que sobrevivieron a cada episodio de darwinismo económico fueron más fuertes y los productos mejor.

Se beneficiaron de la sólida planificación, la creación de recursos de infraestructura y los roles de desarrollo de habilidades del gobierno con un compromiso genuino con su gente, y con la integración vertical dentro de una ecología de fabricación específica de la ciudad / provincia. Esto, en cada caso, es lo contrario de lo que está sucediendo en Occidente, especialmente en los Estados Unidos. Todo esto ha llevado a China Automotive Inc. a trabajar en un ciclo de innovación rápido junto con la flexibilidad de fabricación, la profundidad y la rentabilidad sin igual.

Occidente continúa la arrogancia al financiar

La arrogancia de Occidente ha producido errores de cálculo masivos. El actual “choque automático” me recuerda al “choque de petróleo” de los años setenta que llevó a que la riqueza masiva se transfiriera de Occidente a los estados árabes, errores de cálculo masivos sobre la superioridad de la tecnología EV y la necesidad de construir un sistema ecológico completo a su alrededor. Lamentablemente, Australia, uno de los principales proveedores mundiales de tierras raras y materiales de baterías, ha perdido el barco aquí y en regalías bajas o nulas sobre la venta de gas, educación vocacional deficiente, todo causado por la falta de visión política. Vendemos las materias primas pero no subimos el flujo de valor. Una industria y un gobierno profundamente miopes, para nosotros esta es la traición de las generaciones futuras. Australia y gran parte de Occidente permanece en una condición que llamamos como “declinación administrada”.

Michale Dunne comenta: “En 1985, Estados Unidos controló el 60% de la producción de tierras raras. Teníamos las minas, el procesamiento y la fabricación magnética. Entonces los Estados Unidos lo dieron todo. Hoy en día, China controla alrededor del 90% de la fabricación de metales de tierras raras y la fabricación de imanes y el 99% del suministro pesado de tierras raras (el disprosio y el terbio necesarios para imanes de alto rendimiento). Como argumenta Michael Dunne en su artículo más excelente Breaking China’s Magnet Chokehold, “el golpe más devastador no fue el espionaje industrial chino; fue la miopía corporativa estadounidense”. Del mismo modo, en 1965, Estados Unidos representó alrededor del 50% de la producción mundial, mientras que China representó el 3%. Hoy en día, las cifras comparativas son del 15% y el 32%, respectivamente.

Un ejemplo de la ingenuidad del fabricante de automóviles occidental se reveló hoy: General Motors se financiarizó a principios de la década de 2000 y en 2008 se rompió. Como un “contraataque”, GM dice que tratará de tomar más parte del mercado chino con un nuevo PHEV Buick. Esto apareció junto con los anuncios de que el mercado chino probablemente ha alcanzado el pico de PHEV y se está moviendo más hacia BEV. Esperamos con interés las estadísticas de ventas sobre eso.

A los que prefieren el video les gustaría la versión del Electric Viking sobre esto:

Paul comenta más: “Occidente en general parece totalmente impotente frente a la competencia china. Los altos precios de la energía, las regulaciones laborales complejas, los altos salarios, los requisitos de cumplimiento complicados y los requisitos de cumplimiento complicados y las políticas de innovación y habilidades muy pobres agravan el desafío subyacente de ofrecer propuesta de valor a sus clientes. El legado parece crear un retraso en la innovación y las empresas occidentales simplemente se están rindiendo y retirándose al suministro del mercado nacional, p. ej. Ford.

Un personal a un lado

En la reciente experiencia de Paul comprando un EV, primero registró un BMW eléctrico. El modelo que quería era el comercio minorista por 160.000 dólares. Después de haber sido fanáticos de BMW durante dos décadas, él y su esposa, ambos jubilados, buscaron comprar un EV de reemplazo para su Tesla de 5 años. BMW era su preferencia. Sin embargo, los fabricantes chinos ofrecieron coches de especificación similares o mejores por literalmente la mitad de ese precio. Así que (este año) vendieron su BMW y compraron dos vehículos eléctricos chinos!! RIP Fabricación alemana de automóviles.

El Occidente perdió
Pablo con su nuevo EV chino. Foto cortesía de Paul Wildman.

¿Será este un resultado común para datos demográficos similares de clase media en Occidente? Ciertamente, este es el caso en China y sugerimos que es cada vez más así aquí.

Entonces, ¿cuál es “la” gran pregunta que se encuentra escondida en los restos de la industria automotriz de Occidente?

Esta visión es proporcionada por Paul: “Este artículo viene a usted de dentro de los restos de lo que una vez fue una orgullosa y centenaria tradición de fabricación automotriz completamente interrumpida en 60 meses”. Y pregunta: “¿Para 2030 habrá en efecto alguna industria automotriz, de interés, en Occidente, incluido Japón? ¿Simplemente están reaccionando al futuro cercano recreando el pasado? ¿Es el suicidio estratégico a través de la omisión, la comisión que conduce a la presentación a China? Hoy en día, en un entorno inestable, turbulento y complejo de rápidos cambios multifocos, la planificación estratégica y departamentalizada convencional simplemente es incapaz de hacer frente a más”.

En mi vida, vi la desaparición de la Leyland británica. Uno de los mayores fabricantes de automóviles en el mundo en la década de 1950 se extinguió en 1980 debido a la arrogancia y la falta de respeto por la competencia. Esto se encarnó en la arrogancia de Lord Nuffield y la búsqueda de ganancias versus inversiones en I + D. Ahora estamos viendo la misma obra en un escenario más grande.

Occidente no (quería) creer que un país “atrasado” como China pudiera lograr lo que tiene, incluso después de ver el rápido progreso de finales del siglo XX. Los fabricantes de automóviles occidentales, cautivados por la industria de los combustibles fósiles, no creían que un automóvil eléctrico debería/podría ser un éxito. Regalaron su tecnología a cambio de las cuentas y mantas de ganancias a corto plazo de la financiarización. Descartaron los valores de otros sistemas filosóficos. ¡El arrogancia tiene un costo!

En conclusión, nos preguntamos si hay ejecutivos en las divisiones de planificación estratégica en las entrañas de Toyota, VW o Ford haciendo estas preguntas: “¿Cómo es que China en cuestión de 160mths ha destruido la industria automotriz de Occidente, construida en los últimos 1600mths?” ¿Alguien hace esta pregunta? Lo somos. CleanTøechnica lo es. Pero, de nuevo, somos nadie retirado, así que dobles nadie. ¿De dónde vino esto? ¿Es un choque de visión del mundo (es decir, Confucianismo vs Individualismo)? [Aquí hay un poco de tarea, echa un vistazo a esto: Poco, R. (2006). ¿Un Milenio Confuciano-Taoísta? Bacchus Marsh Australia: Connor Court. 280pgs.]

Sugerimos que la visión del mundo hace una diferencia, y en artículos como este, estamos tratando de (a) plantear esta pregunta, (b) comenzar un debate constructivo sobre la misma, y (c) identificar algunas respuestas prácticas para nosotros colectiva e individualmente. Los hijos de nuestros hijos no merecen menos. Debemos hacer la pregunta, considerar la situación, obtener algunas respuestas e implementarlas TODAS antes de 2030, o tememos que la situación económica a nivel mundial se volteerá y nosotros en Occidente nos convertiremos en el accionista minoritario, por así decirlo.

En términos prácticos, ¿qué podría significar esto para nosotros hoy? La industria automotriz es, sugerimos, el canario en la mina para el panorama macroeconómico más amplio. En consecuencia, para la inversión, la preparación y la educación de los hijos de nuestros nietos, sugerimos que el centro de gravedad económico en nuestro mundo mañana se está desplazando a países “colaborativos” con economías crecientes “reales”, “más verdes” y no financiarizadas. Lamentablemente, esto excluye a la mayoría de nosotros en el Occidente “desarrollado”. Invitamos a que se discuta más a fondo y esperamos sus comentarios.

https://cleantechnica.com/2026/01/25/how-the-west-lost-the-automotive-industry/